Triết lý của sự im lặng
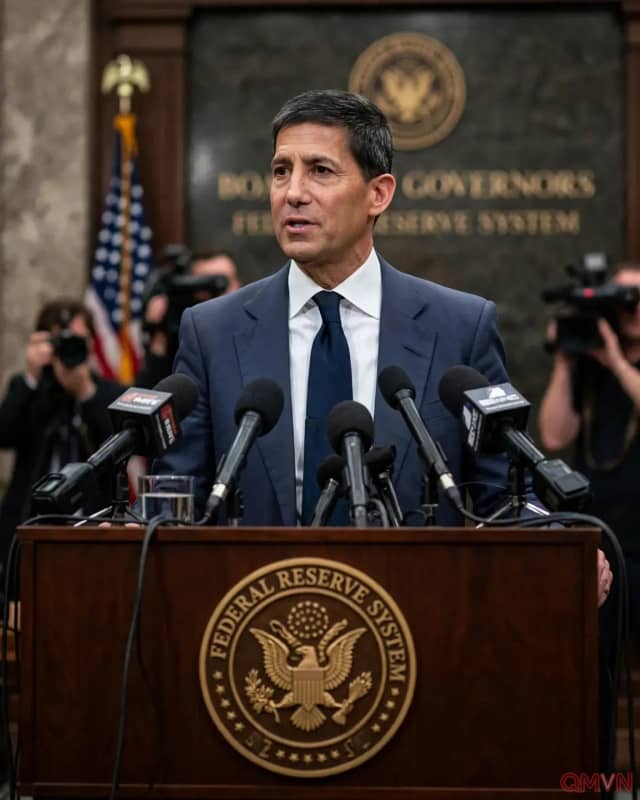
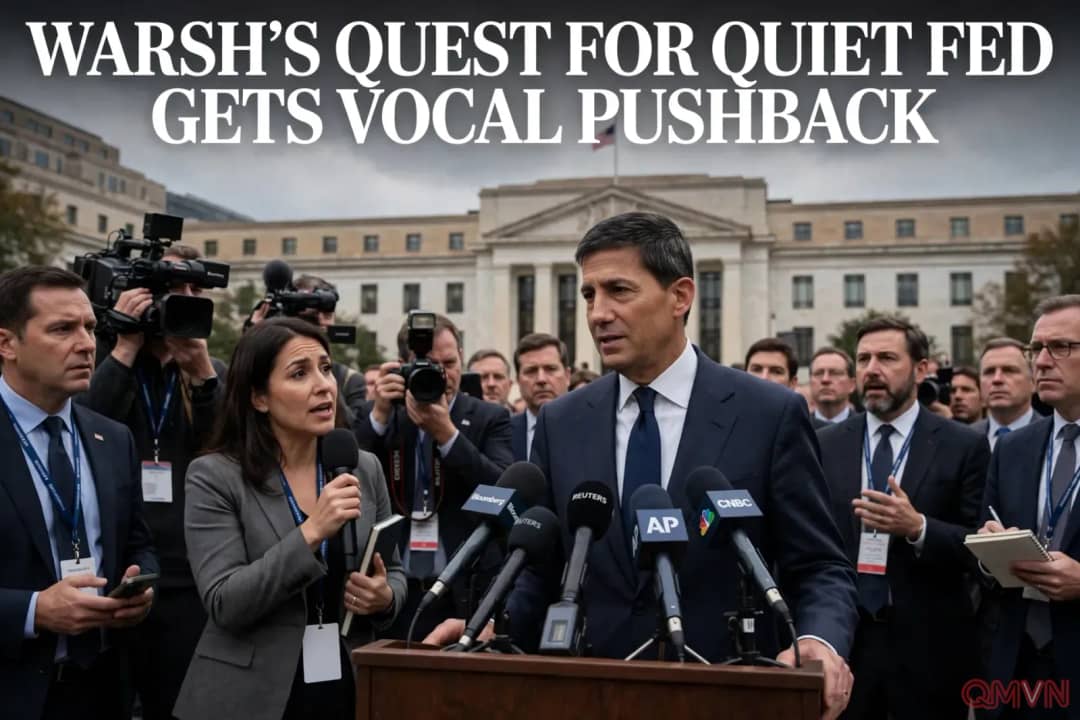
Ở mọi diễn đàn, từ Sintra (Bồ Đào Nha), Jackson Hole (Wyoming) đến Quốc hội và các cuộc họp báo, ông Warsh đều nhất quán một quan điểm: các nhà hoạch định chính sách càng nói ít về lãi suất tương lai, thị trường càng buộc phải dựa vào dữ liệu kinh tế. Khi đó, giá cả trên thị trường sẽ trở thành nguồn thông tin trung thực hơn cho chính Fed.
Ông đã lược bỏ gần hết các tín hiệu định hướng chính sách trong tuyên bố sau cuộc họp, đồng thời lập một nhóm công tác được dự đoán sẽ đề xuất bỏ bảng dự báo lộ trình lãi suất hằng quý, hay còn gọi là biểu đồ chấm, vốn là công cụ truyền thông quen thuộc của Fed nhiều năm qua.
Những tiếng nói không chịu im lặng
Nhiều thành viên Fed cho rằng truyền thông là một phần cốt lõi của chính sách tiền tệ tốt. Chủ tịch Fed Cleveland Beth Hammack nói với Reuters rằng bà sẵn sàng lắng nghe nếu ai đó chứng minh được việc im lặng giúp người dân và doanh nghiệp ra quyết định tốt hơn, nhưng bà hoài nghi điều đó.
Tôi nghĩ đó là một lập luận khá khó đưa ra.
Những phát biểu hiếm hoi mang tính thẳng thắn của Chủ tịch Fed New York John Williams và Phó chủ tịch Fed Philip Jefferson đã đặc biệt hiệu quả.
Theo Richard Clarida, cựu phó chủ tịch Fed, nay là cố vấn kinh tế toàn cầu tại PIMCO, thị trường đã chú ý khi hai thành viên trong “bộ ba” quyền lực nhất Fed đưa ra cùng một thông điệp nhất quán: không vội tăng lãi suất.
Khi im lặng tạo ra biến động
Thống đốc Fed Christopher Waller đã chỉ ra hai mặt của vấn đề trong một bài phát biểu tại Thổ Nhĩ Kỳ:
Hứa hẹn một lộ trình lãi suất cố định sẽ khiến Fed khó điều chỉnh khi có dữ liệu mới, rủi ro mà ông Warsh cũng từng nêu.
Nhưng không đưa ra tín hiệu nào có thể khiến thị trường bất ngờ và gây biến động.
Theo ông Waller, các đợt tăng lãi suất tiếp theo là cần thiết, nhưng không nhất thiết diễn ra ở các cuộc họp liên tiếp.
Thực tế đã minh chứng điều đó. Hồi tháng 8, khi ông Warsh không giải thích chi tiết quyết định giữ nguyên lãi suất tháng 7, thị trường đặt cược mạnh rằng Fed sẽ không sớm tăng lãi suất. Khi ấy, chính ông phải phá vỡ sự im lặng, cho biết không tin rằng lạm phát hạ nhiệt là xu hướng rõ ràng, và tín hiệu đó báo trước đợt tăng lãi suất tháng 9.
Đi tìm hình thức giao tiếp phù hợp
Nhà chiến lược vĩ mô Juhi Dhawan của Wellington Management nhận định các phát biểu của ông Jefferson và ông Williams có thể đã giúp ông Warsh truyền tải thông điệp mà không phải tự mình lên tiếng. Bà sẵn sàng cho ông thêm thời gian, nhưng cho rằng vài tháng qua đã cho thấy rõ giá trị của truyền thông khi Fed đổi hướng lãi suất.
Ông Charles Evans, cựu chủ tịch Fed Chicago, người từng ủng hộ mạnh mẽ chính sách định hướng sau khủng hoảng tài chính 2007–2009, cũng nhấn mạnh sự minh bạch về cách ngân hàng trung ương theo đuổi mục tiêu là điều quan trọng.