Một điểm giao cắt mang tính biểu tượng
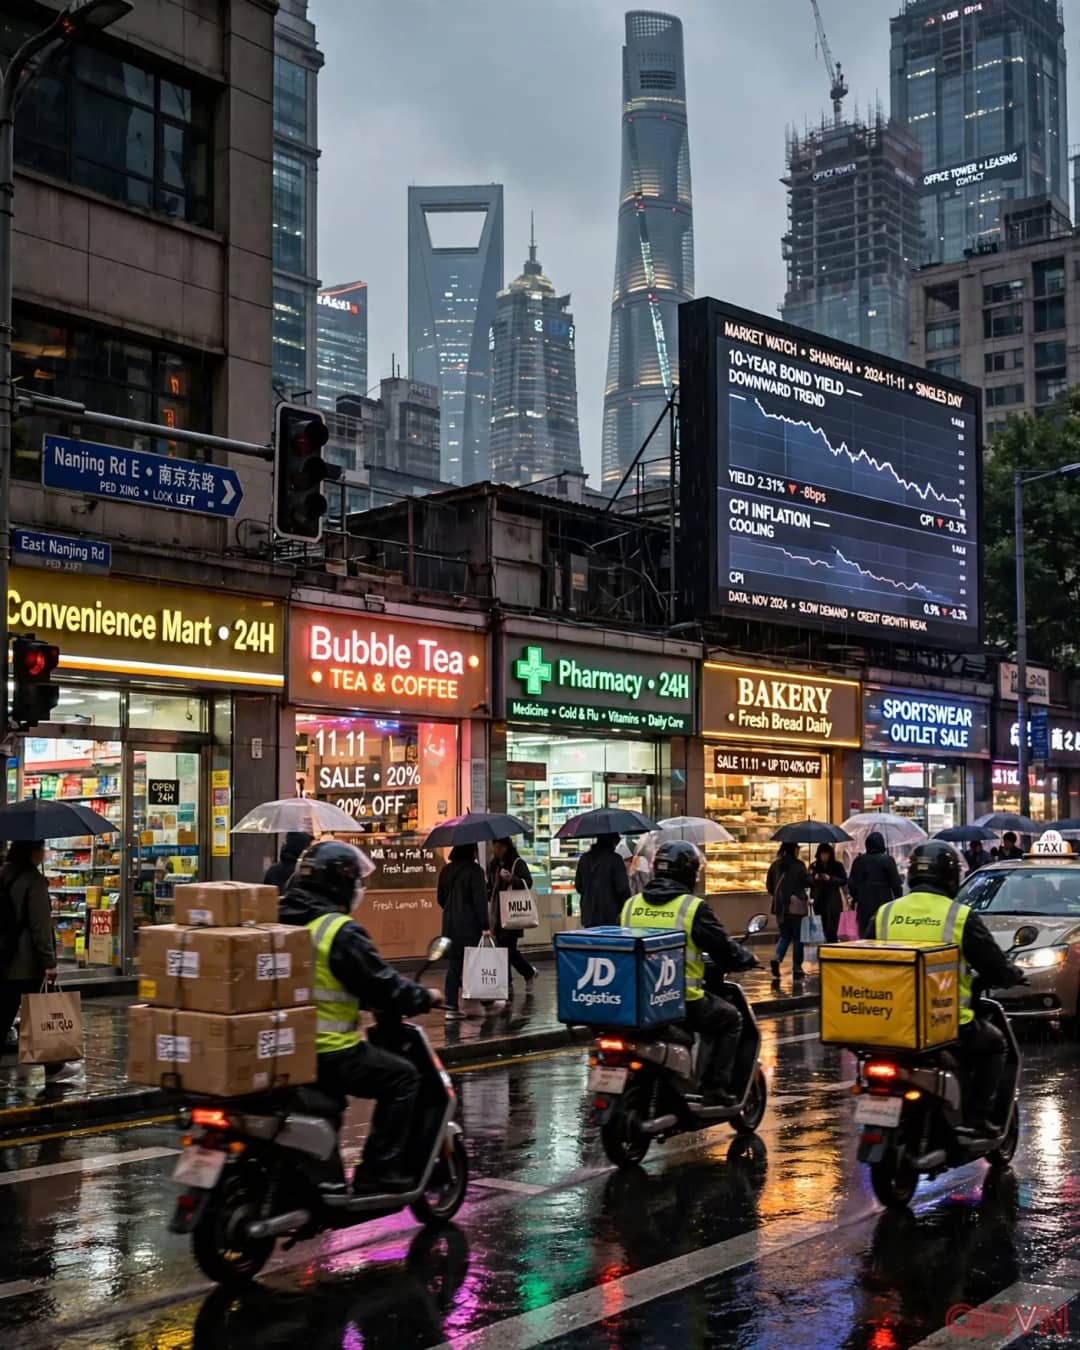
Sự hội tụ lãi suất của hai nước đã hình thành từ lâu. Lợi suất trái phiếu dài hạn của Trung Quốc đã xuống dưới Nhật Bản từ trước, khi nhu cầu trong nước yếu, khủng hoảng bất động sản kéo dài, tiết kiệm dồi dào và giới đầu tư thận trọng đẩy dòng tiền vào nợ chính phủ an toàn. Trong khi đó, Nhật Bản đi theo hướng ngược lại: Ngân hàng Trung ương Nhật Bản đã nhiều lần tăng lãi suất kể từ khi chấm dứt lãi suất âm, đưa lãi suất điều hành lên 1,25% hồi tháng 9.
Ngày 2/11, Ngân hàng Nhân dân Trung Quốc bắt đầu các nghiệp vụ mua lại đảo ngược qua đêm hằng ngày với lãi suất cố định 1,25%, chính thức chuyển mỏ neo của khung chính sách khỏi lãi suất kỳ hạn bảy ngày.
Lãi suất chính sách đã chính thức chuyển mỏ neo sang lãi suất qua đêm.
Giới phân tích cho rằng thay đổi này không phải là một đợt cắt giảm lãi suất thông thường, nhưng được kỳ vọng sẽ giúp hạ lợi suất trên toàn đường cong trái phiếu.
Với phần lớn các nhà kinh tế dự báo Ngân hàng Trung ương Nhật Bản sẽ nâng lãi suất lên 1,5% tại cuộc họp tháng 12, lãi suất chính sách của Trung Quốc nhiều khả năng sẽ sớm thấp hơn cả Nhật Bản.
Vì sao phép so sánh với Nhật Bản gây hiểu lầm
“Nhật Bản hóa” thường mô tả sự kết hợp giữa giá cả đi xuống, tài sản mất giá, hệ thống ngân hàng tê liệt và dân số già hóa, những yếu tố cùng nhau giam Nhật Bản trong tăng trưởng thấp suốt nhiều thập niên. Trung Quốc có chung một vài đặc điểm, nhưng khác biệt là đáng kể:
- Giá cả không giảm trên diện rộng. Lạm phát tiêu dùng tháng 10 là 0,7%, thấp nhưng vẫn dương, trong khi giá sản xuất tăng 5,7%, tốc độ nhanh nhất trong gần bốn năm rưỡi, chủ yếu do giá dầu thế giới tăng cao.
- Tăng trưởng của Trung Quốc tuy chậm hơn các thập niên trước nhưng vẫn cao hơn nhiều so với mức Nhật Bản ghi nhận sau khi bong bóng vỡ, và khu vực xuất khẩu tiếp tục giành thêm thị phần toàn cầu.
- Nhà nước Trung Quốc kiểm soát ngân hàng, dòng vốn và phân bổ tín dụng chặt chẽ hơn nhiều so với Tokyo thập niên 1990, giúp các nhà hoạch định chính sách có thêm công cụ để kiềm chế căng thẳng tài chính.
- Lãi suất thấp ở Trung Quốc một phần phản ánh lựa chọn chính sách có chủ đích và tình trạng dư thừa tiết kiệm, chứ không chỉ là vòng xoáy kỳ vọng giá sẽ tiếp tục giảm.
Những khó khăn thật sự
Điều đó không có nghĩa nền kinh tế Trung Quốc khỏe mạnh. Khoảng cách ngày càng lớn giữa giá sản xuất và giá tiêu dùng cho thấy các nhà máy đang chịu chi phí tăng mà không thể chuyển sang người tiêu dùng, khiến biên lợi nhuận bị bóp nghẹt. Nhu cầu tiêu dùng vẫn yếu, ngành bất động sản chưa hồi phục và chính quyền địa phương oằn mình dưới gánh nợ. Lạm phát tiêu dùng vẫn thấp hơn nhiều so với mục tiêu chính thức khoảng 2%.
Một số nhà kinh tế cho rằng lợi suất trái phiếu rất thấp mở ra dư địa để Bắc Kinh vay nhiều hơn ở cấp trung ương và chi tiêu cho hộ gia đình, phúc lợi xã hội và tiêu dùng, qua đó tái cân bằng một nền kinh tế vẫn phụ thuộc nặng vào đầu tư và xuất khẩu. Những người khác cảnh báo rằng tiền rẻ tự nó không thể sửa chữa niềm tin yếu ớt, và cải cách cơ cấu về phân phối thu nhập, mạng lưới an sinh xã hội cùng chế độ hộ khẩu mới là điều quan trọng hơn.
Chẩn đoán quyết định phương thuốc
Cách mô tả vấn đề có ý nghĩa quan trọng. Nếu coi Trung Quốc là một Nhật Bản mới, toa thuốc tự nhiên sẽ là nới lỏng tiền tệ mạnh tay và kiên nhẫn. Còn nếu khó khăn bắt nguồn từ sự mất cân bằng giữa cung mạnh và cầu yếu, lời giải nằm nhiều hơn ở chính sách tài khóa và việc chuyển dịch thu nhập về phía hộ gia đình. Với giới đầu tư và hoạch định chính sách đang dõi theo điểm giao cắt lãi suất, bài học là những con số giống nhau có thể kể những câu chuyện rất khác nhau.