Kết quả vượt dự báo, nhưng chưa thể xóa mọi lo ngại
Trong quý kết thúc ngày 26/9, Honeywell Aerospace ghi nhận doanh thu 4,644 tỷ USD, cao hơn mức dự báo khoảng 4,57 tỷ USD của giới phân tích LSEG. Lợi nhuận điều chỉnh đạt 2,21 USD/cổ phiếu, vượt dự báo 1,86 USD. Dòng tiền tự do đạt 500 triệu USD so với ước tính gần 428 triệu USD. Kết quả cho thấy doanh nghiệp vẫn có sức tạo tiền đáng kể ngay trong năm đầu vận hành độc lập.
So với cùng kỳ, doanh thu tăng khoảng 2%, lợi nhuận ròng theo báo cáo công ty đạt 737 triệu USD và đơn hàng tồn đọng chạm 19,3 tỷ USD, tăng 12%. Số đơn đặt hàng trong 12 tháng qua tăng 9%, đặc biệt ở mảng quốc phòng và không gian. Dù vậy, cổ phiếu giảm khoảng 4% trong giao dịch ngoài giờ theo Reuters, phản ánh sự dè dặt về tốc độ thực hiện đơn hàng hơn là riêng kết quả quý vừa qua.
Nhu cầu mạnh không đồng nghĩa sản xuất theo kịp
Các hãng sản xuất máy bay cần thêm linh kiện khi đẩy mạnh giao hàng, còn các hãng hàng không cần thiết bị thay thế để duy trì đội bay. Đây là thị trường nhiều cơ hội cho động cơ, hệ thống điện tử, điều khiển bay và dịch vụ sau bán hàng.
Nhưng một linh kiện cơ khí nhỏ thiếu hụt cũng có thể cản trở hoàn thiện cả hệ thống phức tạp.
Honeywell cho biết phần lớn trong hơn 3.000 nhà cung cấp đáp ứng kế hoạch; khoảng 70 đơn vị vẫn chưa liên tục đáp ứng yêu cầu. Công ty đang tìm nguồn cung thay thế, giảm phụ thuộc vào nhà cung cấp duy nhất và cân nhắc các thương vụ mua lại quy mô nhỏ để củng cố năng lực sản xuất. Quá trình đánh giá và chứng nhận nguồn mới trong ngành hàng không đòi hỏi thời gian, bởi độ tin cậy và an toàn không thể đánh đổi cho tốc độ.
Nhà máy Arizona và những con số triển vọng
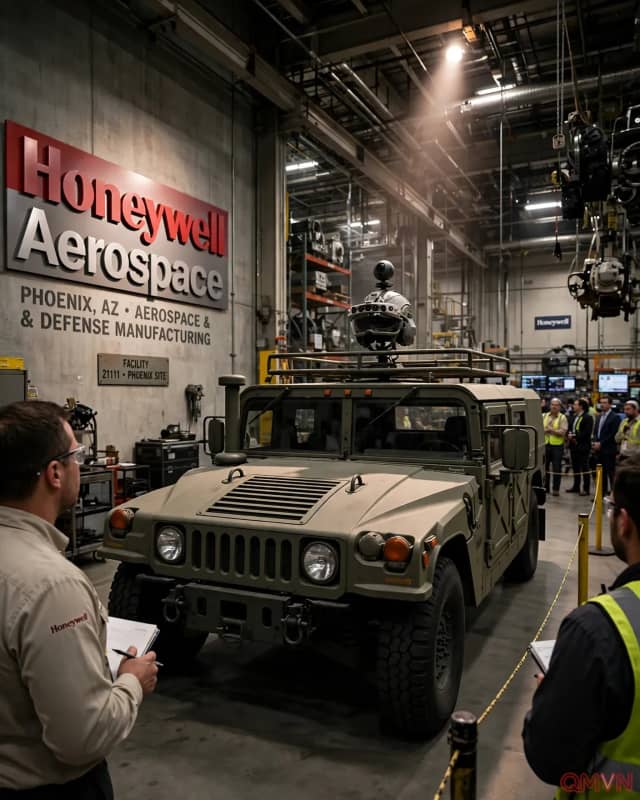
Một phần lời giải được đặt vào kế hoạch đầu tư 500 triệu USD tại Arizona. Theo thông báo của Honeywell, dự án mở rộng cơ sở tại Tempe rộng khoảng 300.000 foot vuông, tương đương gần 27.900 mét vuông, hướng tới tự động hóa và tăng năng lực sản xuất các hệ thống điều khiển. Cơ sở dự kiến mở vào cuối năm 2028; vì vậy không nên nhầm khoản đầu tư dài hạn này với giải pháp tức thời cho những thiếu hụt của năm 2026.
Công ty điều chỉnh dự báo dòng tiền tự do nửa cuối năm lên khoảng 1,2–1,4 tỷ USD, thay cho biên độ cũ 1,0–1,5 tỷ USD. Triển vọng lợi nhuận điều chỉnh cả năm tăng lên 7,85–8,00 USD/cổ phiếu, trong khi mục tiêu tăng trưởng doanh thu hữu cơ 4–5% giữ nguyên. Việc nâng đáy dự báo cùng thu hẹp khoảng ước tính cho thấy mức độ tin tưởng cao hơn vào hoạt động tạo tiền, dù chưa có bằng chứng rằng toàn bộ điểm nghẽn đã biến mất.
Cơ hội từ hàng không thương mại đến quốc phòng
Doanh thu thiết bị gốc hàng không thương mại tăng 7%, đạt 690 triệu USD; mảng hậu mãi thương mại đạt khoảng 2,126 tỷ USD, tăng 2%. Quốc phòng và không gian mang về khoảng 1,828 tỷ USD, tăng 1%. Sự phân hóa nhấn mạnh rằng mỗi ngành có chu kỳ giao hàng, yêu cầu kỹ thuật và rủi ro nguyên liệu riêng.
Honeywell cũng công bố cổ tức tiền mặt hàng quý đầu tiên ở mức 0,40 USD/cổ phiếu. Tín hiệu này có thể củng cố niềm tin về dòng tiền dài hạn, song khả năng vừa đầu tư mở rộng vừa chi trả đều đặn sẽ phụ thuộc vào kỷ luật vốn và tiến độ giải phóng đơn hàng tồn đọng. Với ngành sản xuất có tiêu chuẩn an toàn đặc biệt cao, lời hứa tăng trưởng bền vững chỉ thật sự thuyết phục khi năng lực của toàn bộ mạng lưới cung ứng cùng tiến bộ.