Yếu tố khan hiếm vượt lên trên tác động của mặt bằng lãi suất
Báo cáo chiến lược do đội ngũ nghiên cứu của Morgan Stanley thực hiện đã đặt hai trung tâm tài chính hàng đầu thế giới là Hong Kong và New York lên bàn cân so sánh chuyên sâu. Cả hai đô thị đều vận hành theo chính sách tiền tệ tương đồng gắn chặt với Cục Dự trữ Liên bang Mỹ (Fed), sở hữu quỹ đất phát triển hạn hẹp và có nhu cầu thuê văn phòng gắn liền mật thiết với sức khỏe của khối dịch vụ tài chính.
Tuy nhiên, mức độ hấp thụ rủi ro lãi suất tại hai thị trường lại diễn ra theo những kịch bản rất khác biệt. Chuyên gia phân tích Praveen Choudhary khẳng định rằng mức độ khan hiếm tại các vị trí đắc địa mang ý nghĩa quyết định vượt trội so với những biến động lãi suất đơn thuần:
Mặt bằng lãi suất cao truyền dẫn rất khác nhau vào hai thành phố này. Tính khan hiếm quan trọng hơn lãi suất. Chúng tôi ưa chuộng các chủ sở hữu văn phòng Hong Kong hơn các chủ tòa nhà văn phòng New York hay các nhà phát triển dự án Hong Kong.
Đà bứt phá tại khu Central và sự phân hóa chất lượng dự án
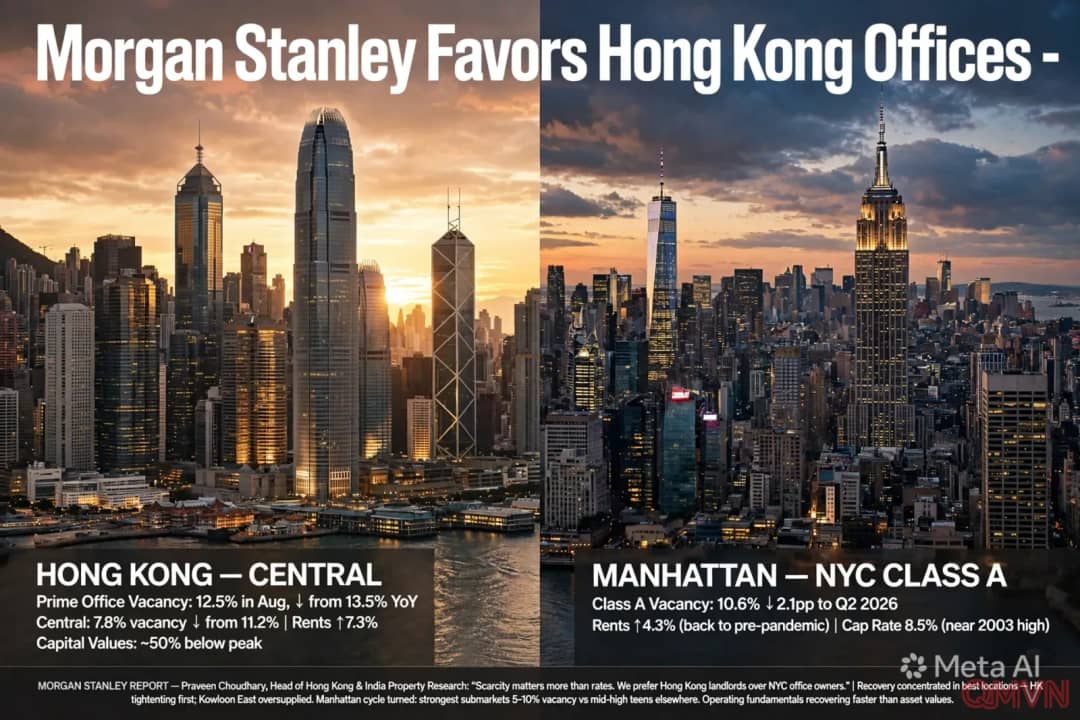
Sau nhiều năm tỷ lệ trống duy trì ở mức cao hậu đại dịch, chu kỳ văn phòng thương mại tại cả hai thành phố đã chính thức đảo chiều và bước vào quỹ đạo hồi phục. Tại Manhattan, tỷ lệ trống của phân khúc văn phòng hạng A giảm xuống 10,6% trong quý 2 năm 2026 với giá thuê tăng 4,3%.
Trong khi đó, khu tài chính Central của Hong Kong ghi nhận bước phục hồi ngoạn mục hơn khi giá thuê tăng 7,3% và tỷ lệ trống giảm mạnh từ 11,2% xuống còn 7,8%, dẫn dắt sự phục hồi của toàn bộ thị trường bất động sản văn phòng cao cấp:
Khu trung tâm Central đang siết chặt nguồn cung trước tiên, trong khi khu vực Đông Cửu Long vẫn dư cung đáng kể. Do đó, chúng tôi cho rằng vị trí và chất lượng tòa nhà quan trọng hơn nhiều so với con số tỷ lệ trống chung.
Tỷ lệ trống văn phòng cao cấp toàn thị trường Hong Kong giảm xuống 12,5%, dẫn đầu bởi khu vực Central với tỷ lệ trống chỉ còn 7,8%.
Giá trị vốn hóa tài sản văn phòng Hong Kong hiện vẫn thấp hơn 50% so với đỉnh lịch sử, tạo dư địa tăng trưởng biên độ lớn.
Tỷ lệ vốn hóa văn phòng tại Manhattan đạt xấp xỉ 8,5% trong quý 2 năm 2026, chạm sát biên trên của khung dao động từ năm 2003.
Nền tảng vận hành phục hồi nhanh hơn giá trị vốn hóa tài sản
Một điểm tương đồng then chốt được các chuyên gia tài chính nhấn mạnh là các chỉ số vận hành thực tế — bao gồm tỷ lệ lấp đầy và giá thuê ký mới — đang phục hồi với tốc độ nhanh hơn nhiều so với giá trị vốn hóa sổ sách của các tòa nhà. Thực trạng này tạo ra mức chiết khấu định giá vô cùng hấp dẫn cho các quỹ đầu tư dài hạn.
Morgan Stanley dự báo chu kỳ bất động sản văn phòng Hong Kong sẽ tiếp bước quỹ đạo phục hồi của New York, mang lại tỷ suất sinh lời vượt trội cho các tập đoàn bất động sản sở hữu danh mục tài sản văn phòng hạng A tại lõi trung tâm.
Các yếu tố nền tảng vận hành đang hồi phục nhanh hơn giá trị tài sản tại cả hai thành phố; cấu trúc này đặc biệt thuận lợi cho các chủ bất động sản Hong Kong có tỷ trọng lớn ở phân khúc văn phòng cao cấp.