Bước ngoặt trong chiến lược của Goldman Sachs
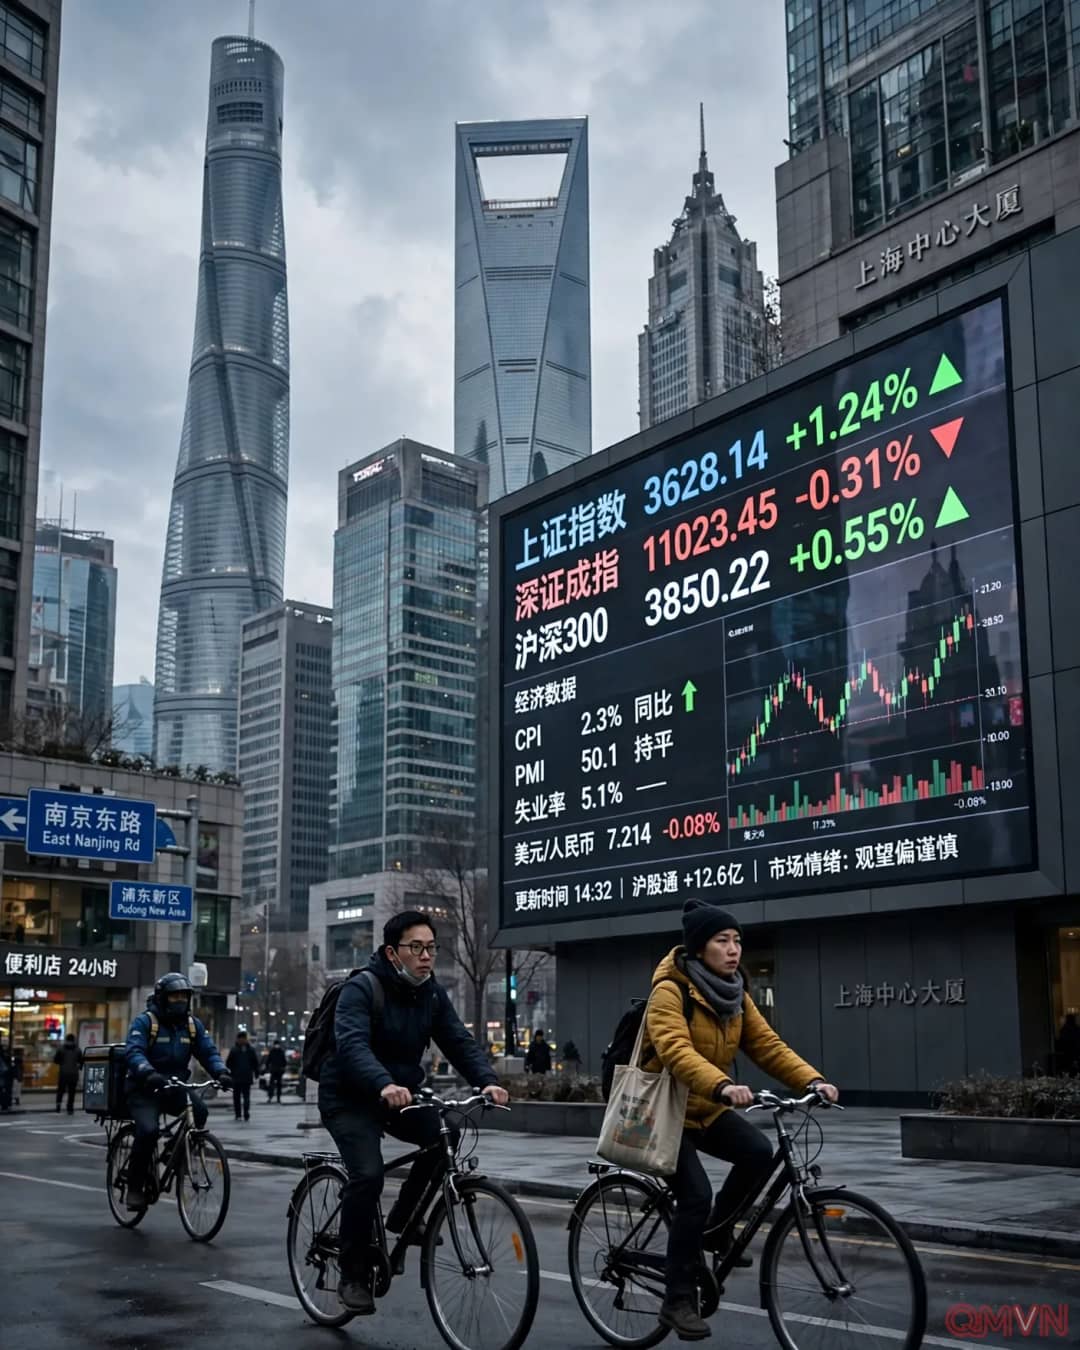
Theo thông tin được South China Morning Post công bố ngày 16/11, Goldman Sachs chuyển ưu tiên sang cổ phiếu H cho năm 2027. Ngân hàng dự báo chỉ số CSI 300 của cổ phiếu đại lục có thể tăng khoảng 10% lên 4.500 điểm, song mức tăng tiềm năng không đồng nghĩa việc ngân hàng khuyên tăng tỷ trọng thị trường này. Xếp hạng “tỷ trọng thị trường” biểu thị quan điểm phân bổ tương ứng với chuẩn tham chiếu, khác với dự báo thị trường giảm điểm.
Một bản tóm lược báo cáo chiến lược được công bố cùng ngày cho biết Goldman Sachs dự kiến lợi nhuận trên mỗi cổ phiếu của MSCI China tăng từ khoảng 8% năm 2026 lên 15% năm 2027; chỉ số này có khả năng tăng khoảng 23%. Các số liệu là dự báo dựa trên giả định về lợi nhuận và định giá, không phải cam kết mức sinh lời. Ngân hàng lập luận rằng cổ phiếu niêm yết tại Hong Kong đang ở vùng định giá tương đối thấp sau một năm chịu sức ép địa chính trị và chi phí vốn.
Đáng chú ý, động thái tháng 11 đảo chiều quan điểm của Goldman Sachs hồi tháng 6, khi ngân hàng ưu tiên cổ phiếu A và hạ đánh giá cổ phiếu H. Sự thay đổi thể hiện tính điều kiện của khuyến nghị chiến lược: lợi thế của từng thị trường có thể dịch chuyển khi triển vọng lợi nhuận và giá mua thay đổi.