Từ cuộc gặp ở New York đến tuyên bố khép lại kỷ nguyên kích thích
Trong cuộc phỏng vấn với đài Nippon TV ngày 1/10, bà Takaichi thừa nhận ông Trump đã phàn nàn rằng các nhà xuất khẩu Mỹ chịu thiệt vì đồng yên rẻ, và bà thừa nhận việc đồng yên bị định giá thấp là một vấn đề. Theo báo Nikkei, sau cuộc gặp, bà từng bày tỏ với các trợ lý sự khó chịu khi Nhật Bản phải lắng nghe mối lo của Mỹ.
Chúng tôi đang thúc đẩy đầu tư trong nước để nâng tốc độ tăng trưởng tiềm năng của Nhật Bản, tăng việc làm chất lượng và thu nhập, cải thiện tâm lý tiêu dùng, thúc đẩy lợi nhuận doanh nghiệp và cuối cùng dẫn đến tăng thu thuế một cách tự nhiên.
Dù các chương trình chính sách vẫn mang tính mở rộng, thông điệp nền tảng là không thể nhầm lẫn: thời kỳ “Abenomics”, gói chính sách bơm tiền vào nền kinh tế bằng lãi suất thấp, chi tiêu công lớn và in tiền của ngân hàng trung ương, đã khép lại.
Đồng yên yếu và sức ép từ Washington
Sức ép trước mắt xuất phát từ khoảng cách lãi suất toàn cầu ngày càng lớn, khi Nhật Bản giữ chi phí vay thấp trong lúc các ngân hàng trung ương lớn tăng lãi suất.
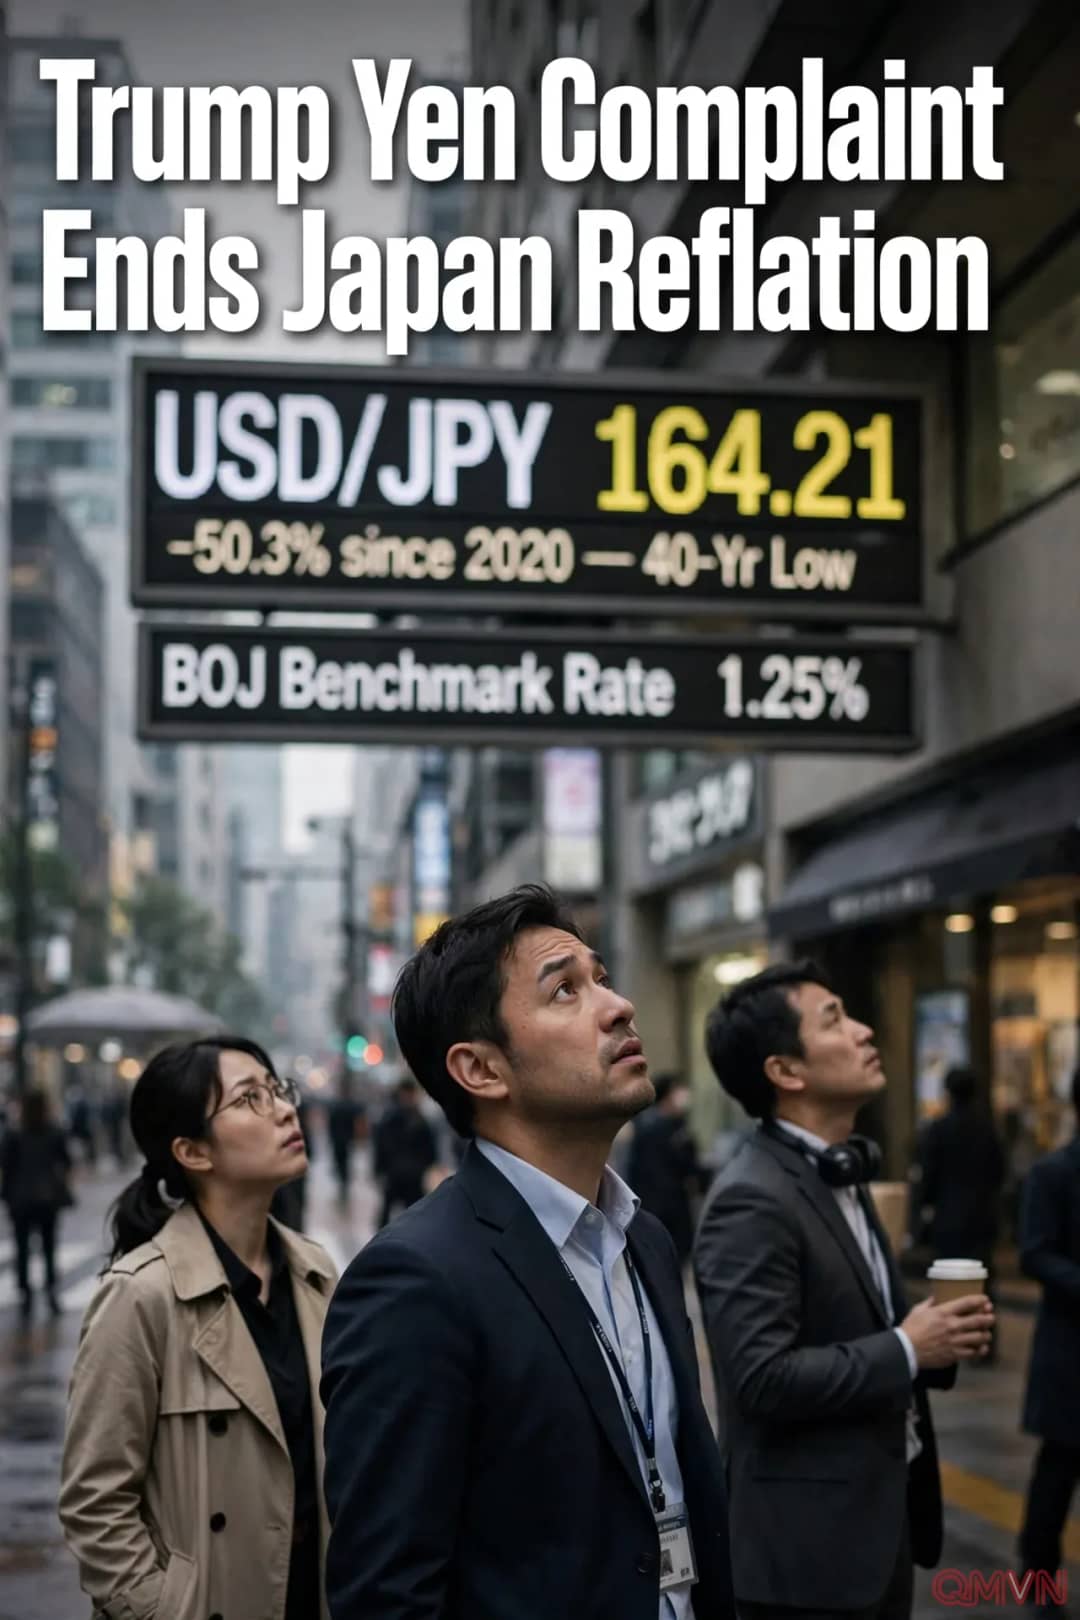
- Đồng yên mất giá hơn 50% so với USD kể từ năm 2020, chạm vùng thấp nhất 40 năm quanh 164 yên đổi 1 USD hồi tháng Bảy.
- Nhật Bản đã chi hơn 27.000 tỷ yên để can thiệp thị trường ngoại hối trong năm 2026.
- Tháng Bảy, Washington và Tokyo tiến hành đợt can thiệp chung hiếm hoi để mua yên, lần đầu kể từ khủng hoảng tài chính châu Á năm 1998, nhưng hiệu quả chỉ ngắn ngủi.
- Bộ trưởng Tài chính Mỹ Scott Bessent thẳng thừng yêu cầu Tokyo “dừng kích thích”.
Đồng yên yếu có lợi cho du khách và lợi nhuận ở nước ngoài của các nhà xuất khẩu Nhật, nhưng gây bất lợi cho nhà sản xuất Mỹ và đẩy giá thực phẩm, nhiên liệu nhập khẩu tăng, khiến lạm phát lõi tại Tokyo lên 2,7% trong tháng Chín.
Thông điệp hay thực chất?
Theo cựu thành viên hội đồng Ngân hàng Trung ương Nhật Bản Sayuri Shirai, nay là giáo sư Đại học Keio, Washington có đòn bẩy chính trị đáng kể, đặc biệt khi tỷ giá gắn với đàm phán thương mại, và sức ép của Mỹ khiến Tokyo khó tỏ ra thoải mái với tình trạng yên yếu kéo dài.
Trong chừng mực Nhật Bản giờ đã có lạm phát, điều kiện rõ ràng đã khác so với những thập kỷ giảm phát trước đại dịch. Vì vậy, rời bỏ ngôn ngữ kích thích lạm phát là hợp lý và có lẽ thuận lợi về chính trị.
Ông Stefan Angrick, trưởng bộ phận kinh tế châu Á - Thái Bình Dương của Moody’s Analytics, cho rằng cuộc tranh luận chủ yếu xoay quanh thông điệp hơn là thực chất kinh tế, và ngay cả những người ủng hộ chính sách tài khóa chủ động cũng không muốn tạo ấn tượng rằng “cái gì cũng được”.
Ngân hàng trung ương và nỗi lo tài khóa
Bà Takaichi, được xem là người ủng hộ chi tiêu mạnh tay, bị cho là dè dặt trước việc Ngân hàng Trung ương Nhật Bản tăng lãi suất. Tại cuộc họp giữa tháng Chín, khi lãi suất cơ bản được nâng lên 1,25%, mức cao nhất 31 năm, một đại diện Văn phòng Nội các đã nhắc ngân hàng trung ương xem xét kỹ tác động tích lũy của các lần tăng lãi suất, phát biểu bị thị trường hiểu là sức ép chính trị và khiến đồng yên tiếp tục bị bán tháo.
Thị trường cũng lo ngại về sức khỏe tài khóa với nợ công khoảng 200% GDP, cao nhất trong các nước phát triển. Bà Takaichi chưa nêu rõ cách bù đắp khoảng 10.000 tỷ yên hụt thu từ kế hoạch giảm thuế tiêu dùng thực phẩm trong hai năm, đồng thời công bố kế hoạch tăng trưởng với 17 lĩnh vực trọng điểm như AI, bán dẫn và đóng tàu, gắn với cam kết huy động 370.000 tỷ yên đầu tư công tư đến năm 2040.
Vượt qua khẩu hiệu
Nhà kinh tế kỳ cựu Richard Katz gọi các kế hoạch tăng trưởng của bà Takaichi là “ảo tưởng kinh tế” dựa trên nền móng yếu, cho rằng nguyên nhân sâu xa khiến đồng yên yếu là năng lực cạnh tranh của công nghiệp Nhật Bản suy giảm.
Có một huyền thoại rằng công nghệ và đầu tư tự động tạo ra tăng trưởng. Điều đó không đúng.
Theo bà Shirai, Tokyo cần các biện pháp cụ thể nhằm nâng năng suất, đầu tư doanh nghiệp và sức mua hộ gia đình, giải quyết tình trạng thiếu lao động, đẩy nhanh chuyển đổi số và ưu tiên các dự án có lợi ích kinh tế rõ ràng. Theo bà, phép thử thực sự không phải là chính phủ gọi chính sách là “kích thích” hay “có trách nhiệm”, mà là liệu chính sách có tạo ra tăng trưởng bền vững và thu nhập thực tăng lên hay không.