Đồng euro rơi xuống đáy 17 tháng
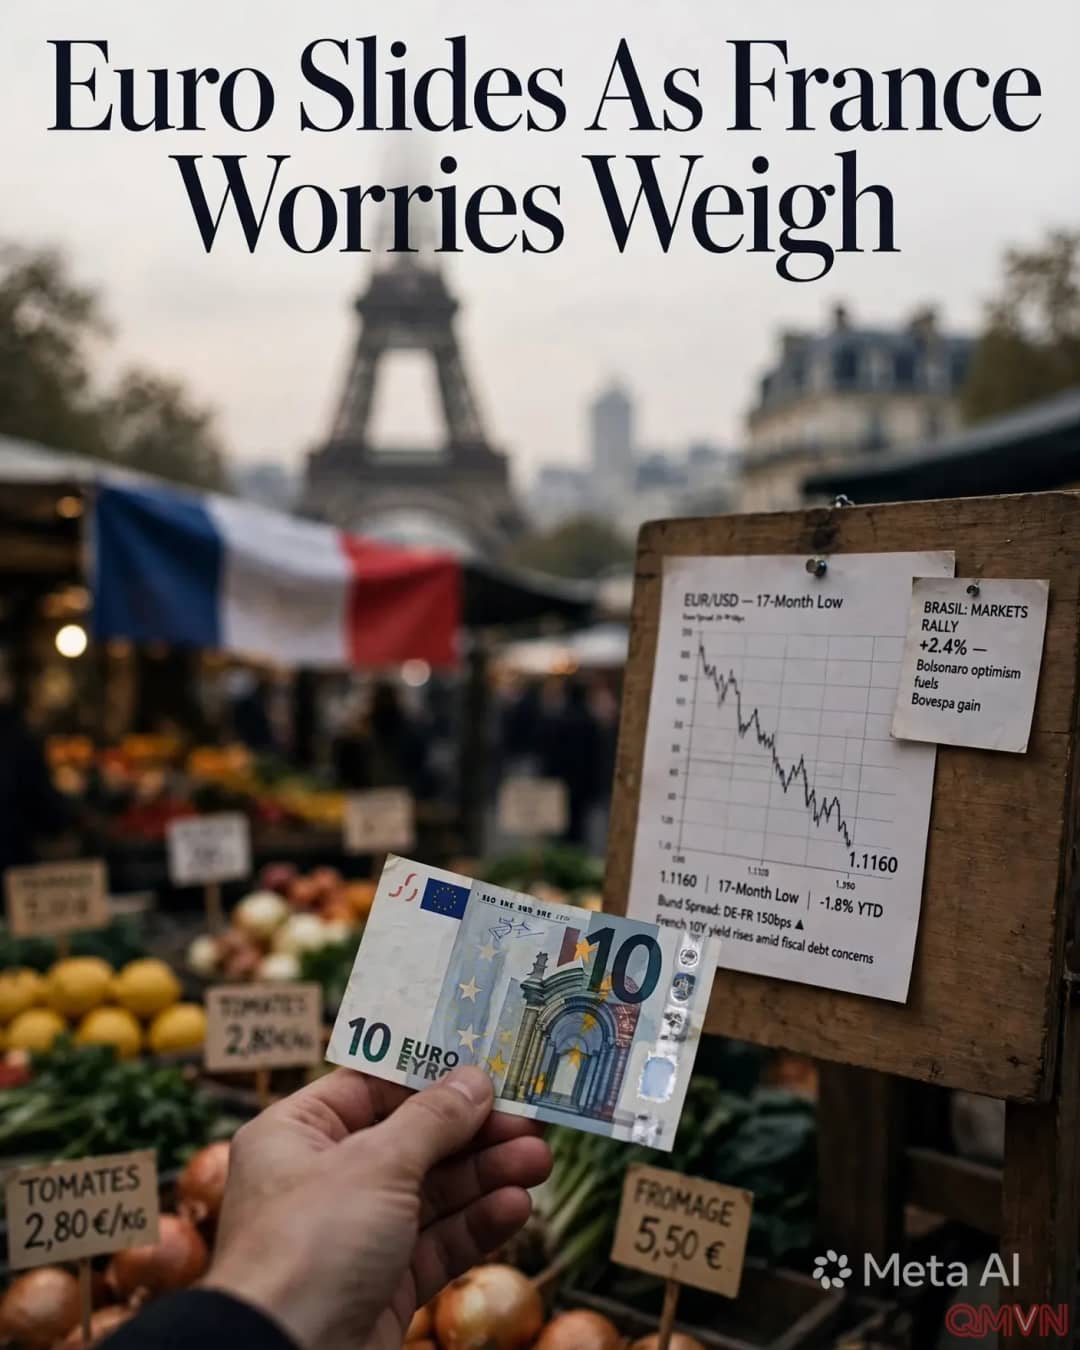
Đồng euro giảm tới 0,8% xuống mức thấp nhất trong 17 tháng là 1,1160 USD, trước khi hồi phục một phần lên 1,1202 USD. Đồng tiền chung châu Âu đã mất khoảng 2,5% trong tháng trước, do nhà đầu tư lo ngại về nợ công gia tăng và bế tắc chính trị ở Pháp trước cuộc bầu cử tổng thống năm sau.
“Pháp tiếp tục là chủ đề được bàn luận ở châu Âu sáng nay. Đồng euro giảm thêm nửa phần trăm, chênh lệch lợi suất nới rộng và cổ phiếu Pháp kém hiệu quả hơn thị trường. Hiện tại chúng tôi lo lắng nhưng không quá tiêu cực.” — Giuseppe Sersale
Chỉ số STOXX 600 toàn châu Âu vẫn tăng 0,5%, nhưng chỉ số chứng khoán Paris giảm xuống mức thấp nhất trong sáu tháng. Trong khi đó, cổ phiếu Tây Ban Nha gần như không bị ảnh hưởng bởi lời kêu gọi bầu cử sớm vào tháng tới của Thủ tướng Pedro Sánchez, nhờ nền tảng tăng trưởng kinh tế vững chắc.
Nỗi lo tài khóa của Pháp
Mức bù rủi ro mà nhà đầu tư đòi hỏi khi nắm giữ trái phiếu chính phủ Pháp kỳ hạn 10 năm so với trái phiếu Đức an toàn hơn đã vượt 150 điểm cơ bản hôm thứ Sáu, làm dấy lên lo ngại về nguy cơ lây lan sang các thị trường châu Âu khác. Lợi suất trái phiếu Pháp kỳ hạn 10 năm ở quanh mức 4,86%, sau khi có lúc chạm đỉnh 4,993%.
“Pháp là rủi ro thực sự đối với mức bù rủi ro của đồng euro.” — Neil Wilson
Theo chiến lược gia Neil Wilson của Saxo, kế hoạch giảm thâm hụt ngân sách của chính phủ Pháp vẫn phải trải qua sự giám sát của Quốc hội và có thể bị nới lỏng. Bối cảnh này càng thêm phức tạp khi làn sóng biểu tình của học sinh và các khoản cắt giảm chi tiêu trong ngân sách năm 2027 đang gây căng thẳng chính trị.
Thị trường Brazil kỳ vọng bứt phá
Cổ phiếu Brazil được kỳ vọng tăng mạnh sau khi Thượng nghị sĩ Flávio Bolsonaro vượt các dự báo thăm dò trong vòng một bầu cử tổng thống và tiến vào vòng hai đối đầu với Tổng thống Lula. Một quỹ ETF Brazil niêm yết tại Frankfurt tăng tới 15%, trong khi đồng real được dự báo tăng giá so với USD.
Giới đầu tư kỳ vọng một chương trình chính sách thân thiện hơn với doanh nghiệp nếu ông Bolsonaro thắng cử. Tuy nhiên, vòng hai vẫn còn bỏ ngỏ, và phản ứng tích cực của thị trường có thể đảo chiều nếu kết quả cuối cùng khác với kỳ vọng.
Bức tranh thị trường toàn cầu
Báo cáo việc làm tháng Chín yếu hơn dự kiến của Mỹ đã khiến nhà đầu tư gần như loại trừ khả năng Fed tăng lãi suất trong tháng này, dù một đợt tăng vào tháng 12 vẫn được phản ánh phần lớn vào giá. Một số diễn biến đáng chú ý:
- Xác suất Fed tăng lãi suất trong tháng này giảm xuống 18%, từ mức 64% một tuần trước, theo CME FedWatch.
- Chỉ số Nikkei của Nhật Bản tăng 2,4%, chỉ số MSCI châu Á – Thái Bình Dương ngoài Nhật Bản tăng 1,2%.
- Giá dầu Brent tăng 0,3% lên 102,59 USD/thùng, dầu thô Mỹ giảm 0,6% xuống 90,53 USD.
- Giá vàng giao ngay tăng 0,4% lên 4.160,3 USD/ounce.
Chi phí vay vốn tại các nền kinh tế lớn vẫn ở gần mức cao nhất trong nhiều năm, khi tài chính công suy yếu, lượng phát hành nợ lớn và giá năng lượng cao tiếp tục gây áp lực lên thị trường trái phiếu. Lợi suất trái phiếu Mỹ kỳ hạn 10 năm ở mức 5,277%, hỗ trợ đồng USD.