Đòn thuế mới nhắm vào lương hưu
Các quỹ hưu trí đóng góp xác định, nơi thu nhập khi nghỉ hưu phụ thuộc vào số tiền đóng vào và hiệu quả đầu tư, đến nay vẫn nằm ngoài phạm vi thuế thừa kế. Điều đó sắp thay đổi. Như ông McPhail giải thích, quy định mới có thể tạo ra nhiều tầng thuế:
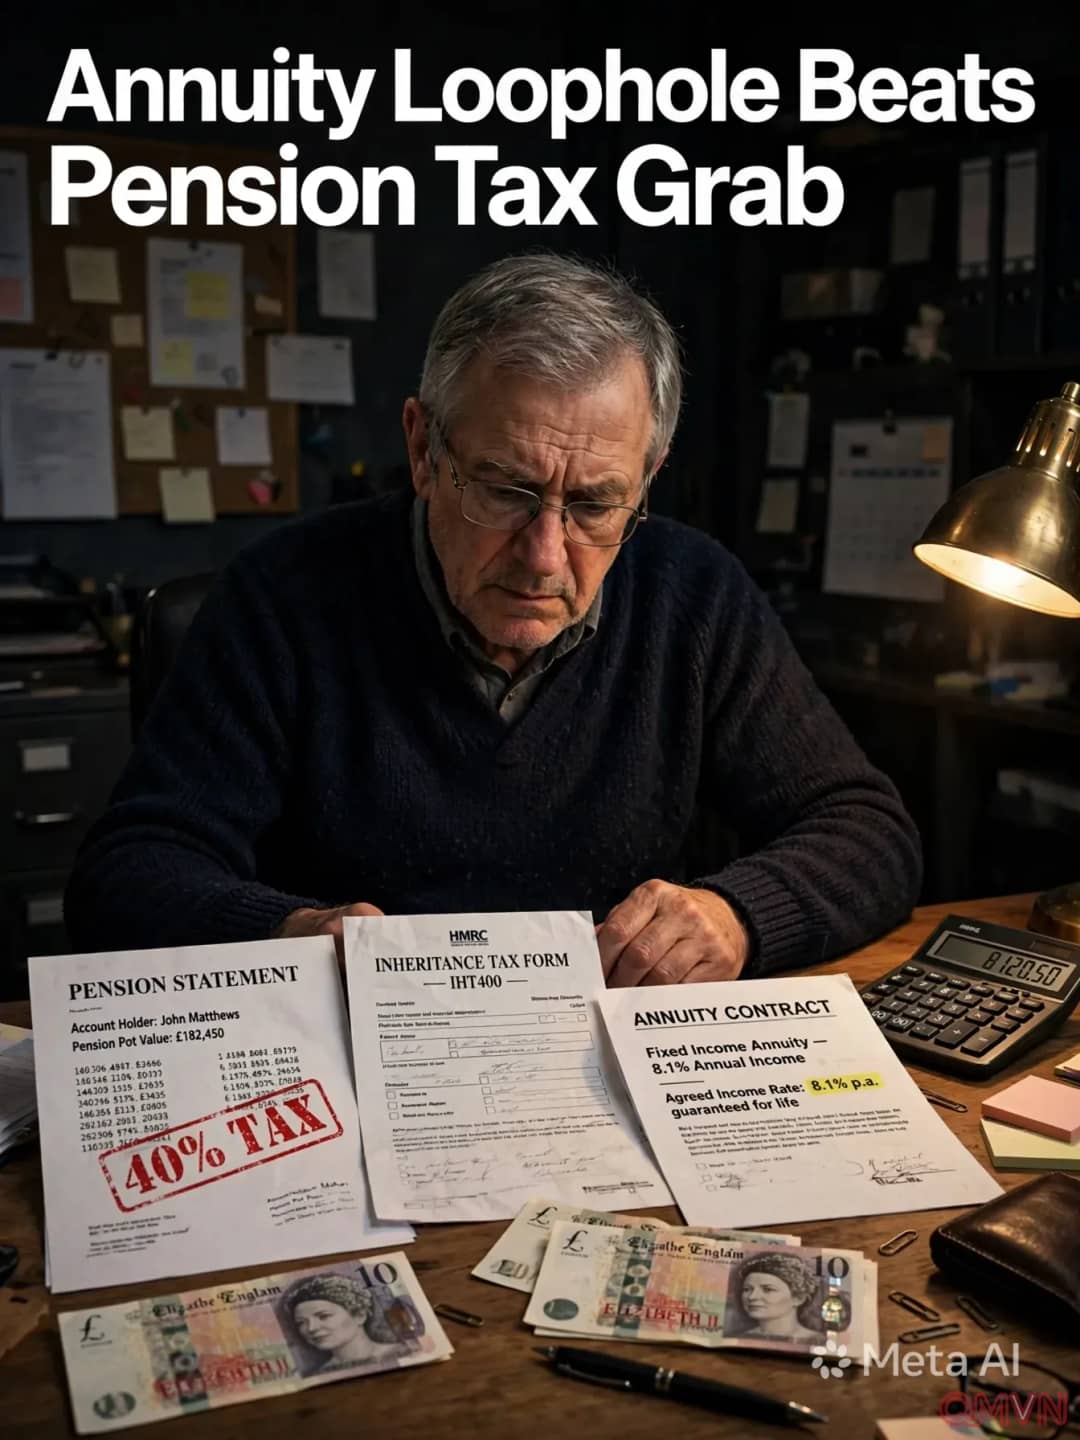
- Thuế thừa kế tới 40% trên giá trị quỹ hưu chưa sử dụng được tính vào phần di sản vượt ngưỡng miễn thuế.
- Thuế thu nhập đối với người thụ hưởng khi rút tiền thừa kế từ người qua đời ở tuổi 75 trở lên, với người chịu thuế suất cao có thể mất thêm 40% phần còn lại.
- Nguy cơ mất một phần khoản miễn trừ nhà ở 175.000 bảng nếu quỹ hưu đẩy di sản vượt 2 triệu bảng, có thể khiến hóa đơn thuế của một cặp vợ chồng tăng thêm tới 140.000 bảng.
Quỹ hưu để lại cho vợ hoặc chồng, hay bạn đời dân sự, vẫn không bị đánh thuế thừa kế ngay, nhưng với nhiều gia đình, khoản thuế chỉ bị hoãn lại đến khi người còn lại qua đời.
Sự trở lại bất ngờ của niên kim
Niên kim từ lâu bị coi là lỗi thời, mang lại giá trị kém khi lãi suất thấp. Khi lãi suất tăng, bức tranh đã thay đổi. Ông McPhail lưu ý một người 65 tuổi có sức khỏe tương đối tốt hiện có thể nhận thu nhập cố định khoảng 8,1% giá trị quỹ hưu mỗi năm, lên hơn 8,5% với người có sức khỏe kém hơn hoặc hút thuốc. Ngay cả niên kim gắn với lạm phát cũng mang lại khoảng 5,5% đến 6%.
Với mức 8,1%, người mua sẽ thu về tương đương số tiền đầu tư ban đầu sau khoảng 12 năm, và những người sống lâu cuối cùng có thể nhận gần gấp đôi. Ngược lại, người giữ quỹ hưu để đầu tư và rút dần chỉ có thể rút bền vững khoảng 3% đến 4% mỗi năm từ lợi tức tự nhiên của danh mục.
Niên kim thay đổi bức tranh thuế ra sao
Điểm mấu chốt là khi quỹ hưu đã được dùng để mua niên kim, khoản vốn ấy không còn. Nó không còn là một phần của di sản, nên không thể bị đánh thuế thừa kế và không làm giảm khoản miễn trừ nhà ở. Bản thân thu nhập từ niên kim vẫn chịu thuế thu nhập.
Nếu người hưởng niên kim không cần đến toàn bộ thu nhập, họ có thể chuyển cho con cháu. Theo quy định về quà tặng từ thu nhập thường xuyên, những khoản tặng đều đặn không làm giảm mức sống của người tặng sẽ không bị tính thuế thừa kế. Ngoài ra, khi đã bảo đảm nguồn thu nhập ổn định, người nghỉ hưu có thể tự tin hơn khi tặng các tài sản khác; quà tặng thường nằm ngoài di sản nếu người tặng sống thêm bảy năm.
Những đánh đổi
Niên kim không phải giải pháp hoàn hảo. Một khi đã mua, quyết định thường không thể đảo ngược, và người mua từ bỏ quyền kiểm soát khoản vốn cùng tiềm năng tăng trưởng đầu tư. Nếu người hưởng qua đời sớm, niên kim tiêu chuẩn có thể chi trả ít hơn nhiều so với số tiền bỏ ra, trừ khi bổ sung điều khoản bảo đảm hoặc quyền lợi cho người còn sống, điều làm giảm mức thu nhập.
Niên kim cố định cũng có thể mất giá trị thực nếu lạm phát tăng, còn loại gắn với lạm phát lại khởi đầu ở mức thấp hơn. Với một số người tiết kiệm, giữ sự linh hoạt bằng cách rút dần, hoặc kết hợp niên kim với khoản tiết kiệm đầu tư, có thể vẫn là sự cân bằng tốt hơn.
Tư vấn là điều quan trọng
Bởi quy định thuế, sức khỏe, hoàn cảnh gia đình và mục tiêu tài chính mỗi người rất khác nhau, các chuyên gia khuyên người tiết kiệm nên nhìn toàn cảnh trước khi hành động. Một chuyên gia tư vấn tài chính được cấp phép có thể giúp cân nhắc các lựa chọn và hệ quả lâu dài.
“Có rất nhiều yếu tố thay đổi trong chuyện này, và hoàn cảnh của mỗi người đều riêng biệt.” — Tom McPhail