Sự phân kỳ sâu sắc giữa cơn sốt lợi suất toàn cầu và đáy kỷ lục của Trung Quốc
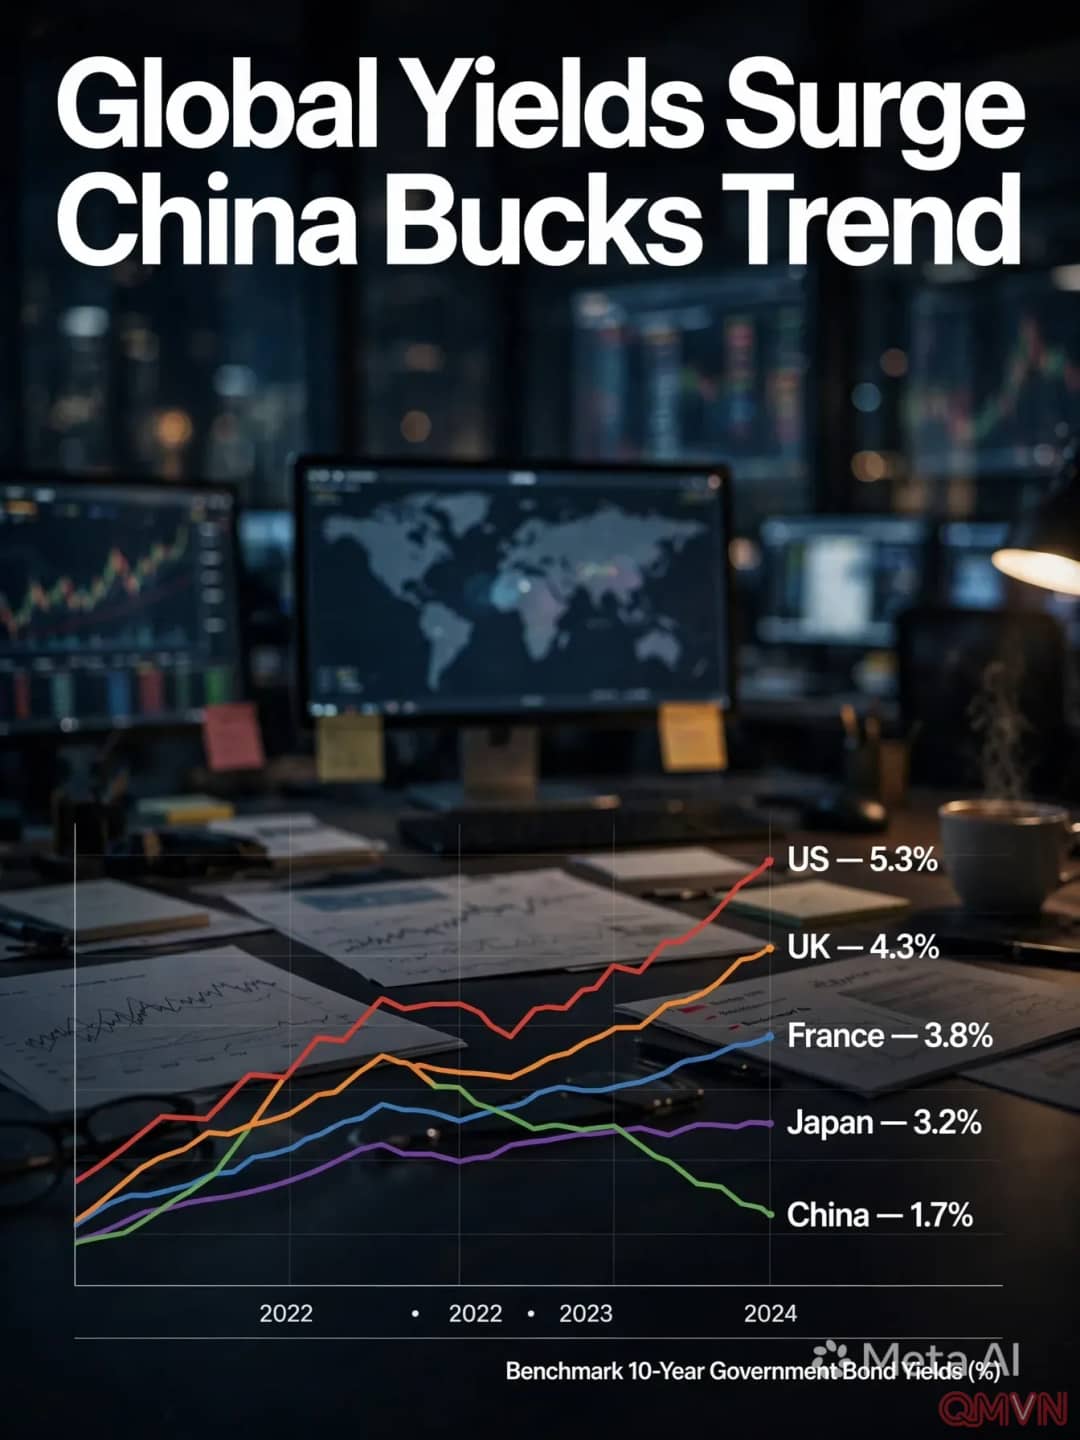
Một đợt bán tháo dữ dội trên thị trường nợ chính phủ toàn cầu đang đẩy lãi suất vay vốn tăng vọt khắp các nền kinh tế phát triển, gây ra tâm lý hoang mang sâu sắc từ Washington, Paris cho tới Tokyo. Trái ngược hoàn toàn với bức tranh chung, giá trái phiếu chính phủ Trung Quốc lại liên tục tăng từ đầu năm tới nay, kéo lợi suất trái phiếu chuẩn kỳ hạn 10 năm của nước này rơi xuống mức chỉ còn 1,7% vào ngày thứ Tư.
Mức lợi suất 1,7% của Trung Quốc hiện thấp hơn hơn 3 điểm phần trăm so với mức lợi suất 5,3% của trái phiếu kho bạc Mỹ kỳ hạn 10 năm, đồng thời thấp hơn đáng kể so với lợi suất chuẩn của Anh, Pháp và thậm chí cả Nhật Bản — quốc gia vốn nổi tiếng nhiều thập kỷ duy trì lãi suất siêu thấp do trì trệ kinh tế.
Trung Quốc đang đi ngược lại toàn bộ xu hướng toàn cầu.
Trong khi lợi suất trái phiếu tại nhiều nền kinh tế đang tiệm cận mức đỉnh của nhiều thập kỷ do áp lực nợ công phình to, lạm phát từ cuộc chiến tại Iran đẩy giá năng lượng tăng vọt và cơn sốt đầu tư vào trí tuệ nhân tạo (AI) hút vốn khỏi trái phiếu chính phủ, thì diễn biến tại Trung Quốc lại bắt nguồn từ các vấn đề hoàn toàn khác.
Mặc dù xuất khẩu vẫn bùng nổ, phần còn lại của nền kinh tế Trung Quốc lại chìm trong uể oải bởi tiêu dùng yếu ớt và khủng hoảng bất động sản kéo dài nhiều năm.
Bẫy dư thừa tiết kiệm và sự đảo chiều chính sách của PBOC
Lợi suất thấp tại Trung Quốc không chỉ phản ánh sự thiếu hụt các cơ hội đầu tư hấp dẫn cho khối tiền tiết kiệm khổng lồ trong nước mà còn gây áp lực giảm thu nhập của người gửi tiền, khiến các hộ gia đình càng có xu hướng tích trữ thêm tiền mặt thay vì chi tiêu tiêu dùng.
Tình trạng dư thừa thanh khoản và chính sách can thiệp tiền tệ tại Trung Quốc ghi nhận những bước chuyển biến căn bản:
Các biện pháp kiểm soát vốn chặt chẽ giam giữ tiền tiết kiệm của hộ gia đình trong nước, trong khi thị trường bất động sản đóng băng khiến kênh trú ẩn an toàn truyền thống bị sụp đổ hoàn toàn.
Thị trường chứng khoán trong nước có những đợt phục hồi ngắn ngủi nhưng nhìn chung tỷ suất sinh lời vẫn ảm đạm, khiến người dân chỉ còn lựa chọn đổ tiền vào các sản phẩm quản lý tài sản đầu tư phần lớn vào trái phiếu.
Ngân hàng Nhân dân Trung Quốc (PBOC) trong năm nay đã chuyển hẳn sang vị thế mua ròng trái phiếu thay vì kế hoạch bán ra như năm 2024, cho thấy Bắc Kinh chấp nhận duy trì chi phí vay thấp để hỗ trợ các khu vực kinh tế đang gặp khó khăn.
Các ngân hàng thương mại Trung Quốc là bên mua trái phiếu lớn nhất, nắm giữ tới 29 nghìn tỷ nhân dân tệ (khoảng 4,4 nghìn tỷ USD) trái phiếu tính đến tháng 8, tăng gấp đôi so với năm 2022 do nhu cầu vay vốn sụt giảm.
"Trung Quốc vẫn đang dư thừa tiết kiệm nghiêm trọng. Một phần lớn lượng tiền đó cuối cùng chỉ biết chảy vào thị trường trái phiếu." - Julian Evans-Pritchard
Giới chuyên gia nhận định rằng lợi suất trái phiếu thấp kỷ lục phát đi tín hiệu u ám về triển vọng tăng trưởng kinh tế, làm suy giảm động lực tuyển dụng và mở rộng đầu tư của các doanh nghiệp. Tình trạng này đặt chính phủ Trung Quốc vào thế tiến thoái lưỡng nan giữa việc kích thích chi tiêu nội địa và đảm bảo an toàn ổn định cho hệ thống tài chính quốc gia.