Từ nỗi lo thiếu dầu đến dự báo dư cung
Trong phần lớn năm 2026, nỗi lo gián đoạn vận tải đã chi phối giao dịch dầu. Báo cáo tháng 11 của IEA đưa ra một cách nhìn khác: nguồn cung quý IV ước khoảng 105 triệu thùng/ngày, cao hơn nhu cầu dự kiến 1,7 triệu thùng/ngày. Dự báo dư cung không đồng nghĩa giá dầu sẽ giảm mãi, bởi đó là phép tính tại một thời điểm nhất định, phụ thuộc vào sản lượng, tiêu thụ và tồn kho. Dẫu vậy, thay đổi này buộc thị trường định giá lại những rủi ro từng được xem là chủ đạo.
Đến 14 giờ 10 GMT ngày 16/11, Brent giảm 1,67 USD/thùng, còn WTI giảm 1,14 USD/thùng. Đây là giá giao dịch trong phiên, không phải giá chốt ngày, nên hoàn toàn có thể thay đổi. Mức giảm cho thấy nhà đầu tư đang chú ý nhiều hơn tới số dầu thực tế trở lại thị trường, dù nguy cơ một đợt gián đoạn mới chưa biến mất.
Trước đó IEA dự báo quý IV thiếu dầu. Việc chuyển sang kịch bản dư cung ảnh hưởng trực tiếp đến nhà máy lọc dầu mua nguyên liệu, chính phủ theo dõi lạm phát và quốc gia xuất khẩu tính toán sản lượng. Với bên bán, tăng khối lượng giao hàng có thể giúp khôi phục doanh thu, nhưng đồng thời gây sức ép lên giá mỗi thùng.
Hormuz vẫn là nút thắt mong manh
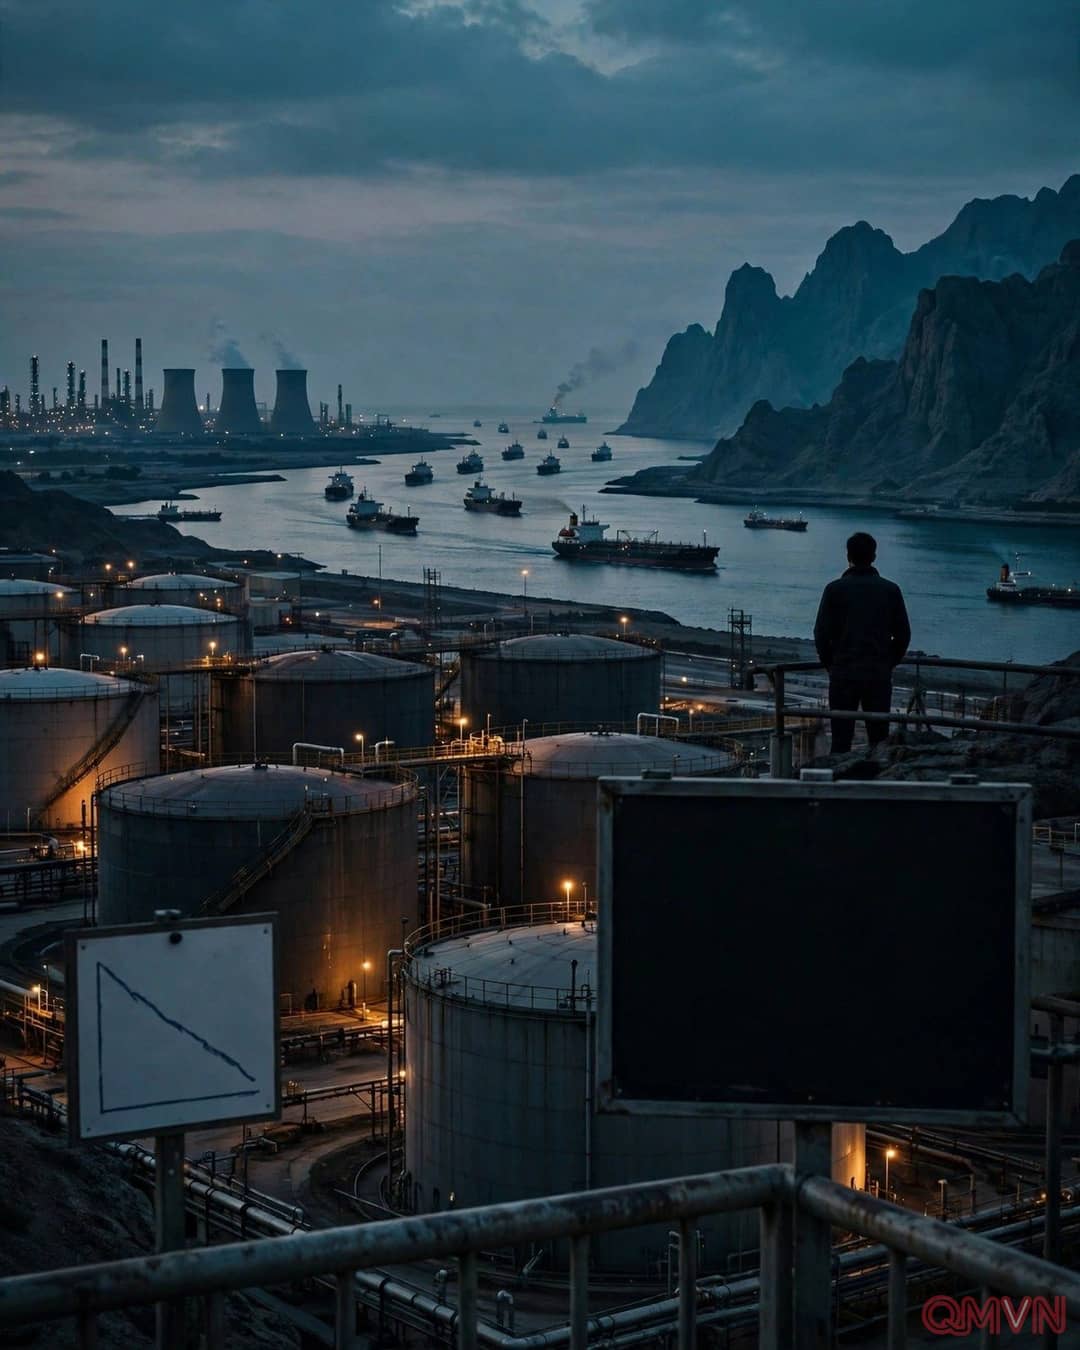
Eo biển Hormuz nối các nước xuất khẩu vùng Vịnh với thị trường thế giới. Theo số liệu IEA được Reuters dẫn lại, khoảng 15 triệu thùng dầu thô đi qua tuyến đường này mỗi ngày trong năm 2025.