Đòn trừng phạt khẩn cấp và các hạn chế hoạt động ngặt nghèo
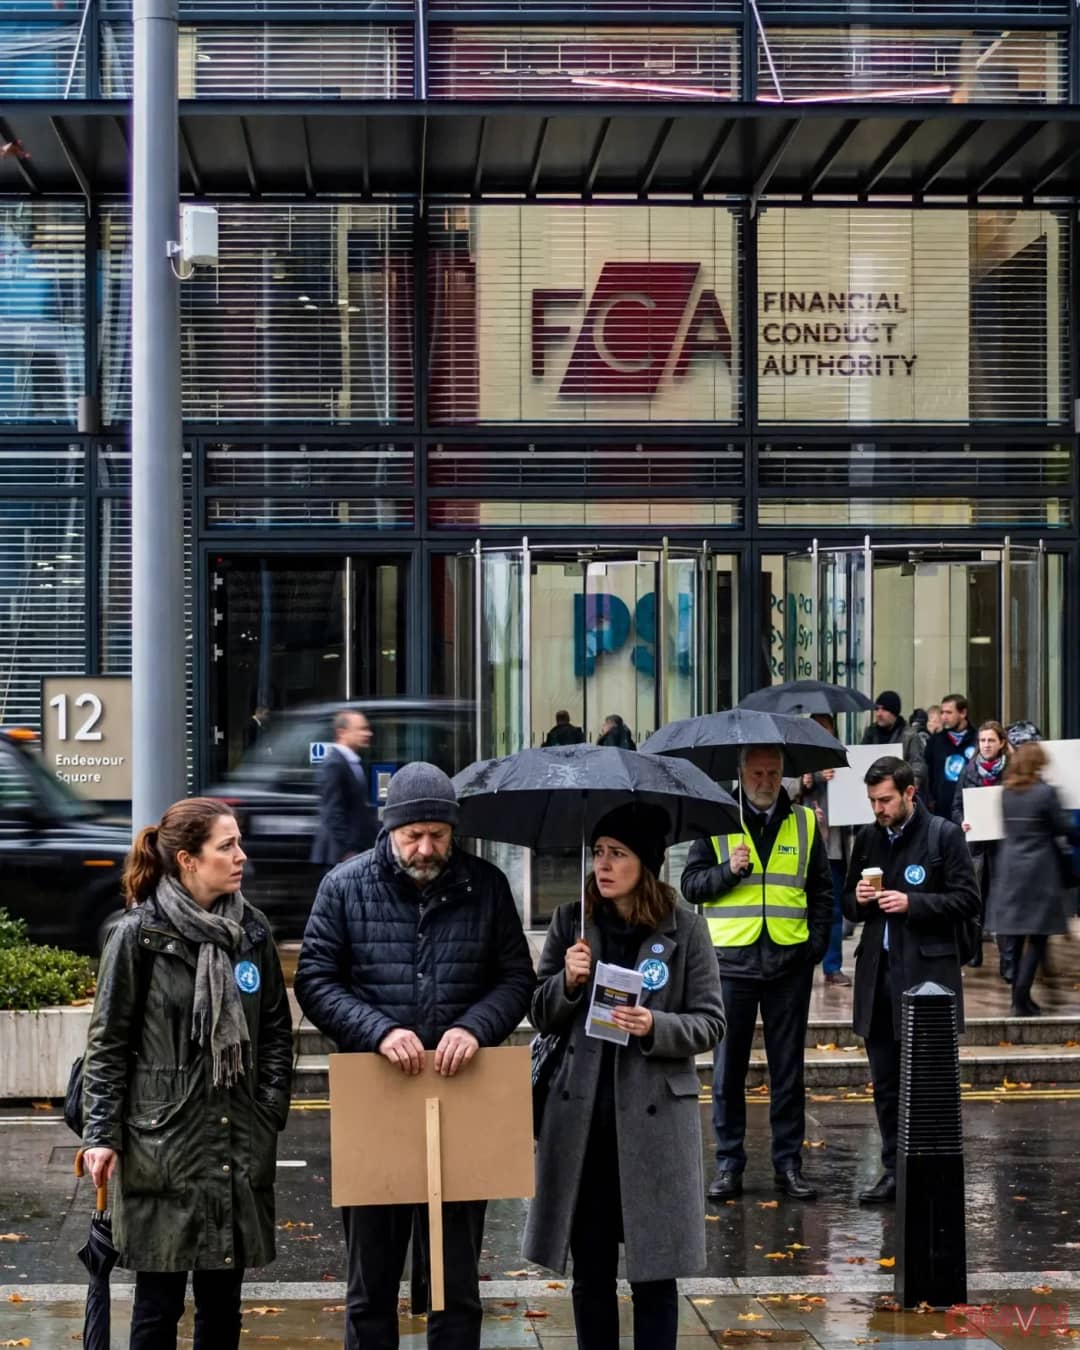
Cơ quan Quản lý Tài chính Anh (FCA) vừa kích hoạt các biện pháp can thiệp khẩn cấp đối với 6 định chế tín dụng tư nhân sau khi các đợt thanh tra chuyên ngành phát hiện hệ thống kiểm soát tài chính của các đơn vị này không đáp ứng các chuẩn mực pháp lý về phòng chống rửa tiền (AML). Các quyết định này giáng một đòn nặng nề vào năng lực vận hành thương mại của nhóm doanh nghiệp vi phạm.
Phạm vi của lệnh trừng phạt áp đặt các hạn chế toàn diện và tức thì: các doanh nghiệp này bị cấm tuyệt đối việc tiếp nhận khách hàng mới, không được phép ký kết bất kỳ thỏa thuận cấp vốn hoặc gia hạn tín dụng nào, và ở một số trường hợp cụ thể, bị đình chỉ quyền chấp nhận các dòng tiền thanh toán nợ từ chính những khách hàng hiện hữu nhằm ngăn chặn nguy cơ dòng tiền bẩn thâm nhập vào hệ thống tài chính chính quy.
Chúng tôi đã cảnh báo các doanh nghiệp Phụ lục 1 rằng họ sẽ phải đối mặt với sự giám sát chặt chẽ; khi họ không thể đáp ứng yêu cầu quản lý rủi ro rửa tiền, chúng tôi sẽ can thiệp.
Vết nứt từ nhóm tổ chức tài chính Phụ lục 1 và bài học sụp đổ
Các doanh nghiệp bị áp lệnh hạn chế thuộc nhóm pháp nhân được gọi là 'các công ty Phụ lục 1' (Annex 1 firms) – những tổ chức cho vay đặc thù chỉ cần đăng ký với FCA cho mục đích giám sát phòng chống rửa tiền chứ không thuộc diện chịu sự điều tiết và giám sát an toàn tài chính toàn diện như các ngân hàng thương mại truyền thống. Khoảng trống giám sát này từng bị nhiều tổ chức tín dụng ngầm lợi dụng để mở rộng quy mô tín dụng bất động sản và cho vay bắc cầu.
Quyết tâm thanh tra của FCA bùng nổ mạnh mẽ sau vụ đổ vỡ lịch sử hồi đầu năm của tập đoàn tài chính thế chấp Mortgage Financial Solutions (MFS). Sự sụp đổ của một định chế cho vay bất động sản quy mô lớn do những sai phạm trong quản trị rủi ro đã phơi bày nguy cơ lây lan dây chuyền sang các ngân hàng lớn và quỹ đầu tư, buộc cơ quan quản lý phải rà soát toàn diện danh sách gần 900 tổ chức đăng ký Phụ lục 1 trên toàn quốc.
Cơ quan Quản lý Tài chính cam kết sẽ tăng cường giám sát các bên cho vay phi điều tiết sau sự sụp đổ của tổ chức tài chính Mortgage Financial Solutions.
Cảnh báo rủi ro hệ thống và kỷ nguyên siết chặt tín dụng tư nhân
Thị trường tín dụng tư nhân (private credit) tại Anh và toàn cầu đã bùng nổ với tốc độ phi mã trong những năm gần đây, trở thành kênh huy động vốn thay thế quan trọng khi các ngân hàng truyền thống thu hẹp hạn mức tín dụng. Tuy nhiên, sự tăng trưởng nóng mà thiếu đi các cơ chế nhận biết khách hàng (KYC) chặt chẽ đã biến lĩnh vực này thành điểm đến ưa thích của các dòng tiền mờ ám tìm cách né tránh hệ thống ngân hàng chính thống.
FCA cũng đồng thời phát đi khuyến cáo đanh thép tới các ngân hàng và tổ chức tài chính được quản lý chính thức, yêu cầu họ phải thực hiện thẩm định chuyên sâu (due diligence) độc lập khi có quan hệ giao dịch với các công ty Phụ lục 1. Việc kiểm tra tình trạng đăng ký và năng lực quản trị rủi ro thực chất của đối tác sẽ là trách nhiệm pháp lý bắt buộc, mở ra một chu kỳ thanh lọc toàn diện đối với thị trường tín dụng ngầm.
Việc đăng ký phòng chống rửa tiền không thể thay thế cho nghĩa vụ thẩm định độc lập của các định chế tài chính khi giao dịch với các bên cho vay chuyên biệt.