Tesla – SpaceX và bài toán quyền kiểm soát
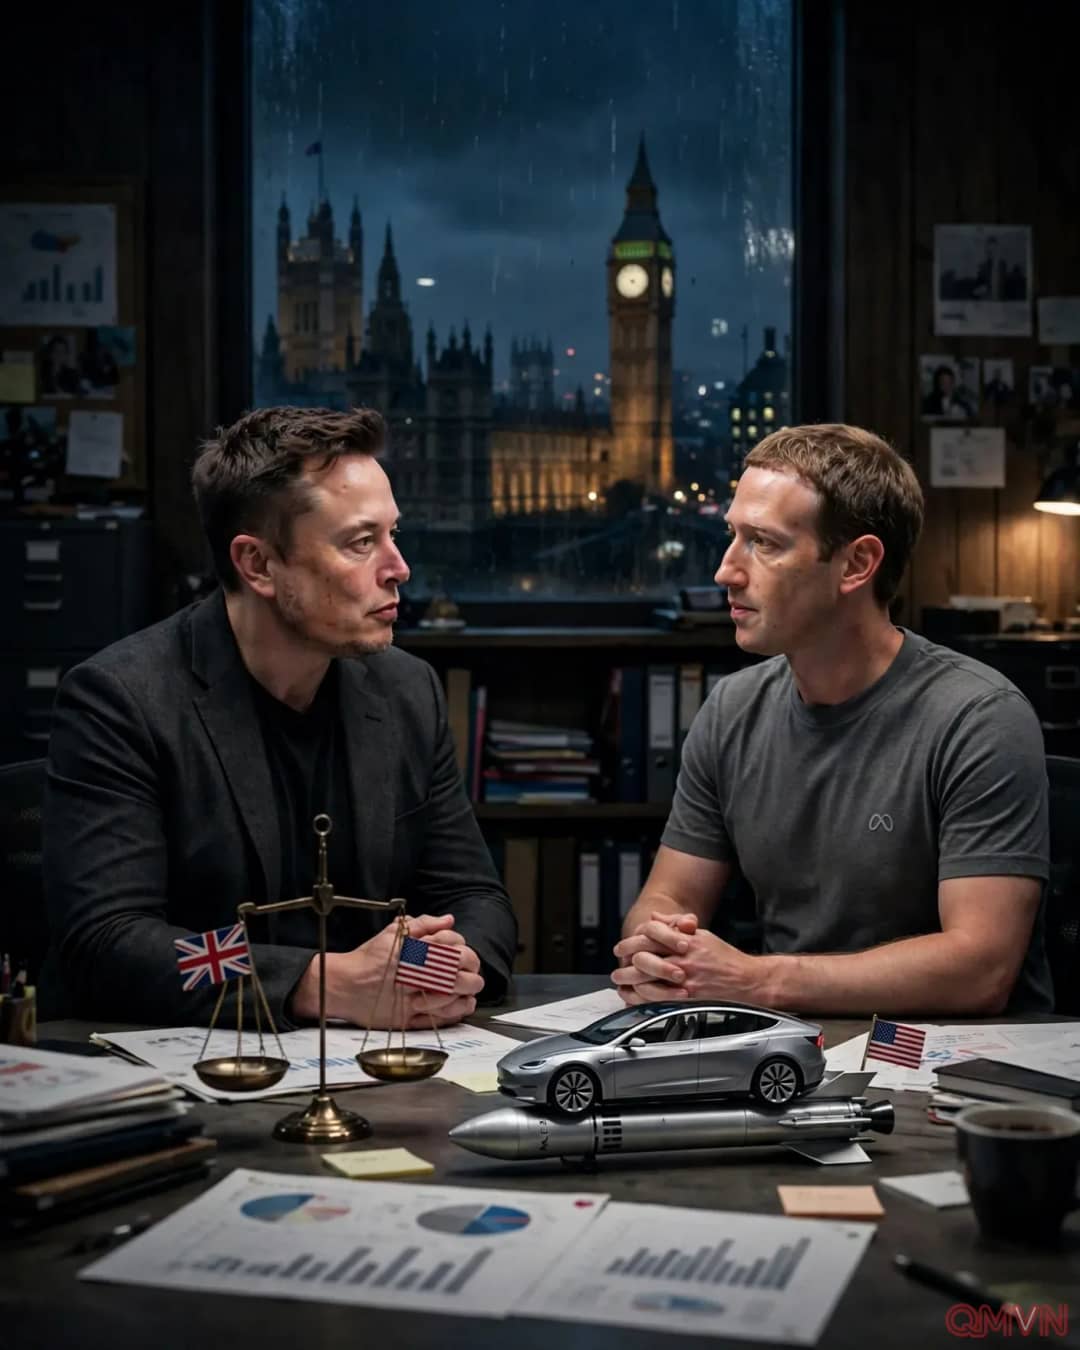
Đầu tháng 10, Elon Musk gây chú ý khi giới thiệu mẫu Roadster thế hệ mới của Tesla có thể bay nhờ động cơ tên lửa, rồi tuần trước tiết lộ muốn sáp nhập hãng xe điện vào SpaceX. Theo logic của Musk, cả Tesla và SpaceX về bản chất đều là các khoản đặt cược vào trí tuệ nhân tạo và đang cạnh tranh nhau về chip máy tính. Giới phê bình cho rằng doanh số chững lại khiến Tesla cần “người anh lớn” SpaceX che chắn.
Nhưng theo bài bình luận, cốt lõi của thương vụ là quyền kiểm soát. Musk là cổ đông kiểm soát của SpaceX nhờ cấu trúc cổ phiếu hai lớp, trong khi tại Tesla, ông chỉ sở hữu 20% dưới dạng cổ phiếu phổ thông. Một thương vụ sáp nhập nhiều khả năng sẽ giúp ông nắm quyền chi phối cả hai. Tương tự, ông chủ Meta Mark Zuckerberg vừa thuyết phục hội đồng quản trị tạo ra một loại cổ phiếu mới để ông có thể bán nhằm trả thuế tại California mà không làm loãng tỷ lệ kiểm soát.
Vì sao nước Anh dè dặt
Nước Anh từ lâu né tránh cổ phiếu hai lớp vì nhà đầu tư không thích những công ty mà hội đồng quản trị gần như không thể thay thế giám đốc điều hành. Điều này được xem là một lý do khiến các công ty công nghệ lớn, giàu triển vọng không chọn niêm yết tại London.
Cựu Bộ trưởng Kinh doanh Peter Kyle, người từng đặt mục tiêu xây dựng một công ty nghìn tỷ USD tại Anh, cho rằng cần có động lực tài chính phù hợp, dù đây chỉ là một phần của bài toán bên cạnh trợ cấp và cắt giảm quy định.
Các nhà sáng lập cần có những động lực tài chính phù hợp để thành lập công ty, tách công ty và ở lại đây. Chúng ta cần cạnh tranh được với châu Âu và Mỹ ở mặt trận này.
FCA đã nới lỏng quy định: năm 2024, cơ quan này bỏ mọi giới hạn thời gian đối với cổ phiếu hai lớp do cá nhân nắm giữ. Dù vậy, chưa doanh nghiệp nào thực sự dám tận dụng, và những thử nghiệm trước đó ở Anh không mấy thành công:
- Năm 2021, nhà sáng lập THG Matt Moulding buộc phải từ bỏ “cổ phần vàng” cho phép ông phủ quyết các thương vụ thâu tóm.
- Tại Deliveroo, cổ phiếu hai lớp của Will Shu hết hiệu lực sau ba năm, sau đợt IPO đáng thất vọng.
- Đồng sáng lập Wise Kristo Kaarmann giữ được cổ phiếu hai lớp bằng cách chuyển niêm yết sang Mỹ đầu năm nay, bất chấp sự phản đối của người đồng sáng lập.
Lợi và hại của quyền lực tập trung
Các nghiên cứu về việc cổ phiếu hai lớp có giúp doanh nghiệp hoạt động tốt hơn hay không cho kết quả khác nhau. Một số cho thấy lợi ích giảm dần theo thời gian, dù cơ chế này thường giúp chống thâu tóm và cho phép theo đuổi chiến lược dài hạn.
Tác giả bài bình luận cho rằng có lẽ tốt hơn nếu Anh cưỡng lại xu hướng này: quyền bãi nhiệm giám đốc là sự bảo vệ thiết yếu cho cổ đông, và cổ phiếu hai lớp vi phạm nguyên tắc “một cổ phiếu, một phiếu bầu”. Trao toàn quyền cho những nhân vật như Zuckerberg hay Musk đồng nghĩa với chấp nhận họ có thể đưa ra nhiều quyết định sai lầm, như khoản đầu tư 80 tỷ USD không mang lại kết quả của Meta vào “vũ trụ ảo”. Một SpaceX hợp nhất gồm cả Tesla, Starlink, xAI và mạng xã hội X, theo tác giả, sẽ là tập đoàn dễ bị chia tách bất cứ khi nào Musk muốn rút lui.
BP khép lại vụ Deepwater Horizon với Louisiana
Cùng bài viết, tác giả đề cập việc BP chấm dứt tranh chấp 15 năm với bang Louisiana về thảm họa Deepwater Horizon năm 2010, khi giàn khoan của hãng phát nổ khiến 11 người thiệt mạng và làm ô nhiễm hơn 1.100 dặm bờ biển vịnh Mexico. Thống đốc Jeff Landry đăng ảnh tươi cười cùng Giám đốc điều hành BP Meg O’Neill. Theo thỏa thuận với năm bang, BP sẽ phải chi tổng cộng 65 tỷ USD đến năm 2033; với Louisiana, hãng còn bảy khoản trả chậm tổng cộng 373 triệu USD và nay đồng ý trả trước 350 triệu USD để tất toán.
Theo tác giả, đây không hẳn là chuyện tiền bạc mà là nỗ lực của bà O’Neill, người gia nhập BP mới bảy tháng, nhằm “làm sạch” hình ảnh công ty. BP dự kiến công bố lợi nhuận quý III đạt 7,3 tỷ USD và vẫn còn phải trả 6,8 tỷ USD liên quan tới Deepwater Horizon đến năm 2033.