Thanh khoản dư thừa sẽ không kéo dài
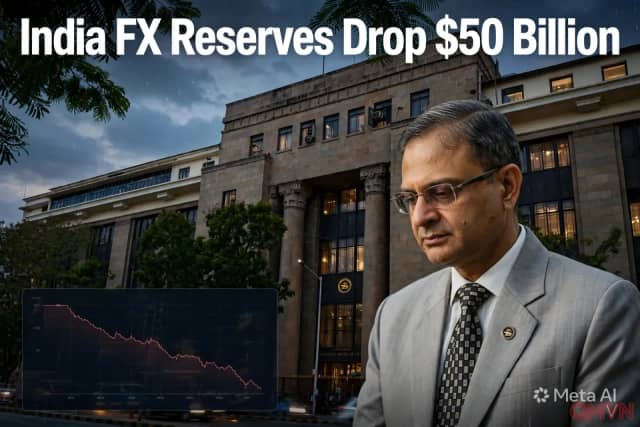
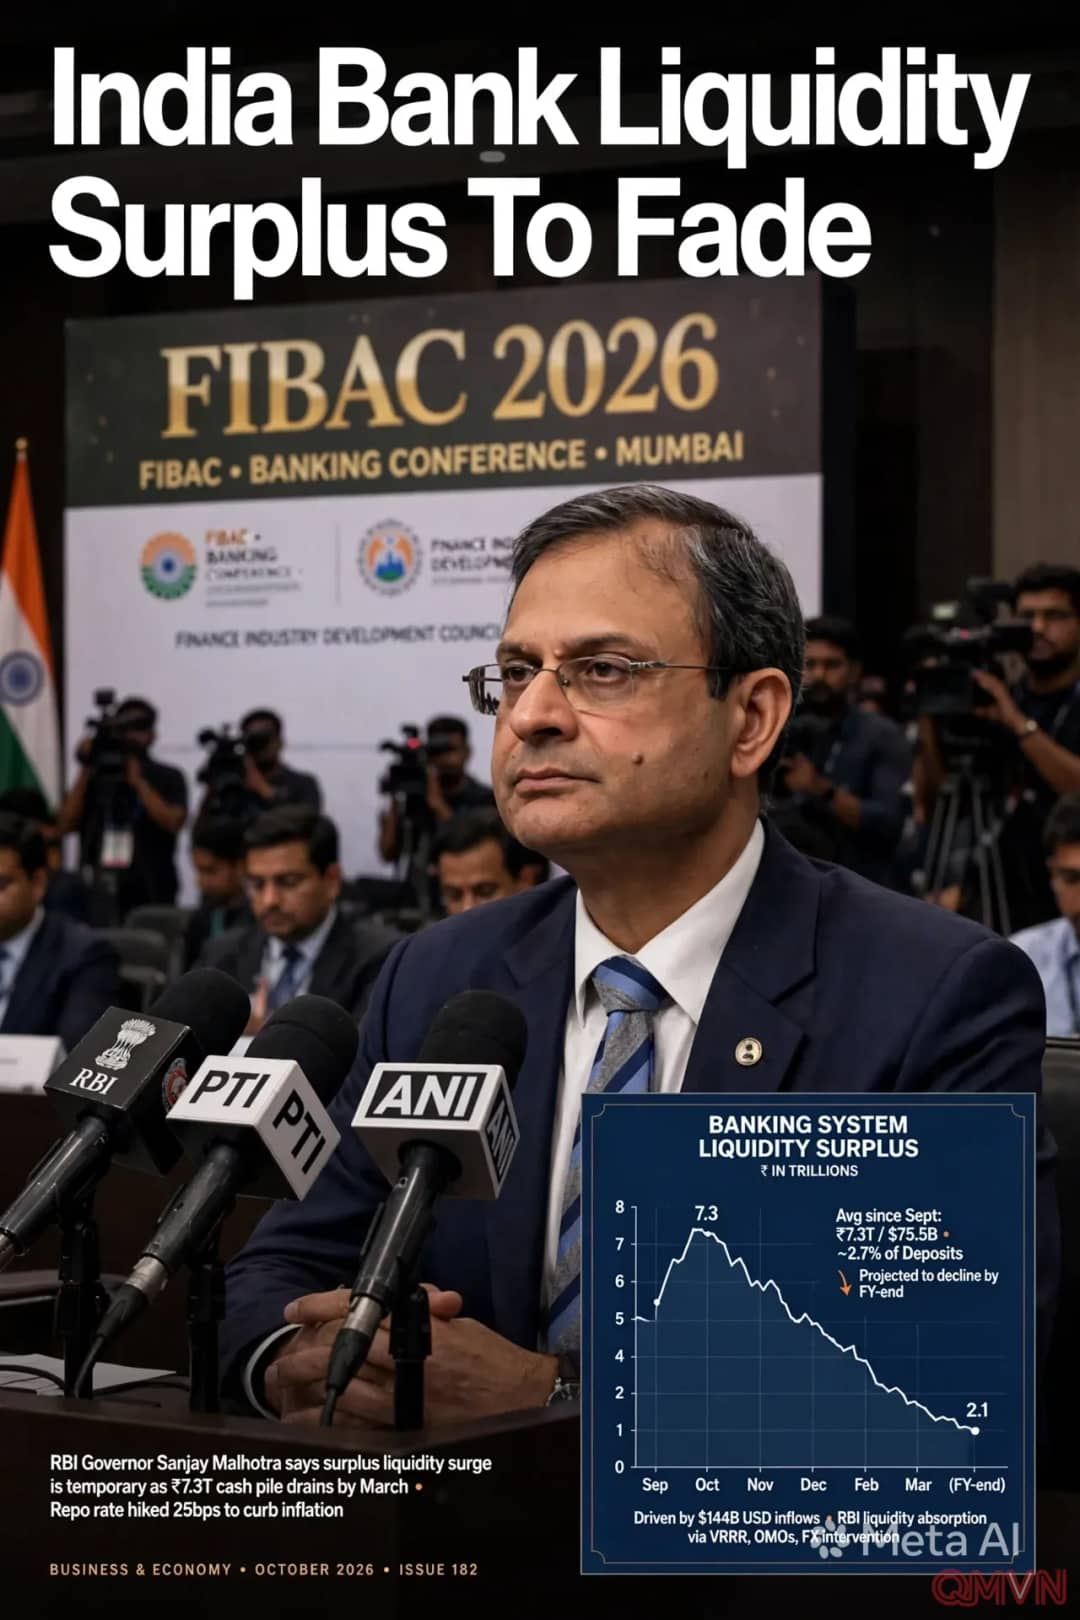
Tại cuộc họp báo sau quyết định chính sách tiền tệ, Thống đốc Sanjay Malhotra khẳng định lượng thanh khoản dư thừa hiện nay cao hơn nhiều so với mức cần thiết, nhưng sẽ không tồn tại lâu.
Ngay trong năm tài chính này, tôi kỳ vọng một lượng lớn thanh khoản này sẽ được hấp thụ.
Thanh khoản dư thừa trong hệ thống ngân hàng có thể góp phần gây lạm phát, giữ chi phí vay ngắn hạn ở mức thấp và cản trở việc truyền dẫn các đợt tăng lãi suất của ngân hàng trung ương tới nền kinh tế. Vì vậy, việc hút bớt thanh khoản là bước đi quan trọng để chính sách thắt chặt phát huy tác dụng.
Nguồn gốc của lượng tiền dư thừa
Kể từ đầu tháng 9, thanh khoản dư thừa trong hệ thống ngân hàng Ấn Độ bình quân đạt 7.300 tỷ rupee, tương đương khoảng 75,49 tỷ USD hay gần 2,7% tổng tiền gửi. Nguồn chính là dòng vốn khoảng 144 tỷ USD đổ về khi một số chương trình mang tính một lần kết thúc.
Lượng tiền lớn đổ vào hệ thống trong thời gian ngắn tạo ra tình trạng dư thừa hiếm thấy, khiến lãi suất ngắn hạn trên thị trường liên ngân hàng có xu hướng giảm, đi ngược với định hướng thắt chặt của RBI.
Các kênh hấp thụ thanh khoản
Theo ông Malhotra, thanh khoản dư thừa sẽ giảm thông qua cả yếu tố tự nhiên và các công cụ của ngân hàng trung ương:
- Các yếu tố tự nhiên như lượng tiền mặt được rút ra khỏi hệ thống ngân hàng và yêu cầu dự trữ của các ngân hàng.
- Các nghiệp vụ của RBI như hoán đổi bán, mua ngoại tệ, mua lại đảo ngược lãi suất thả nổi và bán trái phiếu trên thị trường mở.
- Can thiệp trên thị trường ngoại hối giao ngay, vốn cũng hút bớt rupee ra khỏi hệ thống.
Tháng trước, RBI đã bán 1.000 tỷ rupee trái phiếu qua nghiệp vụ thị trường mở, đưa tổng lượng bán trong năm tài chính này lên mức cao nhất trong hơn một thập kỷ. Trong khi đó, ông Malhotra cho biết việc tăng tỷ lệ dự trữ bắt buộc là một trong những cách ít được ưu tiên nhất để rút tiền khỏi hệ thống.
Lần tăng lãi suất đầu tiên sau gần bốn năm
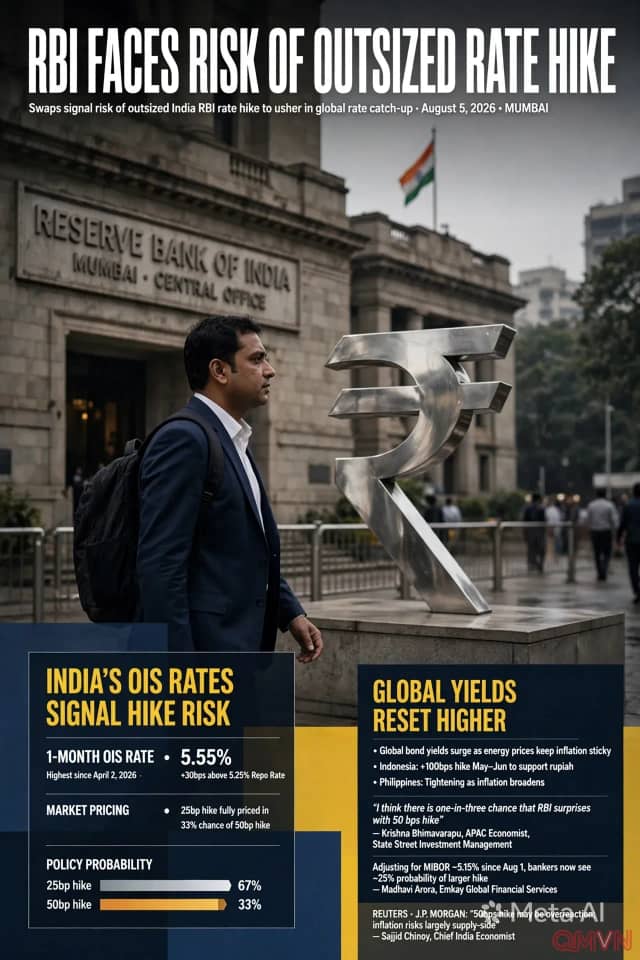
Cùng ngày, RBI tăng lãi suất repo chuẩn thêm 0,25 điểm phần trăm, lần đầu tiên sau gần bốn năm, đồng thời chuyển lập trường chính sách sang “thắt chặt có điều chỉnh”. Ngân hàng trung ương không công bố biện pháp thanh khoản cụ thể nào mới.
RBI không công bố biện pháp thanh khoản cụ thể nào, cho thấy cách tiếp cận hiện nay là điều tiết thanh khoản qua kênh mua lại đảo ngược lãi suất thả nổi sẽ được duy trì.
Theo ông Madan Sabnavis, Kinh tế trưởng Ngân hàng Baroda, RBI đang chọn cách tiếp cận từng bước. Sự kết hợp giữa tăng lãi suất và điều tiết thanh khoản linh hoạt cho thấy ngân hàng trung ương muốn kiềm chế lạm phát mà không gây cú sốc cho thị trường.