Trung Quốc tụt lại phía sau
Theo Capital Group, các ngành tài chính, hóa chất và khai khoáng là những động lực chính giúp cổ tức Trung Quốc tăng trưởng. Tuy nhiên, thị trường này vẫn “dễ bị tổn thương trước sự yếu kém của bất động sản và xuất khẩu”.
Nhìn chung, tăng trưởng cổ tức tại Trung Quốc vẫn không đồng đều, khi mức chi trả gắn chặt với kết quả kinh doanh và chính sách chi trả chính thức của từng công ty, dẫn tới sự chênh lệch lớn giữa các doanh nghiệp và các ngành.
Bức tranh so sánh giữa các thị trường
- Toàn cầu: cổ tức cốt lõi tăng 7,5%, 88% doanh nghiệp tăng hoặc giữ nguyên cổ tức.
- Trung Quốc đại lục: tăng 5,3%, chỉ 66% doanh nghiệp tăng hoặc giữ nguyên.
- Mỹ: tăng 5,8%, với 96% doanh nghiệp tăng hoặc giữ nguyên cổ tức.
- Châu Á – Thái Bình Dương (không gồm Trung Quốc đại lục, Hong Kong và Nhật Bản): tăng 13,3%, mức tăng mạnh thứ hai giữa các khu vực; Đài Loan là thị trường lớn duy nhất trong khu vực lập kỷ lục quý III.
- Hong Kong: tăng 6,9%; tính chung với Trung Quốc đại lục, mức tăng cốt lõi đạt 5,5%.
Theo báo cáo, kết quả của Mỹ phản ánh một nền kinh tế tiếp tục tạo ra mức tăng trưởng lợi nhuận đủ mạnh ở nhiều ngành khác nhau.
Rủi ro vẫn còn, nhưng nền tảng lành mạnh
Rủi ro vẫn còn, bao gồm chi phí năng lượng cao, căng thẳng thương mại và chính sách tiền tệ phân hóa.
– Alexandra Haggard, Trưởng bộ phận sản phẩm khu vực châu Âu và châu Á – Thái Bình Dương của Capital Group
Dù vậy, bà Haggard cho rằng bối cảnh nền tảng vẫn lành mạnh. Cổ tức toàn cầu đã đạt mức kỷ lục 546 tỷ USD trong quý III, và Capital Group dự báo tổng cổ tức cả năm nay sẽ đạt 2.240 tỷ USD.
Bắc Kinh ra tay giải cứu
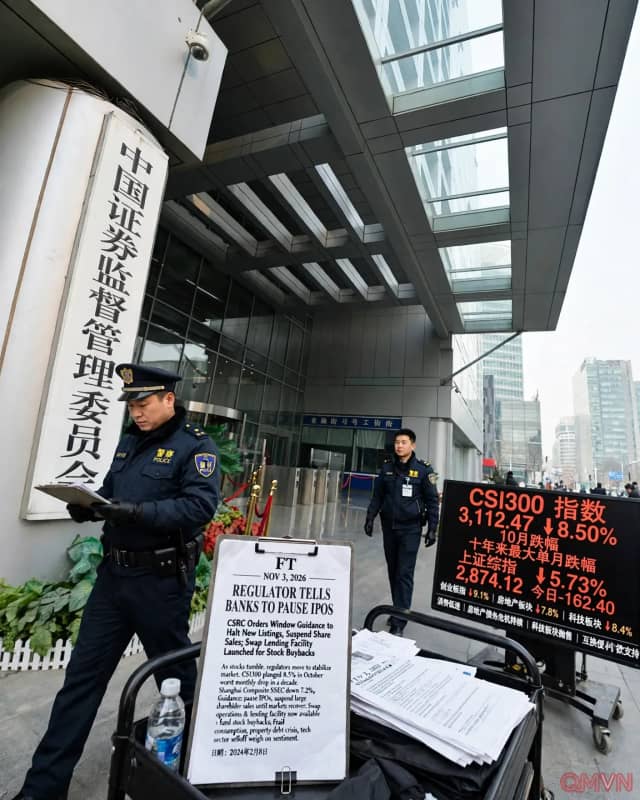
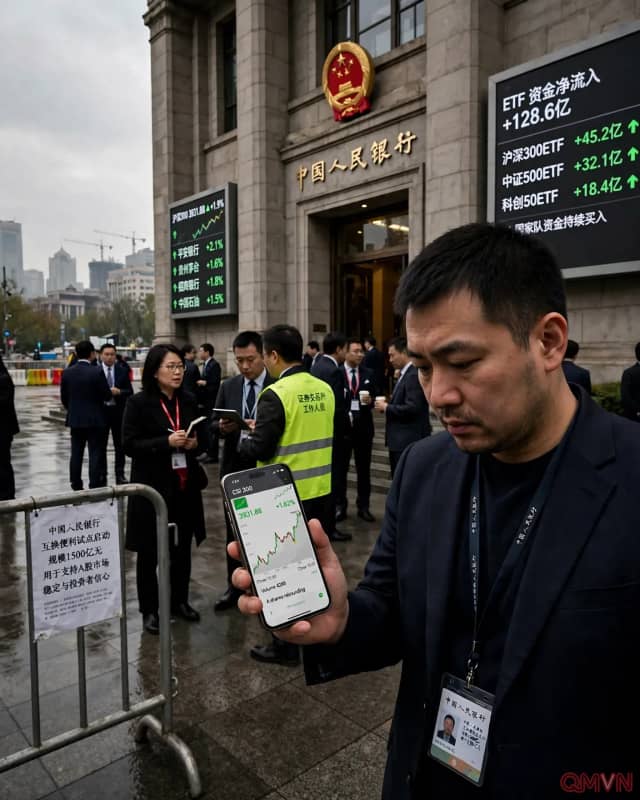
Một số chuyên gia cho rằng đà lao dốc của chứng khoán Trung Quốc bắt nguồn từ mức tiêu dùng yếu và cuộc khủng hoảng nợ bất động sản kéo dài. Để ứng phó, thứ Hai vừa qua, Bắc Kinh công bố loạt biện pháp ổn định nhằm tăng thanh khoản, giảm lãi suất cho các khoản vay mua lại cổ phiếu và nới lỏng hạn chế đối với giao dịch đòn bẩy. Tuy nhiên, tăng trưởng cổ tức yếu cho thấy sức khỏe lợi nhuận doanh nghiệp vẫn là bài toán khó.