Một ngưỡng tài sản, nhiều cách hiểu
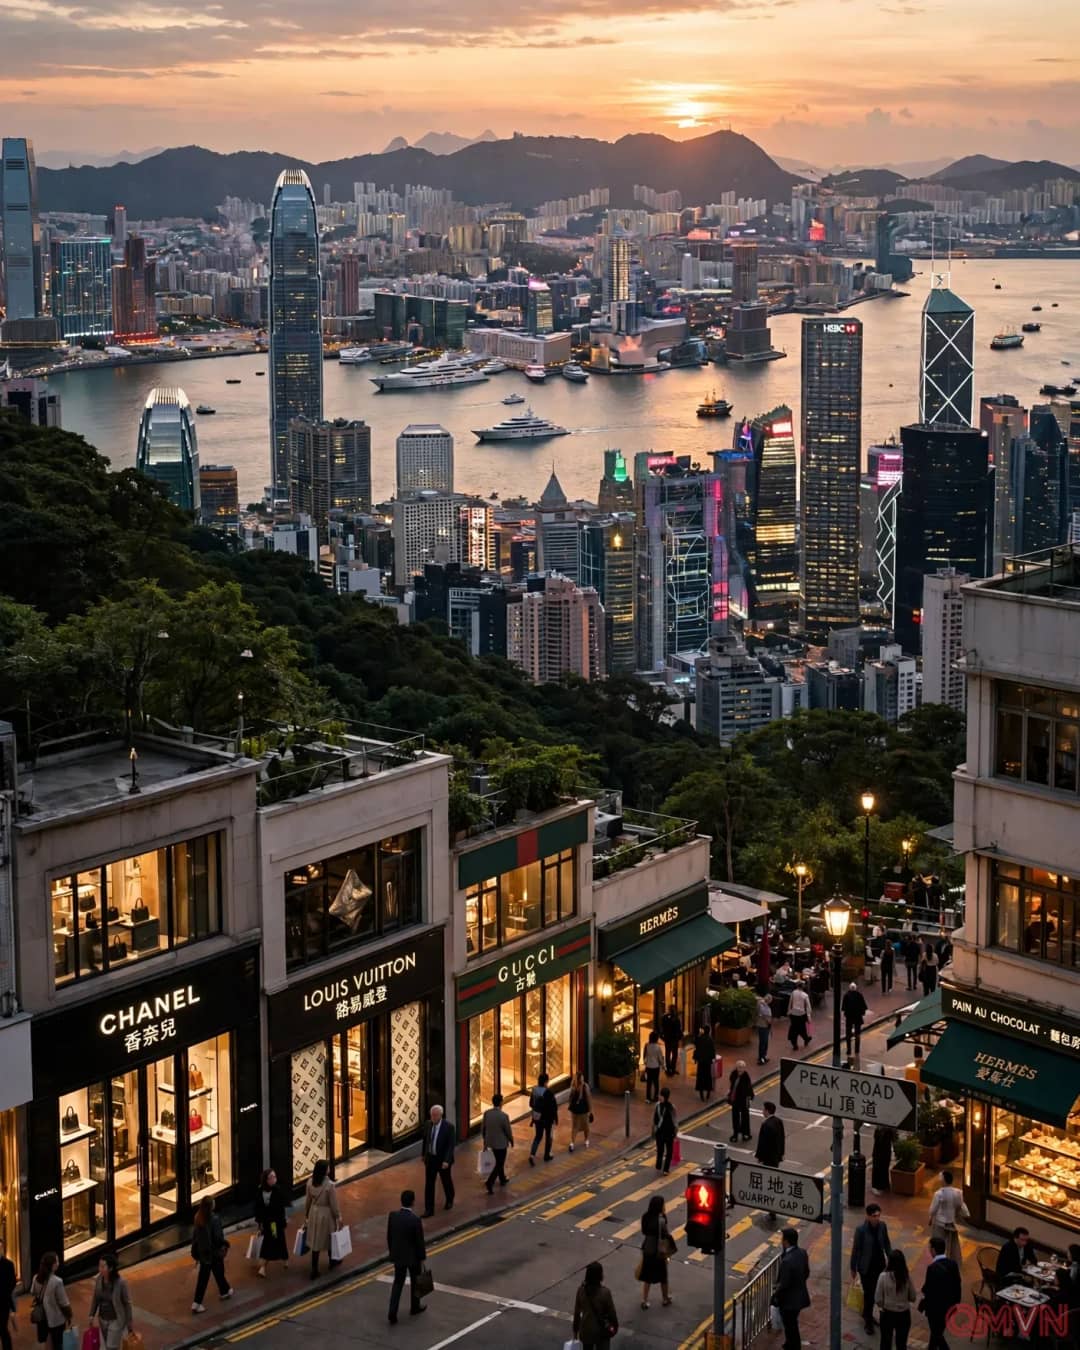
Theo định nghĩa trong khảo sát, một người được xếp vào nhóm đa triệu phú khi có tổng tài sản ròng tối thiểu 10 triệu HKD, tương đương khoảng 1,27 triệu USD theo tỷ giá được bài báo công bố, và tài sản thanh khoản vượt một triệu HKD. Tài sản ròng tính sau khi trừ nợ; tài sản thanh khoản là phần có thể chuyển thành tiền tương đối nhanh. Hai tiêu chí này giúp tránh nhầm lẫn giữa giá trị nhà ở cao và tiền sẵn có để chi tiêu hoặc đầu tư.
Ước tính 412.000 người tương đương khoảng 8% nhóm cư dân mà nghiên cứu sử dụng để tính tỷ lệ, thường là dân số trưởng thành trong độ tuổi khảo sát, chứ không nên diễn giải thành 8% tất cả mọi người sống tại Hong Kong. Những con số này cũng là ước tính từ nghiên cứu về tài sản, không phải danh sách được kiểm đếm của mọi cá nhân giàu có.
Động lực từ nhà ở và sự thận trọng của thị trường
Điều đáng chú ý là động lực năm 2026 đảo chiều so với bức tranh năm trước. Khảo sát Citi năm 2025 ghi nhận khoảng 395.000 người thuộc nhóm này, trong bối cảnh cổ phiếu hỗ trợ tài sản và bất động sản còn gặp khó.
Đến năm 2026, giá nhà hồi phục được nhấn mạnh như yếu tố góp phần nâng số người vượt ngưỡng, dù cổ phiếu không mang lại lực đẩy tương tự. Điều đó cho thấy cơ cấu danh mục quan trọng không kém tốc độ tăng giá của một loại tài sản riêng lẻ.
Mặt khác, số lượng người vượt ngưỡng tăng không có nghĩa mức giàu có của mỗi người đều tăng. Giá trị trung vị khoảng 20 triệu HKD năm nay gần mức năm ngoái; số người mới bước vào nhóm có thể xuất phát từ giá bất động sản nhích lên hoặc thay đổi tài sản và nợ, chứ không nhất thiết từ thu nhập tiền lương tăng mạnh. Khi giá tài sản biến động, một phần sự giàu có trên sổ sách cũng có thể thay đổi khá nhanh.
Cơ hội đầu tư và giới hạn của thước đo
Từ góc nhìn ngành quản lý tài sản, sự mở rộng của nhóm khách hàng có tài sản lớn mở ra nhu cầu về phân bổ danh mục, bảo hiểm, lập kế hoạch hưu trí và chuyển giao tài sản giữa các thế hệ. Nhưng ngân hàng và nhà hoạch định chính sách cần tách biệt nhu cầu đầu tư của người đã có nhà với nhu cầu tiếp cận nhà ở của người trẻ. Một thị trường bất động sản tăng giá có thể khiến bảng cân đối của chủ sở hữu đẹp hơn, đồng thời làm khó người mua lần đầu.
Các cuộc khảo sát về sự giàu có cũng cần được đọc cùng với dữ liệu tiền lương, chi phí sinh hoạt và khả năng thuê nhà. Nếu chỉ nhìn vào số lượng đa triệu phú, người đọc có thể bỏ qua áp lực của những gia đình không hưởng lợi từ giá tài sản. Thành phố có thể giàu lên trên giấy mà chưa chắc cảm nhận về sự an toàn tài chính của đa số cư dân đã cải thiện tương ứng.
Điều gì quyết định sức bền của làn sóng giàu có
Triển vọng tiếp theo phụ thuộc vào khả năng hồi phục bền vững của bất động sản, diễn biến lãi suất, chất lượng việc làm và sức hút của Hong Kong với dòng vốn quốc tế. Một thị trường tài chính sôi động có thể tạo thanh khoản cho nhà đầu tư, nhưng đa dạng hóa kinh tế và thu nhập mới giúp sự thịnh vượng lan tỏa rộng hơn. Không nên suy từ một cuộc khảo sát rằng mọi người giàu đều lạc quan hoặc giá tài sản chắc chắn tiếp tục tăng.
Thông điệp đáng lưu ý là thành công của trung tâm tài chính không chỉ đo bằng số người vượt mốc 10 triệu HKD. Nó còn được thử thách bởi khả năng biến vốn tích lũy thành đầu tư hiệu quả, duy trì sự ổn định trước chu kỳ thị trường và để thế hệ kế tiếp có cơ hội xây dựng cuộc sống tốt hơn.