Bốn cái tên bước vào vòng đặt giá cuối cùng
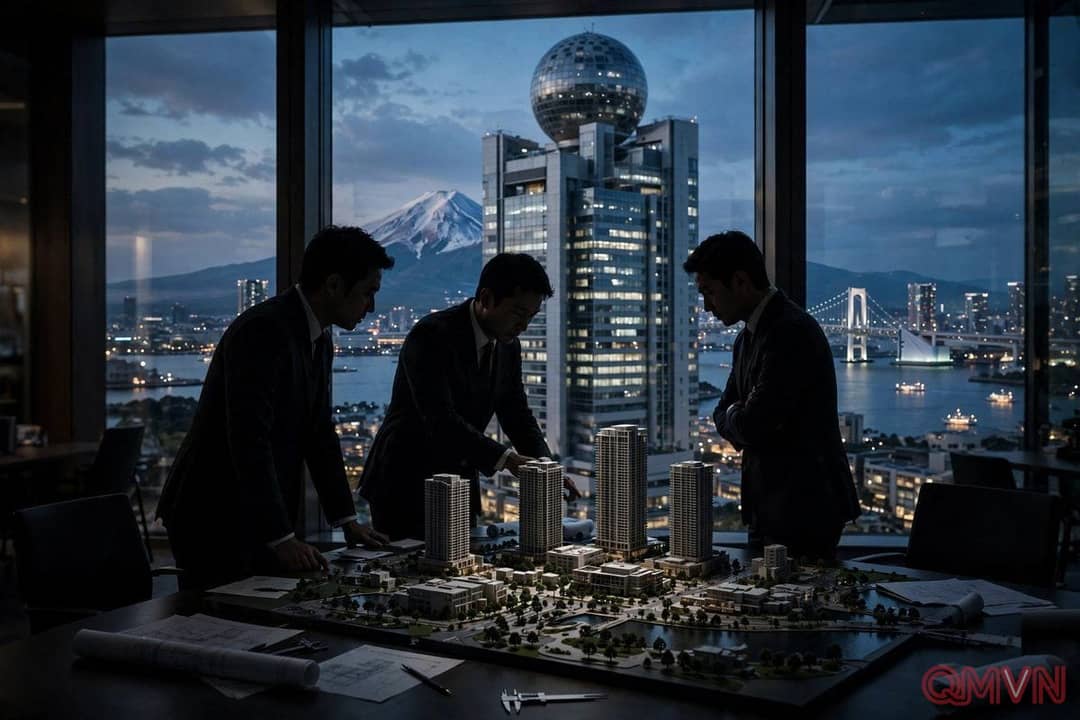
Theo hai nguồn tin thân cận được Reuters dẫn lại, Blackstone, Bain Capital và Warburg Pincus là những tên tuổi lớn của ngành đầu tư tư nhân toàn cầu đang hoàn thiện hồ sơ đặt giá cuối cùng cho Sankei Building. Thời hạn dự kiến là cuối tháng 10. Cùng lúc, BGO, công ty đầu tư bất động sản thuộc tập đoàn bảo hiểm Sun Life Financial của Canada, cũng lên kế hoạch gửi một đề nghị có tính ràng buộc.
Mức định giá mà Fuji Media kỳ vọng là khoảng một nghìn tỷ yên, tức 6,3 tỷ USD khi tính cả phần nợ. Nếu hoàn tất ở quy mô đó, đây sẽ là một trong những giao dịch bất động sản lớn nhất từng diễn ra ở Nhật Bản. Tập đoàn cho biết sẽ xin ý kiến cổ đông sau khi chọn được nhà thầu ưu tiên.
"Công ty vẫn đang đánh giá phương thức, quy mô và thời điểm của bất kỳ hoạt động đầu tư nào liên quan đến mảng bất động sản." — Fuji Media Holdings
Một đài truyền hình và kho tài sản nằm dưới chân nó
Với nhiều khán giả, Fuji Media trước hết là một nhà đài. Trụ sở hình cầu bạc ở khu Odaiba, Tokyo là một biểu tượng thị giác của truyền hình Nhật Bản suốt ba thập niên.
Nhưng dưới lớp vỏ ấy, tập đoàn còn là chủ sở hữu của Sankei Building, một danh mục bất động sản thương mại, văn phòng và khách sạn trải khắp những vị trí đắt đỏ nhất của Tokyo và các đô thị lớn.
Chính quy mô ấy tạo nên nghịch lý. Giá trị tài sản bất động sản của Fuji Media từ lâu được giới đầu tư cho là vượt xa giá trị vốn hóa thị trường của cả tập đoàn, nghĩa là mảng truyền hình cốt lõi gần như được định giá bằng không. Với một doanh nghiệp đang phải xây lại niềm tin sau khủng hoảng, bán khối tài sản này vừa là cách giải phóng giá trị, vừa là lời cam kết quay về với nghề làm nội dung.
Lá thư từ một cổ đông nhỏ và câu hỏi về cách bán
Ngày 30 tháng 9, Vasanta Master Fund, quỹ nắm dưới một phần trăm cổ phần Fuji Media, gửi thư nêu lo ngại về chính cách thức thương vụ đang được tiến hành. Lập luận của họ không nhằm vào việc bán hay không bán, mà vào hệ quả của một danh mục quá lớn và quá phức tạp: số người đủ sức mua trở nên rất ít.
Quỹ này đề nghị tập đoàn công bố rõ hơn giá trị từng nhóm tài sản, cấu trúc giao dịch, các phương án thoái vốn thay thế và kế hoạch sử dụng nguồn tiền thu về. Đó là những câu hỏi kinh điển của quản trị doanh nghiệp: ai được lợi từ một thương vụ lớn, và cổ đông nhỏ nhìn thấy bao nhiêu phần của bức tranh.
"Quy mô và độ phức tạp của danh mục Sankei Building có thể giới hạn nhóm người mua chỉ còn vài quỹ đầu tư tư nhân lớn, qua đó hạn chế giá trị có thể trả về cho cổ đông hiện hữu." — Vasanta Master Fund
Vì sao dòng vốn toàn cầu đổ về bất động sản Nhật Bản
Sự xuất hiện cùng lúc của Blackstone, Bain Capital, Warburg Pincus và BGO trong một thương vụ không phải chuyện tình cờ. Nhật Bản nhiều năm nay là điểm đến ưa thích của vốn tư nhân quốc tế nhờ chi phí vay nội tệ thấp, đồng yên yếu và dòng tiền cho thuê ổn định tại các đô thị lớn. Giữa một thế giới mà lãi suất ở Mỹ và châu Âu còn cao, Tokyo trở thành nơi hiếm hoi mà phép tính đòn bẩy vẫn còn dư địa.
Nhưng điều khiến thương vụ này đáng theo dõi không chỉ là tiền. Nó là phép thử xem một tập đoàn truyền thông Nhật Bản, sau một năm rưỡi sóng gió, có thể thực hiện một giao dịch quy mô kỷ lục theo cách đủ minh bạch để thuyết phục cả thị trường. Ba điều cần quan sát trong những tuần tới.
"Đã đến lúc tập trung vào nội dung." — Dalton Investments
- Danh tính nhà thầu ưu tiên và mức giá cuối cùng được chấp nhận.
- Mức độ công bố thông tin mà Fuji Media đưa ra trước khi xin ý kiến cổ đông.
- Cách tập đoàn sử dụng nguồn tiền thu về: mua lại cổ phiếu, đầu tư nội dung hay trả nợ.
Đăng ký bản tin QMVN
Bản tin buổi sáng mỗi ngày - chỉ những bài đáng đọc, không spam.