Cơn Say Chi Tiêu Vốn Và Sự Biến Dạng Của Lợi Nhuận Ngắn Hạn
Làn sóng bùng nổ hạ tầng trí tuệ nhân tạo đang tạo ra một nghịch lý kinh tế sâu sắc trên thị trường chứng khoán Phố Wall. Khi các tập đoàn công nghệ khổng lồ đổ hàng trăm tỷ USD vào việc xây dựng trung tâm dữ liệu, dòng tiền khổng lồ này ngay lập tức chuyển hóa thành doanh thu đột biến cho các nhà sản xuất chip, hệ thống làm mát, tuabin và linh kiện bán dẫn. Tuy nhiên, tính chất tạm thời của các khoản chi tiêu vốn (capex) đang khiến giới phân tích tài chính lo ngại rằng mức lợi nhuận siêu ngạch hiện nay sẽ nhanh chóng bốc hơi một khi chu kỳ xây lắp hạ tầng ban đầu hoàn tất.
Thực tế này lý giải vì sao dù lợi nhuận dự phóng của nhóm 8 cổ phiếu AI đầu ngành tăng thêm tới 700 tỷ USD trong năm nay, hệ số định giá P/E lại có xu hướng sụt giảm rõ rệt.
Giới đầu tư đang trả mức giá thấp hơn cho mỗi đồng lợi nhuận tương lai vì họ nhận thức sâu sắc rằng đỉnh cao tài chính này không thể duy trì vĩnh viễn:
Đối với tôi, thị trường hiện tại không gặp phải vấn đề về định giá P, mà đang đối mặt trực diện với một vấn đề mang tính chu kỳ ở mẫu số E – tức là chất lượng và tính bền vững của lợi nhuận.
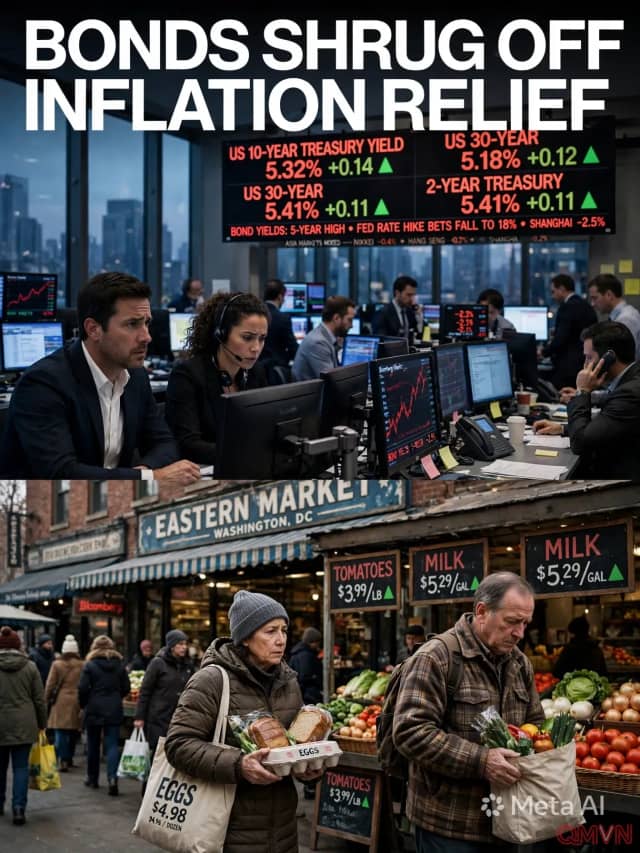
Khi lạm phát bất ngờ tăng cao đẩy lãi suất và chi phí tài trợ nợ lên mức báo động, giá cổ phiếu của các nhà vận hành trung tâm dữ liệu như CoreWeave đã lập tức bốc hơi 24%, kéo theo sự sụt giảm dây chuyền của các nhà sản xuất chip nhớ từ Mỹ đến Hàn Quốc.
Lợi nhuận kỷ lục của chuỗi cung ứng phần cứng AI chỉ phản ánh giai đoạn xây lắp hạ tầng ban đầu ngắn hạn.
Hệ số định giá P/E của các tập đoàn đầu ngành như Nvidia sụt giảm cho thấy sự hoài nghi của giới đầu tư.
Cổ phiếu các công ty trung tâm dữ liệu và bán dẫn toàn cầu ghi nhận mức điều chỉnh giảm sâu tới hơn 20%.
Bóng Ma Lịch Sử Và Thách Thức Tạo Ra Giá Trị Thực Tế
Các chuyên gia kinh tế cảnh báo rằng viễn cảnh xây dựng cơ sở hạ tầng AI trị giá 9.000 tỷ USD vào năm 2032 sẽ biến đây thành đại dự án đầu tư vốn lớn nhất lịch sử nước Mỹ, chiếm tới 3,2% GDP hàng năm. Tuy nhiên, nếu nhìn lại lịch sử tài chính nhân loại – từ cơn sốt kênh đào thập niên 1790, bong bóng đường sắt thế kỷ 19 cho đến mạng lưới cáp quang thời kỳ dot-com – hầu hết các nhà đầu tư tiên phong đều phải gánh chịu những tổn thất nặng nề.
Dù các công nghệ mang tính cách mạng kể trên đều mang lại lợi ích vĩ đại cho xã hội loài người, các doanh nghiệp đầu tư ban đầu thường phá sản hoặc mất hàng thập kỷ mới thu hồi vốn do lợi nhuận thực tế chậm xuất hiện và sự cạnh tranh làm xói mòn tỷ suất sinh lời:
Bốn từ nguy hiểm nhất trong lịch sử đầu tư tài chính luôn là: 'Lần này sẽ khác'; các cuộc bùng nổ chi tiêu vốn vĩ đại nhất trong quá khứ chưa từng tránh khỏi quy luật đào thải tàn khốc này.
Để cuộc cách mạng AI không trở thành một đống đổ nát tài chính khổng lồ, công nghệ này bắt buộc phải chứng minh được khả năng nâng cao năng suất lao động thực tế, khiến khách hàng đại chúng sẵn sàng chi trả toàn bộ chi phí sử dụng thay vì chỉ trông chờ vào những câu chuyện kể lạc quan.
Dự án đầu tư 9.000 tỷ USD vào hạ tầng AI đối mặt với rủi ro lãng phí nguồn lực nếu không tạo ra năng suất thực.
Bài học từ bong bóng dot-com và đường sắt cho thấy người tiêu dùng hưởng lợi trong khi nhà đầu tư chịu thiệt hại.
Thị trường tài chính đòi hỏi công nghệ AI phải nhanh chóng chuyển dịch từ giai đoạn thử nghiệm sang mô hình kinh doanh bền vững.