Nhịp tăng nằm trong một tuần khó khăn
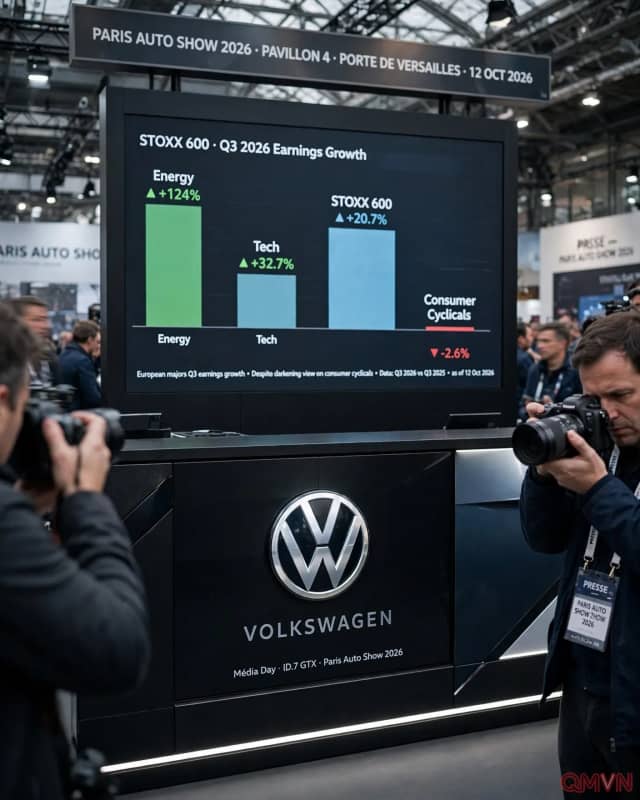
Tại thời điểm Reuters ghi nhận, STOXX 600 tăng 0,6%, DAX của Đức tăng khoảng 1%, CAC 40 của Pháp tăng 0,1%, còn FTSE 100 tại London đi ngang. MSCI World Equity Index tăng 0,3% nhưng vẫn hướng đến tuần giảm. Ngày và tuần kể chuyện khác nhau.
Hợp đồng tương lai chứng khoán Mỹ cũng gợi khả năng hồi phục tại Wall Street. Nhưng đây là kỳ vọng trước diễn biến giao dịch tiếp theo, không xác nhận thị trường cơ sở sẽ đóng cửa thế nào. Đó là quan sát tại thời điểm cụ thể.
Tiêu đề tăng giá dễ che khuất khác biệt giữa quốc gia và tài sản. Một phiên tích cực có thể giảm áp lực tức thời, chưa đủ xác lập niềm tin trở lại. Đọc đúng thị trường và khoảng thời gian là bước đầu hiểu biến động.
Nợ AI đặt câu hỏi về tài trợ
Reuters liên hệ đợt bán công nghệ trước đó với lo ngại cấu trúc nợ tài trợ AI, nhắc đến CoreWeave, doanh nghiệp trung tâm dữ liệu vay nợ nhiều. Vấn đề không chỉ là công nghệ làm được gì, mà doanh nghiệp xây hạ tầng có tạo doanh thu, lợi nhuận bền vững không.
Amelie Derambure, quản lý danh mục tại Amundi, nói với Reuters rằng khả năng kiếm tiền và duy trì biên lợi nhuận còn câu hỏi. Tuy nhiên, bà kỳ vọng mùa lợi nhuận doanh nghiệp Mỹ đủ mạnh để hạn chế điều chỉnh. Đây là đánh giá, không bảo đảm kết quả.
Khoản vay tạo nghĩa vụ ngay cả khi nhu cầu dự kiến đến muộn. Ngành đang mở rộng vẫn có thể chịu sức ép tài chính mà không phải mọi dự án thất bại hoặc mọi doanh nghiệp cùng rủi ro. Tách tài trợ doanh nghiệp khỏi nhận định chung về AI giúp thông tin chính xác.
Trái phiếu và USD phát tín hiệu khác nhau
Chỉ số USD giảm 0,4% còn 101,68, hướng tới tuần giảm đầu tiên sau ba tuần tăng. Reuters liên hệ một phần diễn biến với lợi suất trái phiếu Mỹ thấp hơn. Euro tăng 0,3% lên 1,1255 USD, lấy lại phần giá trị sau mức thấp gần đây.
Lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm ở 3,4189%, tăng trong ngày thứ Sáu nhưng nhìn chung lợi suất giảm cả tuần. Giá trái phiếu biến động ngược chiều lợi suất. Vì vậy, nhu cầu mua tăng có thể đi cùng lợi suất giảm; hai khung thời gian không mâu thuẫn.
Bản tin mô tả nhà đầu tư tìm đến nợ chính phủ trước lo ngại tài chính doanh nghiệp. Điều đó không biến trái phiếu thành tài sản không rủi ro. Kỳ vọng lạm phát và nhu cầu trú ẩn có thể kéo thị trường theo hướng khác nhau, khiến một cách giải thích chưa đủ.
Indonesia nhắc giới hạn của phục hồi chung
Theo Reuters, chứng khoán Indonesia chịu mức giảm mạnh nhất từ năm 1998 khi MSCI đặt vấn đề về tư cách thị trường mới nổi. Đây là câu chuyện riêng với nhịp tăng châu Âu, cho thấy khả năng tiếp cận và vị trí trong chỉ số cũng tạo sức ép đáng kể.
Thông báo ngày 15/10 của MSCI mở tham vấn đề xuất chuyển sang nhóm Standalone Market, dự kiến quyết định cuối cùng trước cuối tháng 6/2027. Chưa có việc loại bỏ hoàn tất. Phân biệt này cần thiết với quỹ mô phỏng chỉ số.
Quỹ thụ động lấy chỉ số làm tham chiếu, nên thay đổi thành phần có thể ảnh hưởng phân bổ tài sản. Dự kiến thay đổi cũng tác động giá trước thực thi. Tuy nhiên, khả năng tái phân bổ chưa phải dòng tiền đã rút, càng không phản ánh hoàn cảnh mọi doanh nghiệp Indonesia.
Bối cảnh lạm phát và năng lượng trước nhịp ổn định
Trước nhịp hồi phục là tuần bất an vì lạm phát Mỹ cao hơn dự kiến, kỳ vọng tăng lãi suất và lo ngại tài trợ AI. Năng lượng vẫn gây sức ép: Brent giảm còn 105,22 USD mỗi thùng trong bản tin nhưng hướng tới tuần tăng do bất định nguồn cung quanh eo biển Hormuz. Vàng nhích lên khoảng 4.187,43 USD mỗi ounce, được USD yếu hỗ trợ. Đây là giá tại thời điểm đưa tin, không phải mốc cố định. Bối cảnh ấy giải thích vì sao phiên bình tĩnh vẫn đi cùng rủi ro.