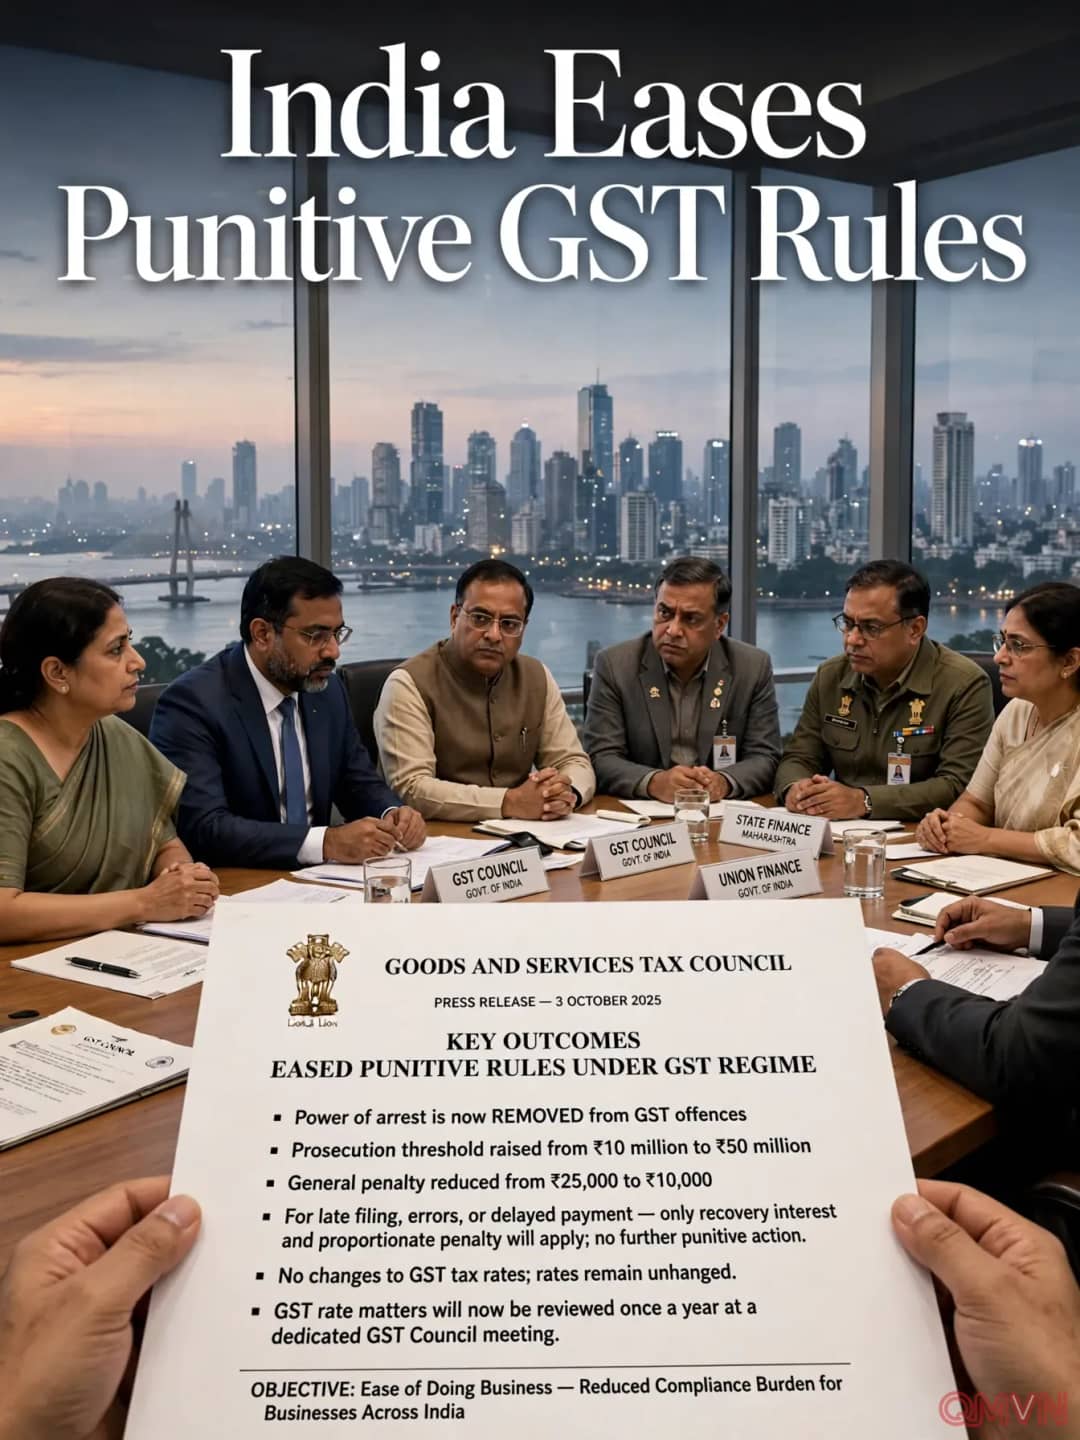
Những thay đổi then chốt
Phiên họp thứ 57 của Hội đồng GST, do Bộ trưởng Tài chính Nirmala Sitharaman chủ trì với sự tham gia của các bộ trưởng tài chính các bang, diễn ra tại Bharat Mandapam ở New Delhi sau khi bị lùi lại một ngày. Theo thông cáo chính phủ được Reuters dẫn lại, các quyết định chính gồm:
- Bãi bỏ quyền bắt giữ trong khuôn khổ luật GST
- Nâng ngưỡng truy tố tội phạm GST từ 10 triệu lên 50 triệu rupee
- Giảm mức phạt chung từ 25.000 xuống 10.000 rupee
- Người nộp chậm, khai sai hoặc trì hoãn thanh toán chỉ bị truy thu, tính lãi và phạt tương xứng
Hội đồng không thay đổi thuế suất nào. Các vấn đề về thuế suất từ nay sẽ được đưa ra mỗi năm một lần tại một phiên họp chuyên đề – bước đi nhằm tạo sự ổn định và dễ dự báo cho doanh nghiệp.
Lời đáp cho nỗi bức xúc của doanh nghiệp
Doanh nghiệp trên khắp Ấn Độ từ lâu đã phàn nàn về cách thực thi thuế khắt khe và kêu gọi cải thiện mức độ thuận lợi trong kinh doanh. Theo Business Today, động lực thúc đẩy cải cách là sự bất bình ngày càng lớn trước việc nhiều lãnh đạo doanh nghiệp cấp cao bị bắt theo những quy định mà giới kinh doanh cho là quá mức.
Các chuyên gia trong ngành cho rằng quyền bắt giữ đôi khi bị dùng như công cụ gây sức ép để doanh nghiệp nộp các khoản phạt còn tranh chấp thay vì theo đuổi kiện tụng kéo dài.
Theo hãng tin PTI, đề xuất dựa trên nguyên tắc “tin tưởng người nộp thuế”. Các nguồn tin Bộ Tài chính cho biết quyền bắt giữ của cán bộ GST vốn kế thừa từ Luật Thuế tiêu thụ đặc biệt khi GST ra đời năm 2017, trong khi các luật thuế khác như VAT hay thuế dịch vụ chưa từng trao quyền này cho cán bộ thuế.
Đề xuất này không loại bỏ hoàn toàn quy định về bắt giữ trong luật GST.
Nới lỏng nhưng không buông lỏng
Nhiều báo cáo trước phiên họp cho thấy việc bắt giữ trong các vụ gian lận nghiêm trọng sẽ không biến mất mà được chuyển sang cơ chế khác: cần có sự cho phép của tòa án, và các hành vi lừa đảo cố ý có thể bị xử lý theo Bộ luật Hình sự mới Bharatiya Nyaya Sanhita. Cán bộ thuế vẫn giữ quyền truy thu thuế, tiền lãi và tiền phạt.
Hội đồng Thuế gián thu và Hải quan Trung ương (CBIC) từng bảo vệ quyền bắt giữ như một công cụ răn đe trước nạn trốn thuế nghiêm trọng, như hóa đơn giả hay khai khống tín dụng thuế đầu vào. Thách thức sắp tới là giữ được sức răn đe với kẻ gian lận có tổ chức, mà không khiến những người nộp thuế lương thiện phải sống trong nỗi sợ hãi.
Bước tiếp theo của cải cách
Để các quyết định có hiệu lực, chính phủ liên bang dự kiến trình sửa đổi luật, đặc biệt là Điều 69 của Luật GST trung ương, tại kỳ họp mùa đông của Quốc hội. Cải cách này nằm trong xu hướng phi hình sự hóa rộng hơn: năm 2026, Hội đồng Thuế trực thu Trung ương (CBDT) cũng đã loại bỏ quy định bắt giữ và tạm giam khỏi quy tắc thu hồi thuế thu nhập.
Với nền kinh tế lớn hàng đầu thế giới đang cạnh tranh gay gắt để thu hút dòng vốn dịch chuyển khỏi các trung tâm sản xuất khác, một hệ thống thuế ổn định, minh bạch và ít rủi ro pháp lý có thể là lợi thế quan trọng không kém ưu đãi tài chính.