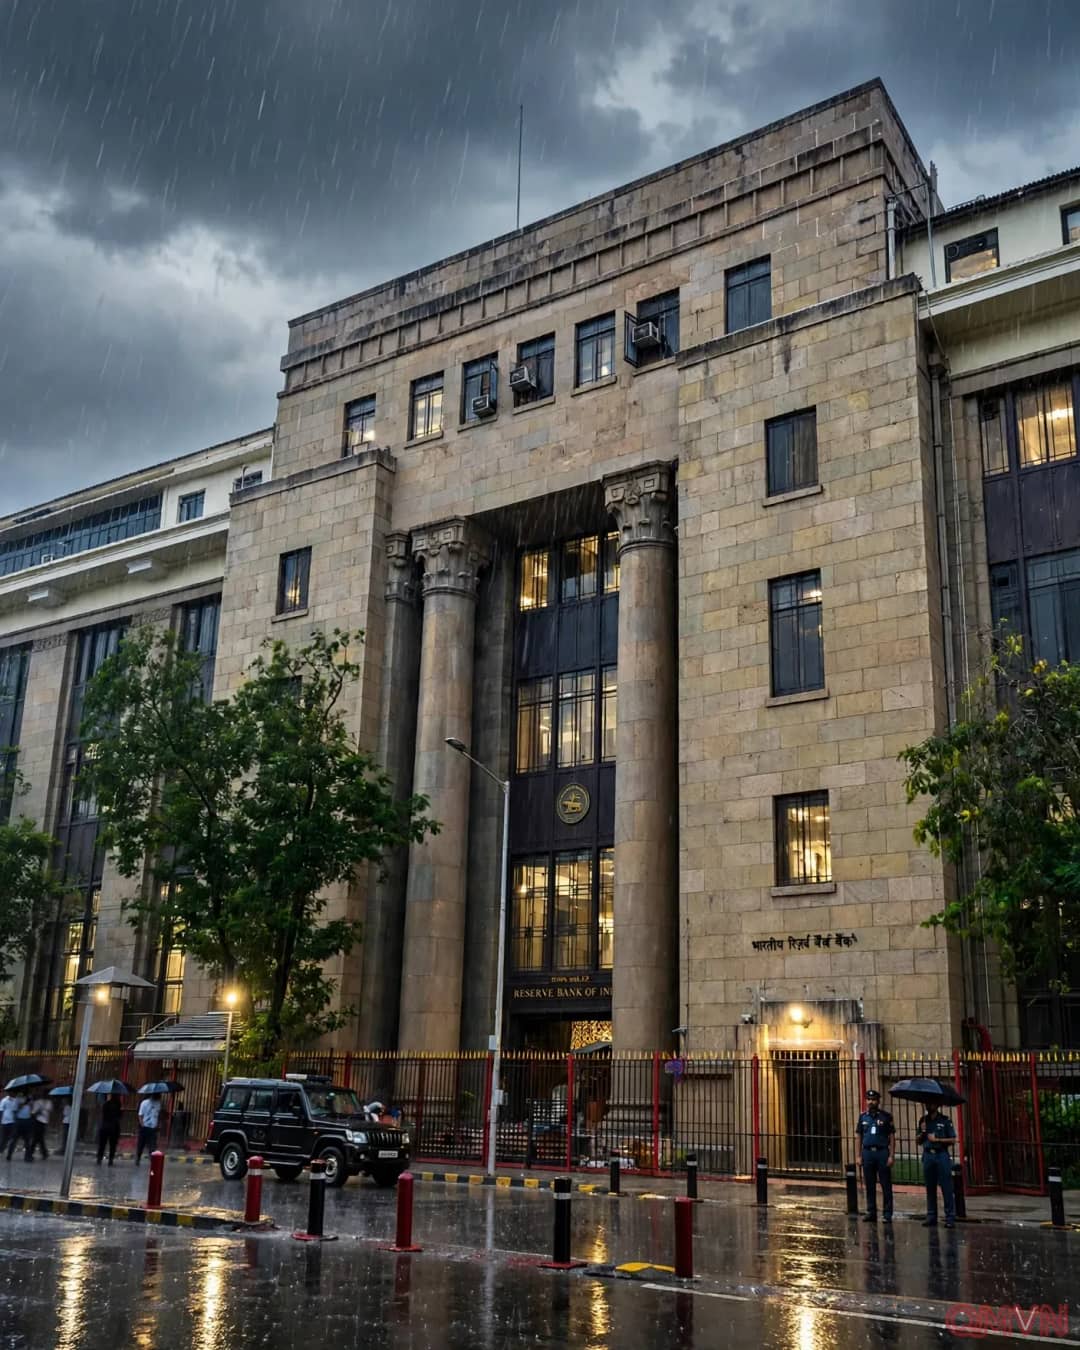
Từ dự thảo đến quy định chính thức
Quy định mới được RBI công bố hôm thứ Sáu, khép lại quá trình lấy ý kiến bắt đầu từ ngày 7/8. Tỷ lệ đòn bẩy của một ngân hàng được tính bằng vốn cấp 1 chia cho tổng mức tài sản và cam kết – một thước đo đơn giản cho biết ngân hàng đang “vay mượn” bao nhiêu so với vốn tự có. Các mức tối thiểu được quy định như sau:
- Chi nhánh G-SIB tại Ấn Độ: 3,5%, cộng bộ đệm đòn bẩy dành cho G-SIB và bộ đệm bổ sung, nếu có, do cơ quan quản lý nước sở tại quy định.
- Ba ngân hàng có tầm quan trọng hệ thống trong nước là State Bank of India, HDFC Bank và ICICI Bank: 4%.
- Các ngân hàng thương mại còn lại: 3,5%.
Sau khi dự thảo được công bố, các ngân hàng đề nghị đưa yêu cầu đối với G-SIB về mức tối thiểu 3% theo chuẩn Basel, đồng thời xin thêm thời gian để thực hiện. RBI cho biết đã không chấp nhận cả hai đề nghị này.
Cứng rắn hơn chuẩn mực quốc tế
Mức 3% của Ủy ban Basel về Giám sát Ngân hàng là sàn tối thiểu toàn cầu; RBI chọn đi xa hơn, đặt các chi nhánh ngân hàng toàn cầu ngang hàng với ngân hàng nội địa thông thường, rồi cộng thêm các khoản đệm. Ngân hàng nào không đáp ứng sẽ bị áp đặt các hạn chế phân phối vốn, trong đó có việc hạn chế chuyển lợi nhuận về công ty mẹ ở nước ngoài.
G-SIB là những ngân hàng được xem là “quá lớn để sụp đổ”, vì sự thất bại của chúng có thể kích hoạt khủng hoảng tài chính rộng lớn. Nhiều tên tuổi thuộc nhóm này như HSBC, Citi hay JPMorgan đang hoạt động tại Ấn Độ dưới hình thức chi nhánh, nên quy định mới tác động trực tiếp đến cách họ phân bổ vốn và mở rộng bảng cân đối tại thị trường này.
Vì sao tỷ lệ đòn bẩy quan trọng
Khác với các chỉ tiêu an toàn vốn dựa trên rủi ro – vốn có thể bị đánh giá thấp khi tài sản trông “an toàn trên giấy” – tỷ lệ đòn bẩy là một chốt chặn đơn giản, không phụ thuộc vào mô hình đo lường rủi ro. Cuộc khủng hoảng tài chính toàn cầu năm 2008 cho thấy nhiều ngân hàng vẫn đạt chuẩn vốn theo rủi ro nhưng thực chất đã vay nợ quá mức.
Bộ quy định mới còn mở rộng cách tính tổng mức rủi ro, bao gồm tài sản nội bảng, phái sinh, giao dịch tài trợ chứng khoán và các khoản mục ngoại bảng, đồng thời ngăn ngân hàng dùng các cấu trúc giao dịch để che giấu mức đòn bẩy thực tế. Trong hoàn cảnh kinh tế vĩ mô đặc biệt, RBI có thể tạm thời loại trừ số dư gửi tại ngân hàng trung ương khỏi mẫu số, nhưng khi đó sẽ nâng mức tối thiểu để bù đắp.
Thông điệp từ Mumbai
Việc từ chối cả việc hạ chuẩn lẫn kéo dài thời hạn gửi đi một thông điệp rõ ràng: với RBI, sự ổn định của hệ thống được đặt trên mong muốn giảm chi phí tuân thủ của các ngân hàng. Các chi nhánh ngân hàng nước ngoài có thể phải bổ sung vốn hoặc cân nhắc tốc độ tăng trưởng tài sản, trong khi các ngân hàng nội địa gần như không bị thay đổi so với hiện tại.
Trong bối cảnh Ấn Độ đang thu hút dòng vốn quốc tế và tín dụng tăng trưởng mạnh, một hệ thống ngân hàng có “vùng đệm” dày hơn có thể là tấm khiên quý giá trước những cú sốc từ bên ngoài – cái giá nhỏ hôm nay cho sự an toàn lâu dài ngày mai.