Khoảng 14 triệu thùng mỗi ngày đang giữ thị trường khỏi một cú sốc mới
Tại Energy Intelligence Forum ở London, Russell Hardy cho biết khoảng 12 triệu thùng dầu thô/ngày và 2 triệu thùng sản phẩm lọc dầu/ngày đã được vận chuyển khỏi Trung Đông trong 7-10 ngày gần nhất. Với tồn kho tại Mỹ và châu Âu đã bị rút xuống đáng kể sau nhiều tháng gián đoạn, những dòng hàng này có vai trò đặc biệt quan trọng trong việc cân bằng cung-cầu trước mùa đông. Theo Hardy, nếu chúng biến mất, thị trường có thể đối mặt với một kịch bản giá dầu tiến sát 200 USD/thùng.
Số liệu vận tải gần đây cho thấy các nhà xuất khẩu vùng Vịnh đã phục hồi đáng kể sau cú sốc đầu năm. Reuters dẫn dữ liệu Vortexa cho biết xuất khẩu dầu và nhiên liệu của các nước vùng Vịnh ngoài Iran đạt khoảng 19,2 triệu thùng/ngày trong tháng 9, tương đương hơn 81% mức trước chiến tranh. Riêng dầu thô và condensate đã phục hồi lên khoảng 91% mức cũ, trong khi sản phẩm lọc dầu mới đạt khoảng 60%, để lại một khoảng trống lớn ở diesel và nhiên liệu hàng không.
Vấn đề lớn nhất đang chuyển từ thiếu dầu sang thiếu năng lực logistics
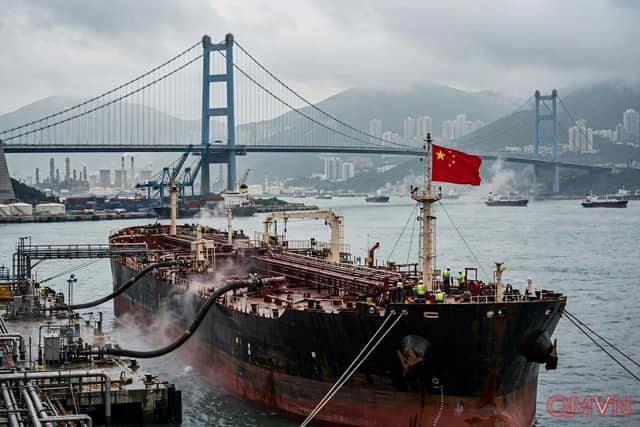
Hardy mô tả năm 2026 như một chuỗi khủng hoảng nối tiếp: ban đầu là thiếu dầu thô, sau đó là thiếu sản phẩm lọc dầu và hiện nay là khủng hoảng vận chuyển. Cước tàu chở dầu từ vùng Vịnh sang châu Á đã tăng vọt; Reuters cho biết một số tuyến tàu dầu thô cỡ lớn có lúc vượt 1,2 triệu USD mỗi ngày, so với khoảng 80.000 USD một năm trước.
Khi phí vận tải dao động mạnh, nhà kinh doanh có thể sai lệch 2-4 USD/thùng chỉ vì khó ước tính chính xác chi phí giao hàng.
Điều này giải thích vì sao thị trường vẫn căng thẳng dù lượng dầu vật chất đã quay lại. Các tàu phải thay đổi hành trình, bảo hiểm chiến tranh tăng, một số chuyến phải dùng phương thức trung chuyển hoặc đi theo tuyến thay thế. Những chi phí đó không chỉ làm giá dầu đắt hơn mà còn làm giảm hiệu quả của toàn bộ chuỗi cung ứng, từ nhà máy lọc dầu đến kho chứa và trạm nhiên liệu. Trong một thị trường như vậy, “có dầu” và “đưa dầu đến đúng nơi đúng lúc” trở thành hai câu chuyện rất khác nhau.
Diesel tiếp tục là mắt xích yếu nhất khi công suất lọc dầu thiếu hụt
Thị trường sản phẩm lọc dầu đang chịu sức ép lớn hơn dầu thô. Hardy nói tình trạng khan hiếm nhiên liệu sẽ kéo dài sang mùa đông vì thế giới vẫn thiếu công suất lọc dầu, đặc biệt sau các đợt tấn công vào hạ tầng Nga và việc Trung Đông mất nhiều tháng chạy máy. Reuters cũng dẫn các lãnh đạo dầu khí khác cho rằng việc tái tích lũy tồn kho dầu thô và sản phẩm có thể cần nhiều tháng, thậm chí nhiều năm.
Nhóm G7 đã thống nhất phối hợp giải phóng 100 triệu thùng dầu thô và diesel từ kho dự trữ chiến lược, bổ sung vào các đợt giải phóng lớn mà IEA đã điều phối từ tháng 3. IEA cho biết hơn 325 triệu thùng trong gói 400 triệu thùng công bố trước đó đã được đưa ra thị trường. Tuy vậy, dầu thô không thể thay thế ngay diesel nếu công suất lọc bị thiếu. Đó là lý do chênh lệch giá diesel tại châu Âu vẫn quanh mức rất cao, dù Brent đã giảm về gần 98 USD/thùng trong ngày 6/10.
Châu Á chia thành hai nhóm: có bộ đệm và không có bộ đệm
Hardy mô tả Trung Quốc như một “lá phổi” của thị trường dầu trong tháng 5 và 6 vì nước này có thể dùng lượng tồn kho lớn để duy trì hoạt động của hệ thống trong những thời điểm nguồn cung khó khăn. Quy mô dự trữ và năng lực điều phối nhập khẩu giúp Bắc Kinh linh hoạt hơn trước biến động tạm thời. Các nhà máy lọc dầu độc lập Trung Quốc cũng đã tăng mua dầu Iraq và Qatar khi dòng dầu Iran suy giảm mạnh.
Ngược lại, nhiều nền kinh tế đang phát triển ở phần còn lại của châu Á không có lớp đệm tương tự và phụ thuộc sâu hơn vào tuyến cung ứng Trung Đông. Với những nước này, giá cước, bảo hiểm và sự chậm trễ vận chuyển có thể nhanh chóng chuyển thành giá nhiên liệu cao hơn, áp lực lạm phát và rủi ro đối với cán cân thanh toán. Vì vậy, sự phục hồi xuất khẩu hiện nay là tin tốt, nhưng nó chưa đưa thị trường trở lại trạng thái bình thường: hệ thống vẫn hoạt động với ít dự phòng hơn, chi phí cao hơn và mức độ dễ tổn thương lớn hơn trước một cú sốc mới.