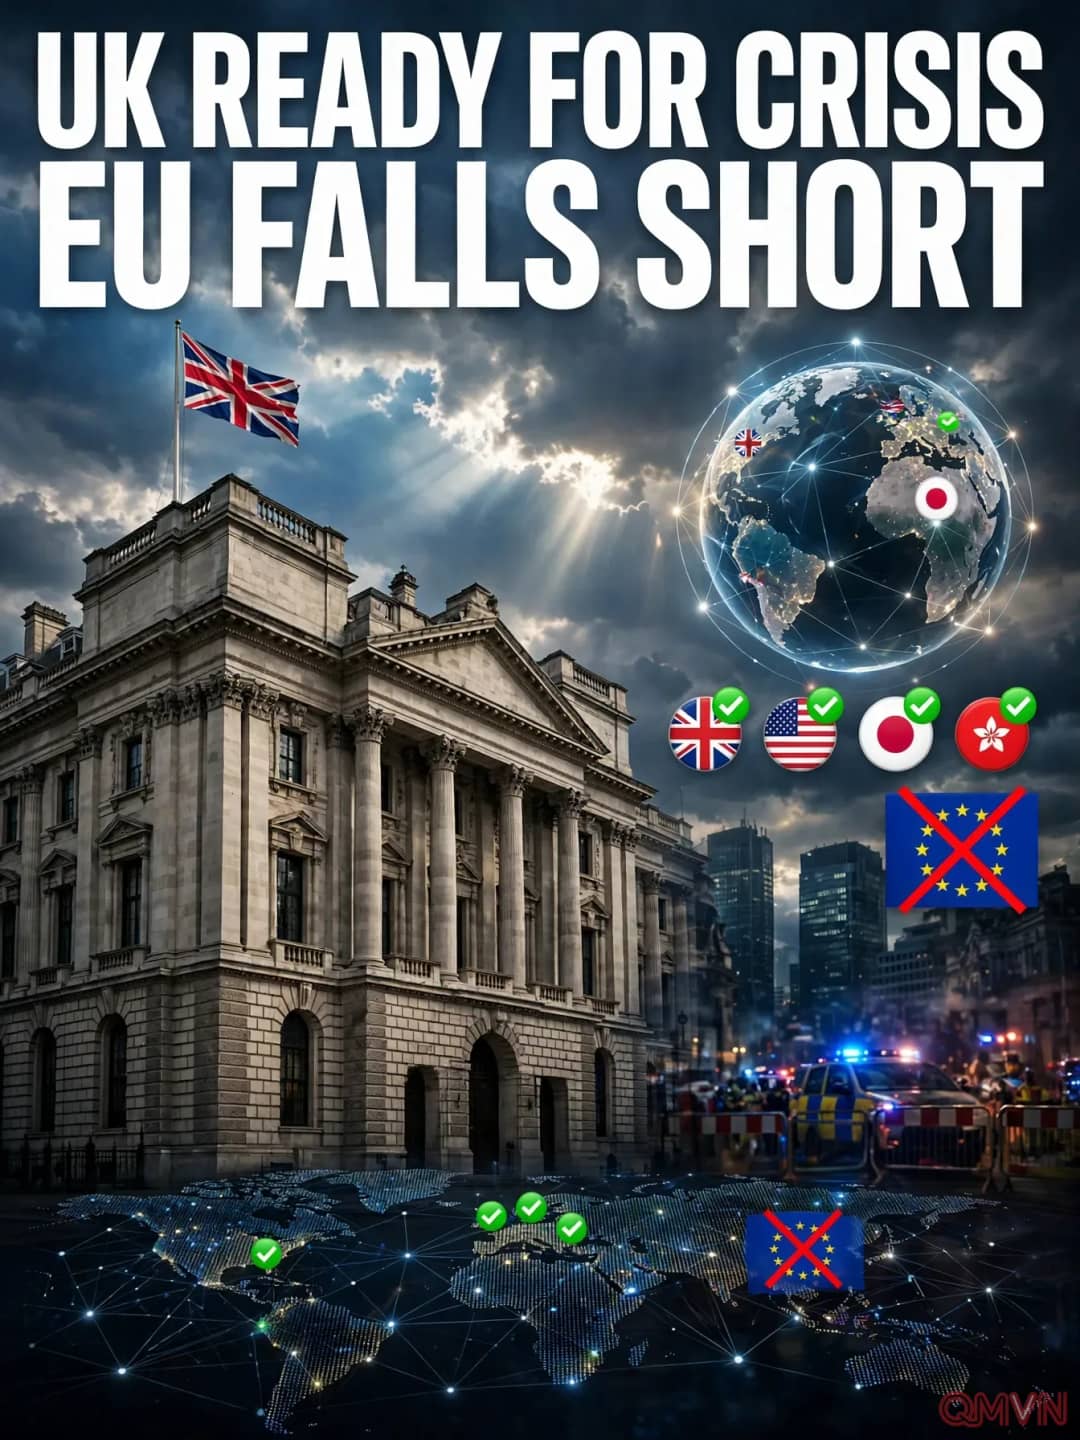
Bốn sẵn sàng, mười lăm chưa
FSB xem xét cách nhà chức trách triển khai hướng dẫn của mình về cơ chế cấp vốn dự phòng từ khu vực công. Các cơ chế này nhằm giúp ngân hàng đang trong quá trình xử lý tiếp cận thanh khoản tạm thời, để sự đổ vỡ được kiểm soát mà không gây hoảng loạn, bán tháo tài sản hay cứu trợ bằng tiền thuế.
Phần lớn thiếu sót liên quan đến độ tin cậy. Chưa đến một nửa số khu vực có cơ chế rõ ràng, đủ khả năng cung cấp thanh khoản ở quy mô cần thiết và có thể sử dụng đủ nhanh. Ủy ban cảnh báo những khoảng trống như vậy là điểm yếu đáng kể của hệ thống toàn cầu cần được khắc phục khẩn cấp.
Bài học từ năm 2023
Đánh giá được khởi động sau cơn biến động ngân hàng tháng 3/2023, khi Silicon Valley Bank, Signature Bank và First Republic Bank đổ vỡ ở Mỹ và Credit Suisse sụp đổ ở Thụy Sĩ. Người gửi tiền rút tiền với tốc độ chưa từng có, nhờ ngân hàng di động và mạng xã hội.
“Những vụ đổ vỡ ngân hàng đó cho thấy một ngân hàng có thể rơi vào căng thẳng thanh khoản nghiêm trọng nhanh đến mức nào.” — Ủy ban Ổn định Tài chính
Ủy ban cho rằng nếu không có nguồn vốn được sắp xếp trước, nhà chức trách có thể buộc phải ứng biến hỗ trợ công, nhất là với các ngân hàng lớn, phức tạp hoạt động xuyên biên giới. Ở đỉnh điểm khủng hoảng, Credit Suisse nhận 168 tỷ franc Thụy Sĩ thanh khoản từ Ngân hàng Quốc gia Thụy Sĩ trước khi được UBS tiếp quản trong thương vụ do nhà nước dàn xếp.
Vì sao EU còn thiếu sót
Với Liên minh châu Âu, giới phân tích chỉ ra sự phức tạp của liên minh ngân hàng, nơi trách nhiệm được chia sẻ giữa nhà chức trách quốc gia và các cơ quan EU. Cơ chế dự phòng dự kiến cho Quỹ Xử lý Đơn nhất thông qua Cơ chế Bình ổn châu Âu đã bị trì hoãn vì không phải nước thành viên nào cũng phê chuẩn cải cách cần thiết.
Thụy Sĩ, vẫn đang định hình lại quy định sau vụ giải cứu Credit Suisse, đã xây dựng luật về cơ chế dự phòng thanh khoản công, trong khi các khu vực khác vấp phải trở ngại pháp lý hoặc thể chế. Kết luận của FSB gia tăng sức ép buộc các chính phủ hoàn tất cải cách trước khi cuộc khủng hoảng tiếp theo thử thách họ.
Ổn định như một hàng hóa công toàn cầu
Những người ủng hộ cơ chế dự phòng mạnh hơn cho rằng các thỏa thuận rõ ràng giảm nguy cơ hoảng loạn và rốt cuộc bảo vệ người nộp thuế, vì chúng cho phép xử lý có trật tự các ngân hàng đổ vỡ. Giới phê phán lo ngại các hạn mức thanh khoản công có thể tạo ra rủi ro đạo đức, khuyến khích ngân hàng mạo hiểm vì tin rằng nhà nước sẽ ra tay.
FSB nhấn mạnh nguồn vốn dự phòng chỉ nên mang tính tạm thời, được thu hồi từ ngành ngân hàng và chỉ dùng như biện pháp cuối cùng. Đánh giá của FSB là lời nhắc rằng trong một hệ thống tài chính liên kết chặt chẽ, khoảng trống ở một khu vực có thể lan truyền cú sốc ra toàn thế giới.