Tâm bão Huafa
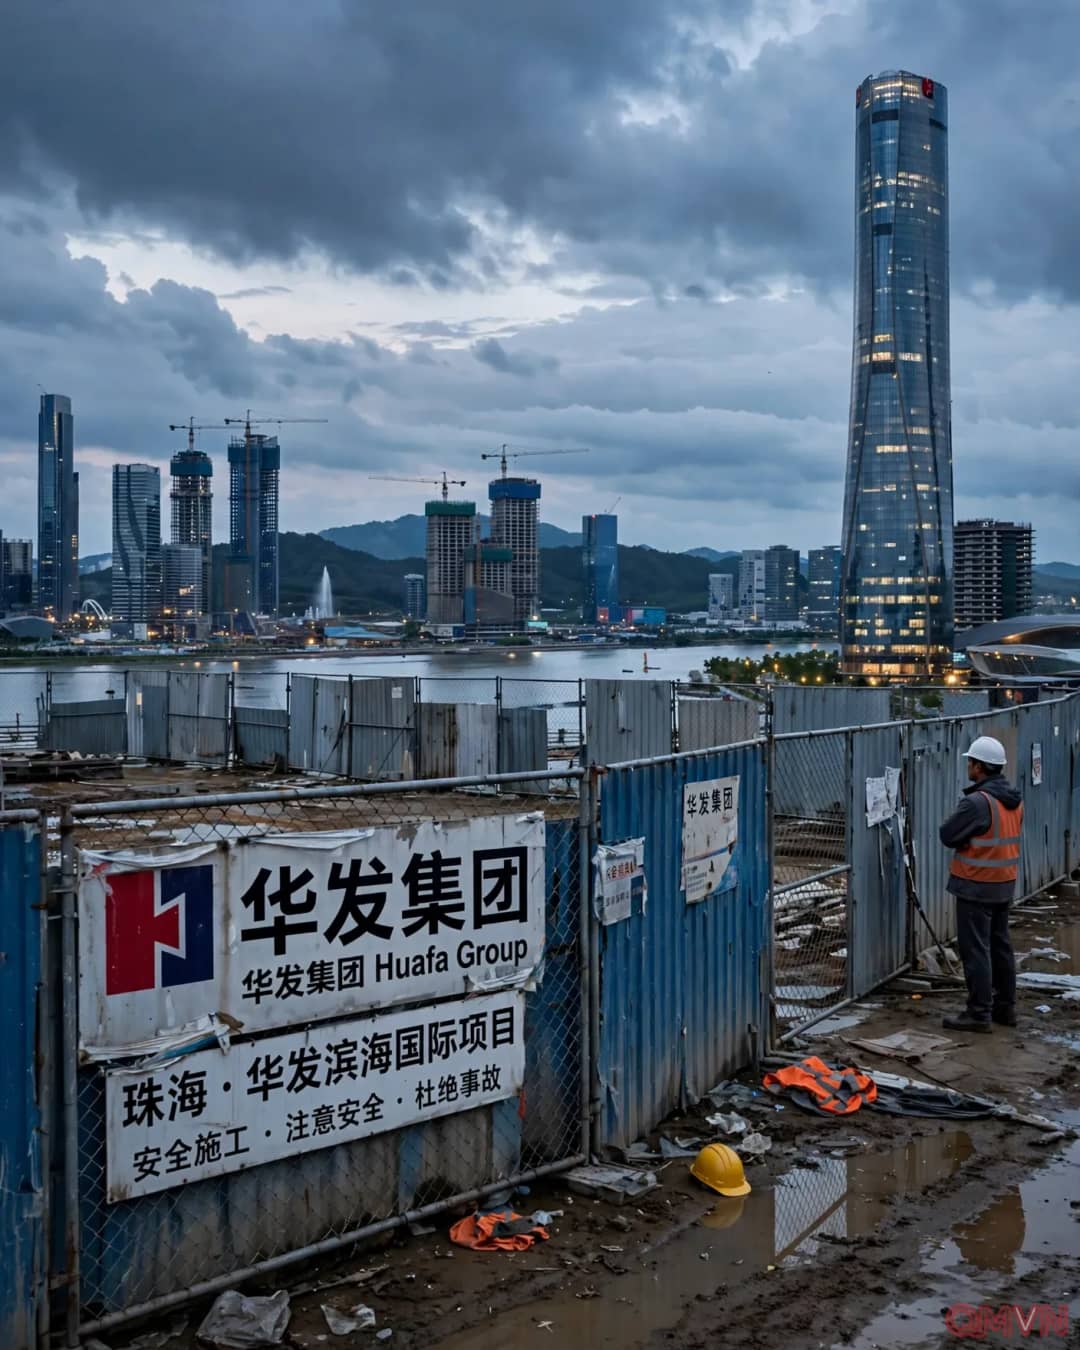
Theo báo South China Morning Post, Huafa là doanh nghiệp nhà nước địa phương lớn nhất Chu Hải. Dù phát triển bất động sản vẫn là mảng kinh doanh cốt lõi, tập đoàn còn hoạt động trong lĩnh vực công nghệ, vận hành đô thị và dịch vụ tài chính.
Hơn 93% vốn của Huafa thuộc Ủy ban Quản lý và Giám sát Tài sản Nhà nước thành phố Chu Hải, phần còn lại do Sở Tài chính tỉnh Quảng Đông nắm giữ. Giới phân tích cho rằng tập đoàn gắn chặt với sự phát triển của thành phố, trong đó có các dự án như Khu mới Hoành Cầm.
Theo Công ty Xếp hạng Tín nhiệm China Lianhe, đơn vị xếp hạng Huafa ở mức “AAA”, tính đến tháng 3, tập đoàn có tổng nợ hơn 413 tỷ nhân dân tệ (62 tỷ USD) so với tổng tài sản 765 tỷ nhân dân tệ. Năm ngoái, Huafa báo lỗ 16,9 tỷ nhân dân tệ do thị trường bất động sản suy giảm kéo dài.
Những khoản nợ trễ hạn và phản ứng của thị trường
Tuần trước, cổ phiếu và trái phiếu ở nước ngoài của Huafa bị bán tháo mạnh, sau khi Bloomberg đưa tin tập đoàn không trả được hai sản phẩm ủy thác và đang xin gia hạn các khoản vay ngân hàng đến hạn. Hôm thứ Năm, Fitch Ratings đưa Huafa vào diện theo dõi tiêu cực; xếp hạng tín nhiệm dài hạn vẫn ở mức “BBB” nhưng có thể bị hạ trước rủi ro tái cấp vốn ngày càng tăng. Fitch nhấn mạnh xếp hạng được củng cố bởi kỳ vọng nhà nước sẽ hỗ trợ đặc biệt.
Xếp hạng của Huafa được củng cố bởi kỳ vọng của Fitch rằng sự hỗ trợ đặc biệt từ chính quyền là cực kỳ có khả năng.
Theo Bloomberg, tập đoàn sau đó đã trả tiền cho một số nhà đầu tư của một trong hai sản phẩm ủy thác quá hạn, và thông báo kế hoạch trả lãi cho hai trái phiếu niêm yết tổng cộng khoảng 55 triệu nhân dân tệ.
Tuy vậy, sự việc đã kéo theo đợt rút lui rộng hơn trên thị trường trái phiếu: theo báo cáo của Macquarie, chỉ số ETF trái phiếu tín dụng giảm 0,5% hôm thứ Sáu, mức giảm trong ngày lớn nhất kể từ năm 2025.
Khi thị trường bất động sản tiếp tục suy thoái, khoản lỗ của Huafa ngày càng lớn.
Macquarie cho rằng nguy cơ lây lan rộng có vẻ hạn chế, nhờ sức mạnh tài khóa của Quảng Đông và công cụ thanh khoản mới của Ngân hàng Nhân dân Trung Quốc dành cho các định chế tài chính phi ngân hàng, được thiết kế để ngăn căng thẳng hệ thống do làn sóng rút vốn lớn.
Mô hình tăng trưởng cũ đổ vỡ
Ông Zhang Zhiwei, chủ tịch kiêm kinh tế trưởng của Pinpoint Asset Management, cho rằng trường hợp Huafa phản ánh sự đổ vỡ của mô hình tăng trưởng cũ, vốn dựa vào phát triển bất động sản để mở rộng nền kinh tế và tạo nguồn thu cho chính quyền địa phương thông qua bán đất.
Dù đã nhiều năm tìm tòi, họ vẫn chưa tìm ra cách tiếp cận bền vững lâu dài mà vẫn hỗ trợ được tăng trưởng kinh tế rộng hơn.
Con số của Chu Hải minh chứng rõ điều đó: thu từ quỹ chính phủ, chủ yếu đến từ bán đất, đã giảm 94% trong 5 năm, từ 56,3 tỷ nhân dân tệ năm 2020 xuống còn 3,3 tỷ nhân dân tệ năm 2025.
Ai sẽ đứng ra giải cứu?
Theo báo cáo nghiên cứu của Ngân hàng Chiết Thương Trung Quốc, sức khỏe tài chính của Huafa gắn chặt với uy tín tín dụng của khu vực. Chính quyền Chu Hải có thể giảm áp lực trả nợ ngắn hạn cho tập đoàn bằng cách mua lại hàng tồn kho và tài sản, nhưng một gói cứu trợ tiền mặt trực tiếp là không thực tế với nguồn lực tài khóa hạn chế của thành phố.
Bất kỳ cuộc khủng hoảng trả nợ nào đối với trái phiếu niêm yết của Huafa chắc chắn sẽ làm tổn hại môi trường huy động vốn của các doanh nghiệp nhà nước khác trong thành phố và làm suy yếu chất lượng tài sản của các ngân hàng địa phương.
Ở cấp tỉnh, báo cáo cho rằng Quảng Đông có sức mạnh tài khóa và năng lực điều phối thể chế hàng đầu cả nước, đủ để huy động các định chế tài chính gia hạn nợ, hoán đổi tín dụng và hỗ trợ thanh khoản tạm thời.