Thay đổi quan điểm về thuế đối với các khoản quyên góp từ thiện
Ở Ba Lan, truyền thống miễn thuế đối với các khoản tiền nhận được từ các khoản quyên góp từ thiện từng là điều kiện nhất quán theo luật về thuế thừa kế và quà tặng. Nếu một người nhận tiền từ các nhà hảo tâm mà khoản tiền này không vượt quá mức qui định (5.733 zł cho người không thân thích, và mức cao hơn cho người thân trong gia đình hoặc miễn thuế hoàn toàn nếu thuộc nhóm "zerowej"), khoản tiền đó sẽ không bị đánh thuế. Cơ quan thuế trước kia thậm chí đồng ý miễn thuế cho các khoản tiền gửi ẩn danh, miễn là mục đích sử dụng là từ thiện như chữa bệnh hoặc các hoạt động hỗ trợ xã hội.
Tuy nhiên, hai năm gần đây, cơ quan thuế Ba Lan bắt đầu thay đổi lập trường. Họ cho rằng khi không thể xác định được danh tính người quyên góp (chẳng hạn tên người gửi chỉ là bút danh, biệt danh hay ẩn danh hoàn toàn), khoản tiền đó không thể được coi là "quà tặng" hợp pháp theo luật thuế thừa kế và quà tặng. Thay vào đó, số tiền này phải được xem như thu nhập chịu thuế theo luật thuế thu nhập cá nhân (PIT). Điều này gây ảnh hưởng trực tiếp đến các trường hợp vận động quyên góp từ thiện qua mạng, bao gồm các influencer hay streamer, và đôi khi cả những bậc cha mẹ kêu gọi tiền chữa bệnh cho con.
Trường hợp mẹ kêu gọi quyên góp cho con gái mắc bệnh đặc biệt
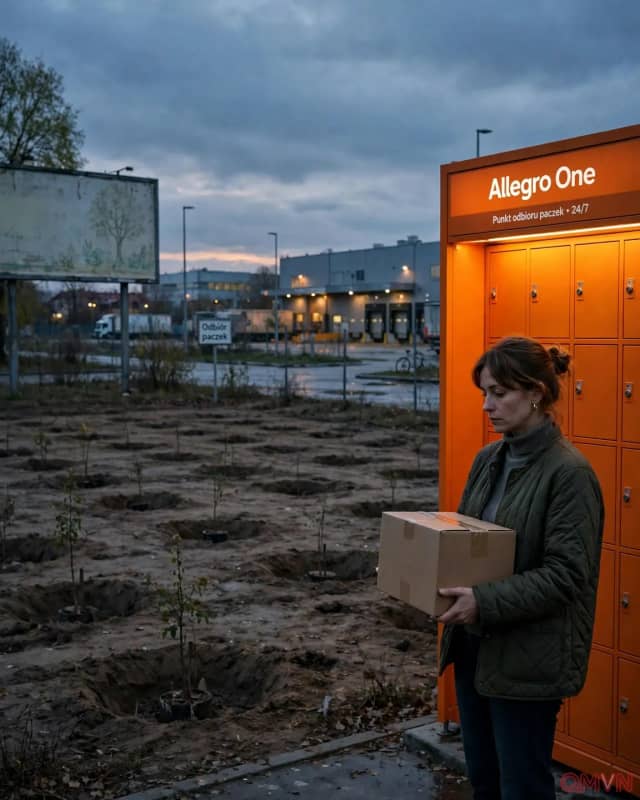
Gần đây, một trường hợp điển hình tại Ba Lan cho thấy ảnh hưởng của chính sách mới. Người mẹ đơn thân này đang quyên góp tiền chữa trị cho cô con gái nhỏ mắc chứng tự kỷ và động kinh, sau khi người bạn đời qua đời trong một tai nạn giao thông. Mẹ cô đã lập tài khoản trên một trang kêu gọi quyên góp trực tuyến để nhận tiền hỗ trợ điều trị và phục hồi chức năng cho con gái.
Tuy nhiên, trong số những khoản tiền chuyển đến tài khoản này có một khoản tiền được gửi ẩn danh. Người mẹ không thể xác định được danh tính người quyên góp đó do không có thông tin gì ngoài việc số tiền đã nhận. Khi hỏi cơ quan thuế về cách xử lý khoản tiền này, bà ban đầu cho rằng không phải đóng thuế vì có mục đích từ thiện và số tiền đã sử dụng đúng mục đích chữa bệnh cho con.
Quyết định mới của cơ quan thuế về khoản tiền gửi ẩn danh
Cơ quan thuế Ba Lan đã ra hai bản giải thích pháp luật liên quan đến trường hợp này. Bản đầu tiên khẳng định khoản tiền gửi ẩn danh không được coi là quà tặng theo quy định về thuế thừa kế và quà tặng do không thể xác định người quyên góp, do đó không được miễn thuế.
Bản giải thích thứ hai cho biết khoản tiền này cần được khai báo và đánh thuế như thu nhập khác theo luật thuế thu nhập cá nhân (PIT). Người mẹ cần kê khai khoản tiền này trong tờ khai thuế PIT-36 phần "Thu nhập của trẻ vị thành niên" cùng với phụ lục PIT/M và đóng thuế theo biểu thuế thu nhập cá nhân.
Hệ quả tài chính của quan điểm mới
Khoản tiền gửi ẩn danh trong trường hợp này là 7.000 zł. Nếu được coi là quà tặng, nó sẽ bị thuế 152 zł theo mức thuế dành cho người không thân thích vượt quá hạn mức miễn thuế. Tuy nhiên, khi phải tính theo thuế thu nhập cá nhân, giả sử người mẹ đã có thu nhập trên 30.000 zł trong năm, số thuế phải trả sẽ tăng lên 840 zł (mức thuế 12%) hoặc thậm chí 2.240 zł (mức 32%) tùy thuộc vào tổng thu nhập.
Một số chuyên gia luật nhận định rằng yêu cầu xác định người quyên góp là không hợp lý vì pháp luật dân sự không đòi hỏi điều kiện này để công nhận một khoản quà tặng. Đồng thời, họ cũng cảnh báo chính sách mới của cơ quan thuế Ba Lan sẽ gây thêm áp lực và khó khăn cho các hoạt động quyên góp hỗ trợ chữa trị và từ thiện.
Cơ hội miễn thuế khi quyên góp qua tổ chức phi lợi nhuận
Người dân tại Ba Lan có thể tránh đối mặt với thuế bằng cách quyên góp tiền qua các tổ chức như quỹ từ thiện hay hiệp hội. Tổ chức này sẽ không phải chịu thuế thu nhập doanh nghiệp (CIT) vì hoạt động vì mục đích phi lợi nhuận, đồng thời các khoản hỗ trợ người nhận nhận được từ những tổ chức này cũng được miễn thuế thu nhập cá nhân theo quy định về trợ giúp xã hội.
Điều này tạo cơ hội thuận lợi hơn để huy động và sử dụng các nguồn lực nhằm hỗ trợ người bệnh hay các nhóm yếu thế, đồng thời tránh được những vướng mắc về pháp lý và thuế vụ trong các khoản quyên góp cá nhân, đặc biệt là các khoản gửi ẩn danh.
Những điều bổ ích rút ra từ bài viết
- Cơ quan thuế Ba Lan không công nhận khoản tiền gửi ẩn danh là quà tặng, yêu cầu đóng thuế thu nhập cá nhân (PIT).
- Luật thuế của Ba Lan quy định giới hạn miễn thuế khác nhau đối với người thân và người không thân thích khi nhận quà tặng.
- Việc không có thông tin người gửi không làm mất tính chất từ thiện theo luật dân sự, nhưng cơ quan thuế lại khẳng định điều ngược lại.
- Thuế phải nộp khi tính theo PIT có thể cao hơn nhiều so với thuế theo luật thừa kế và quà tặng.
- Quyên góp qua các tổ chức phi lợi nhuận vẫn được miễn thuế và là giải pháp tránh rủi ro thuế cho người nhận.
Đăng ký bản tin QMVN
Bản tin buổi sáng mỗi ngày - chỉ những bài đáng đọc, không spam.