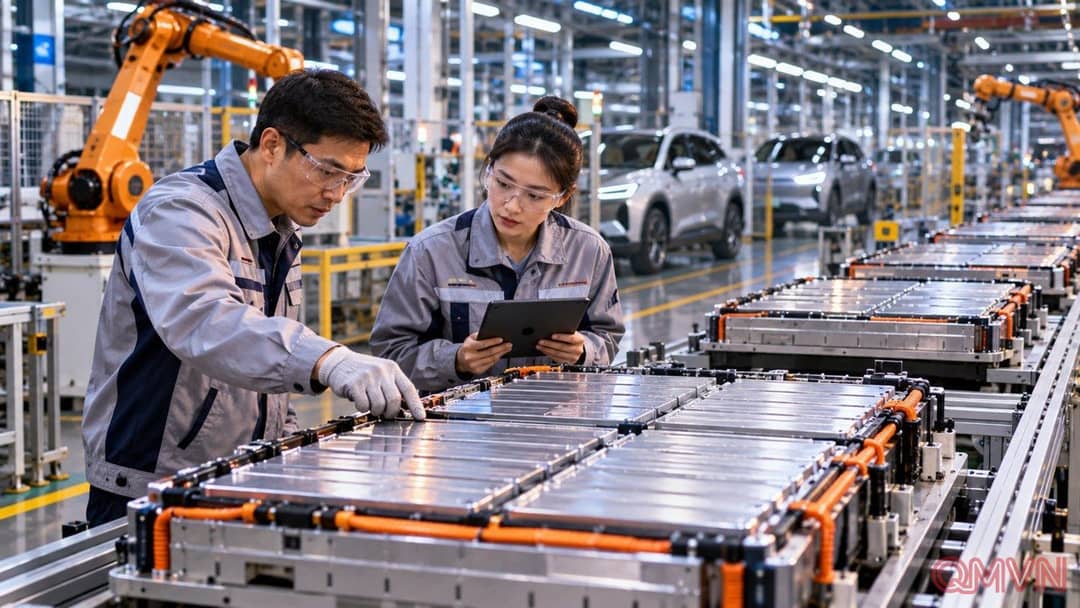
Ngôi đầu vẫn vững, nhưng khoảng cách đang thu hẹp
Trong tháng 10, CATL cung cấp 39,60 GWh pin được lắp đặt trên xe tại Trung Quốc, tương ứng 40% thị phần. Tháng 9, tỷ trọng này còn khoảng 40,92%. Con số phần trăm đi xuống không có nghĩa lượng pin bán ra tuyệt đối giảm: theo dữ liệu CABIA, dung lượng lắp đặt của CATL tháng 10 cao hơn tháng trước, nhưng tốc độ tăng của hãng không theo kịp toàn thị trường. Đây là khác biệt quan trọng khi đánh giá sức khỏe một doanh nghiệp trong ngành đang mở rộng.
BYD đứng thứ hai với 21,14 GWh, chiếm 21,36%, so với 21,09% của tháng 9. Khoảng cách thị phần giữa hai hãng còn 18,64 điểm phần trăm, từ mức 19,83 điểm của tháng trước. Khoảng cách thu hẹp năm tháng liên tiếp phản ánh cục diện cạnh tranh mới, dù không đủ để kết luận CATL sắp mất vị trí số một. BYD đồng thời sản xuất ô tô và pin, trong khi CATL chủ yếu cung ứng cho nhiều thương hiệu.
Thị phần là phép đo tương đối, chịu ảnh hưởng của cơ cấu xe xuất xưởng và thời điểm giao pin. Vì vậy, quan sát liên tục nhiều quý, cùng doanh thu, biên lợi nhuận và khách hàng mới, hữu ích hơn việc chỉ nhìn vào một con số của tháng 10.
Khi hãng xe không muốn đặt tất cả vào một nhà cung cấp
Đa dạng hóa nguồn pin giúp hãng xe giảm phụ thuộc vào lịch sản xuất, giá cả và khả năng đáp ứng công nghệ của một đối tác. Đặt hàng từ hai hoặc nhiều nhà sản xuất có thể tăng sức mặc cả, đồng thời giảm thiểu gián đoạn nếu một nhà máy hoặc chuỗi cung ứng gặp sự cố.
Tuy nhiên, thay đổi nhà cung cấp không đơn giản: bộ pin cần được kiểm chứng về độ an toàn, khả năng quản lý nhiệt, phần mềm và tuổi thọ trong từng nền tảng xe.
Ngoài CATL và BYD, các tên tuổi như CALB, Gotion High-tech và EVE Energy cũng đang cạnh tranh vị trí trong chuỗi cung ứng. Các công ty này có thể giành hợp đồng ở từng phân khúc, đặc biệt nơi giá thành và độ phù hợp kỹ thuật quan trọng hơn thương hiệu. Cạnh tranh mạnh có lợi cho người mua ô tô trong dài hạn nếu tiết kiệm chi phí chuyển thành giá xe tốt hơn, nhưng cũng tạo áp lực lên lợi nhuận và đầu tư nghiên cứu của nhà sản xuất pin.
Công nghệ pin rẻ hơn định hình lại cuộc đua
Theo CABIA, tổng lượng pin động lực lắp đặt tại Trung Quốc đạt 99,4 GWh trong tháng 10, tăng 18,2% so với cùng kỳ và 14% so với tháng 9. Pin lithium sắt phosphate (LFP) chiếm khoảng 86,9% dung lượng lắp đặt, cho thấy vai trò của dòng pin có chi phí tương đối thấp và độ bền phù hợp xe phổ thông. Pin ba thành phần chỉ chiếm khoảng 12,9%, dù vẫn có chỗ đứng ở những mẫu xe ưu tiên mật độ năng lượng.
Cuộc đua vì vậy không chỉ nằm ở sản lượng. Tốc độ sạc, hiệu quả trong thời tiết lạnh, độ an toàn, tái chế và khả năng cung cấp đều đặn mới quyết định một hãng xe tiếp tục đặt hàng ở đâu. CATL có lợi thế quy mô, mạng lưới khách hàng quốc tế và đầu tư vào công nghệ mới; các đối thủ có thể đáp trả bằng giải pháp chuyên biệt hoặc chi phí cạnh tranh. Sự đổi mới của cả ngành sẽ định hình lựa chọn của người tiêu dùng.
Thị phần trong nước không kể toàn bộ câu chuyện
Báo cáo kết quả kinh doanh quý III cho thấy CATL vẫn tăng trưởng doanh thu đáng kể, trong khi cạnh tranh giá và nhu cầu xe điện tạo sức ép lên lợi nhuận. Doanh nghiệp còn tham gia thị trường lưu trữ năng lượng và mở rộng hiện diện bên ngoài Trung Quốc. Vì vậy, một tỷ lệ thấp hơn trong thống kê lắp đặt nội địa không trực tiếp phản ánh thị phần toàn cầu, doanh số xuất khẩu hay sức mạnh tài chính.
Các nhà phân tích cần theo dõi cả năng lực sản xuất mới, doanh số xe của các khách hàng lớn, chi phí nguyên liệu và tốc độ thương mại hóa pin thế hệ tiếp theo. Với CATL, thách thức lớn nhất có thể không phải giữ mọi điểm thị phần, mà là bảo vệ chất lượng tăng trưởng khi các hãng xe có thêm lựa chọn.