Kết quả vượt kỳ vọng nhưng triển vọng bị hạ
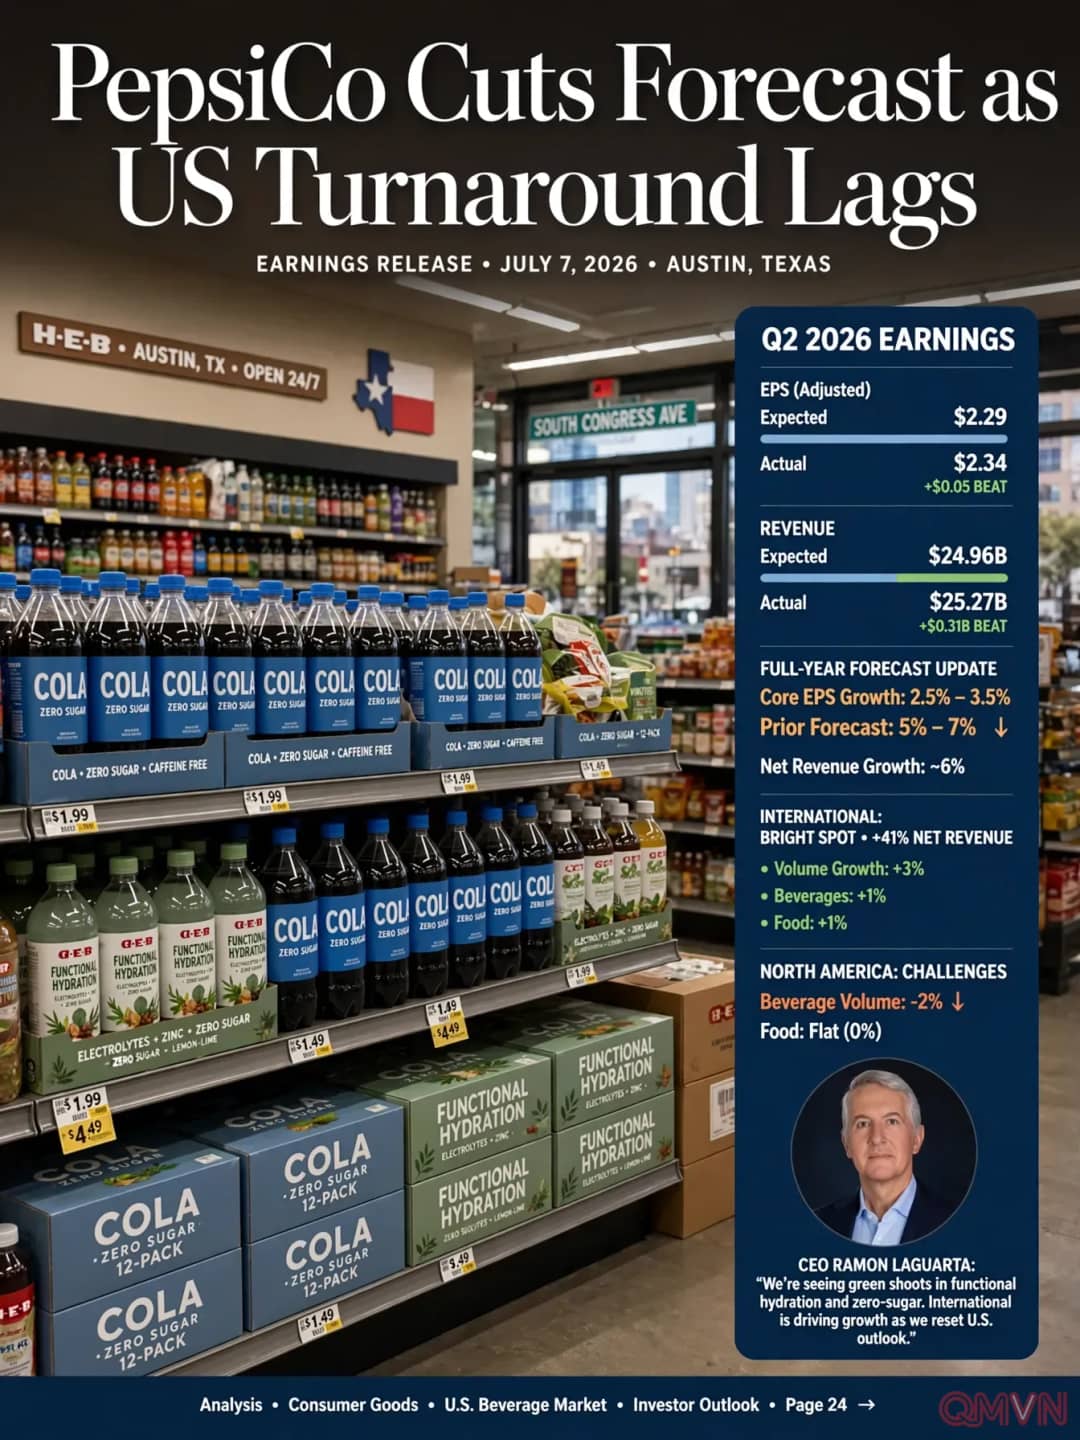
Theo khảo sát của LSEG, PepsiCo đạt lợi nhuận điều chỉnh 2,34 USD mỗi cổ phiếu, cao hơn mức 2,29 USD mà giới phân tích dự báo; doanh thu đạt 25,27 tỷ USD so với kỳ vọng 24,96 tỷ USD. Lợi nhuận ròng quý III đạt 3,05 tỷ USD, tương đương 2,23 USD mỗi cổ phiếu, tăng từ 2,6 tỷ USD, tương đương 1,90 USD mỗi cổ phiếu, cùng kỳ năm trước.
Doanh thu thuần tăng 5,6%, trong khi doanh thu hữu cơ, không tính các thương vụ mua bán và biến động tỷ giá, tăng 3,1%. Dù vậy, với chỉ còn một quý trong năm 2026, công ty hạ dự báo lợi nhuận cả năm do những khó khăn tại thị trường sân nhà. Cổ phiếu PepsiCo giảm chưa tới 1% trong phiên giao dịch trước giờ mở cửa.
Thị trường quốc tế là điểm sáng
Các thị trường quốc tế một lần nữa là động lực tăng trưởng chính. Theo ông Laguarta, mảng kinh doanh quốc tế đã chiếm 41% doanh thu thuần của tập đoàn từ đầu năm. Trong quý III, sản lượng đồ uống toàn cầu tăng 3%, sản lượng thực phẩm tăng 1%.
PepsiCo ghi nhận tăng trưởng sản lượng ở tất cả các đơn vị kinh doanh quốc tế, trừ một trường hợp: mảng thực phẩm tiện lợi tại khu vực châu Âu, Trung Đông và châu Phi giảm 1% sản lượng. Kết quả này cho thấy chiến lược mở rộng ra ngoài nước Mỹ đang phát huy hiệu quả.
Bắc Mỹ: Thách thức lớn nhất và cơ hội lớn nhất
Tại sân nhà, PepsiCo tiếp tục gặp khó. Sản lượng của mảng đồ uống Bắc Mỹ giảm 2%, còn mảng thực phẩm đi ngang. Giám đốc tài chính Steve Schmitt thừa nhận quá trình vực dậy diễn ra chậm hơn dự kiến. Chiến lược hiện tập trung vào đổi mới sản phẩm, quảng cáo và tiếp thị: với đồ ăn vặt là nguyên liệu đơn giản hơn, dầu “thay thế” và lợi ích chức năng như protein, chất xơ; với đồ uống là bù nước chức năng, nước ngọt có hương vị, nước tăng lực và sản phẩm không đường.
Ông Laguarta chỉ ra những “mầm xanh” đầu tiên: doanh thu hữu cơ của mảng thực phẩm tiện lợi Bắc Mỹ, bao gồm các thương hiệu Doritos và Quaker Oats, đã cải thiện so với quý trước; xu hướng sản lượng của mảng đồ uống, với Pepsi và Gatorade, cũng khởi sắc nhờ các sản phẩm bù nước chức năng và không đường. Tuy nhiên, danh mục nước ngọt có ga vẫn tụt sau mức chung của thị trường, kể cả đối thủ Coca-Cola. PepsiCo dự kiến cắt giảm chi phí trùng lặp và chi tiêu không thiết yếu để dồn nguồn lực cho đổi mới và tiếp thị.
“Hoạt động kinh doanh của chúng tôi ở Bắc Mỹ thấp hơn kỳ vọng và là một cơ hội cải thiện đáng kể.” — Ramon Laguarta