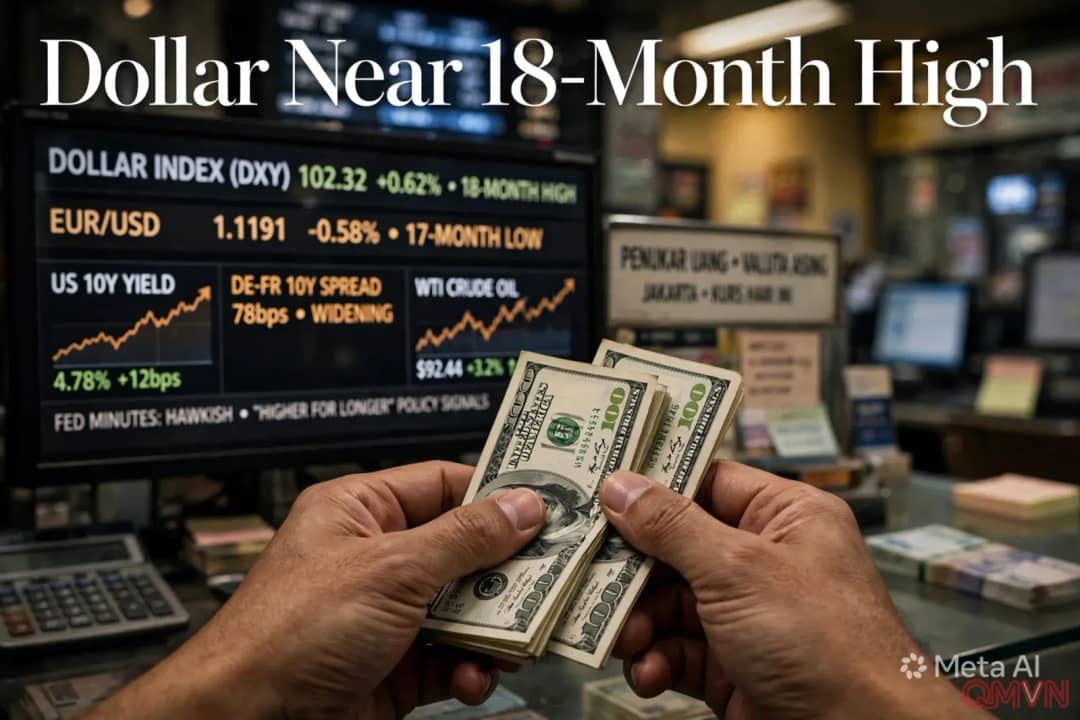
Biên bản Fed: lạm phát là mối lo hàng đầu
Tại cuộc họp ngày 15 - 16/9, các nhà hoạch định chính sách của Fed đã nhất trí nâng lãi suất thêm 0,25 điểm phần trăm, lên khoảng 3,75% - 4%. Đây là lần tăng lãi suất đầu tiên kể từ năm 2023 và cũng là lần đầu dưới thời Chủ tịch Kevin Warsh. Biên bản cuộc họp công bố hôm thứ Tư cho thấy lạm phát được xem là rủi ro lớn nhất đối với triển vọng kinh tế, và chính sách tiền tệ có thể sẽ phải thắt chặt hơn nữa.
Dù vậy, biên bản không làm thay đổi đáng kể kỳ vọng của thị trường. Hợp đồng tương lai lãi suất quỹ liên bang cho thấy xác suất khoảng 80% Fed sẽ giữ nguyên lãi suất tại cuộc họp kết thúc ngày 28/10, trong khi một đợt tăng vào tháng 12 đã được thị trường phản ánh hoàn toàn vào giá.
“Không có bất ngờ lớn nào, nhưng tôi nghĩ họ nghiêng về phía diều hâu.” — Tommy von Brömsen
Lợi suất trái phiếu và giá dầu cầm lái
Trong những tuần gần đây, làn sóng bán tháo trái phiếu toàn cầu đã trở thành động lực chi phối thị trường tiền tệ. Hôm thứ Năm, lợi suất tiếp tục tăng khi giá dầu bật lên.
Giá dầu đã vượt 100 USD/thùng trong bối cảnh xung đột Trung Đông lan rộng, đe dọa tuyến vận tải qua eo biển Hormuz. Lạm phát tại Mỹ ở mức 3,4% trong tháng 8, cao hơn đáng kể so với mục tiêu 2% của Fed.
Chỉ số USD, thước đo sức mạnh của đồng bạc xanh so với rổ sáu đồng tiền chủ chốt, tăng 0,1% lên 102,32 điểm sau khi tăng 0,3% trong phiên trước. Đồng USD hiện chỉ cách vài pip so với mức mạnh nhất kể từ ngày 9/4/2025, thời điểm thị trường hỗn loạn sau tuyên bố áp thuế “Ngày Giải phóng” của Tổng thống Donald Trump.
“Lạm phát mà người dân Mỹ cảm nhận mỗi ngày vượt xa câu chuyện giá dầu.” — Neel Kashkari
Đồng euro chịu đòn kép từ nước Pháp
Đồng euro giảm nhẹ xuống 1,1191 USD, gần mức thấp nhất trong 17 tháng và thấp nhất kể từ tháng 5 năm ngoái. Chênh lệch lợi suất trái phiếu kỳ hạn 10 năm giữa Pháp và Đức, thước đo phần bù rủi ro mà thị trường áp lên Pháp, nới rộng thêm 4 điểm cơ bản. Trái phiếu chính phủ Pháp chịu áp lực bán đặc biệt mạnh do lo ngại về tình hình tài khóa xấu đi trước cuộc bầu cử tổng thống năm tới.
Theo giới phân tích, sự suy yếu của đồng euro không chỉ phản ánh sức mạnh của đồng USD mà còn đến từ chính những điểm yếu nội tại của khu vực đồng tiền chung. Là khu vực nhập khẩu năng lượng lớn, eurozone chịu tác động trực tiếp khi giá dầu tăng, trong khi khoảng cách lợi suất giữa các nền kinh tế mạnh và các nước nợ cao khiến nhà đầu tư thận trọng hơn.
“Nếu nhìn vào cặp euro - USD, đó không chỉ là sức mạnh của đồng USD mà còn là sự yếu đi của đồng euro do tình hình chính trị ở Pháp.” — Tommy von Brömsen
Từ Tokyo đến Sydney, sức ép lan rộng
So với đồng yen, đồng USD tăng 0,1% lên 158,22 yen, đảo ngược nhịp giảm ngắn sau khi số liệu cho thấy thặng dư tài khoản vãng lai của Nhật Bản trong tháng 8 đạt 4.062 tỷ yen (khoảng 25,7 tỷ USD), cao hơn dự báo 3.190 tỷ yen. Đồng đô la Australia giảm 0,1% xuống 0,6953 USD, đồng đô la New Zealand giảm 0,1% xuống 0,5592 USD, còn đồng nhân dân tệ trên thị trường hải ngoại đi ngang ở mức 6,7030 nhân dân tệ đổi 1 USD.
Đồng USD mạnh cùng lợi suất trái phiếu Mỹ cao đang tạo sức ép lên nhiều nền kinh tế mới nổi thông qua tiền tệ mất giá, lạm phát nhập khẩu và dòng vốn rút ra. Ấn Độ là ví dụ điển hình: ngày 7/10, ngân hàng trung ương nước này phải tăng lãi suất lần đầu sau gần bốn năm khi đồng rupee tiến sát đáy lịch sử.