Từ kỳ vọng tăng trưởng đến phép thử về giá
Trong hơn một thập kỷ, Đông Nam Á và Nam Á được quảng bá như động lực tăng trưởng quan trọng của thị trường LNG. Các mỏ khí trong nước suy giảm, đô thị hóa và nhu cầu công nghiệp tăng đã tạo cơ sở cho kế hoạch xây dựng kho nhập khẩu, cảng tái hóa khí và nhà máy điện mới. Nhưng khí được vận chuyển bằng tàu phải trải qua nhiều công đoạn tốn kém, từ hóa lỏng đến vận tải và tái hóa khí. Bất kỳ biến động giá quốc tế nào cũng có thể truyền tới hóa đơn điện của người dân.
Theo LNG Outlook 2026 của Shell, giao dịch LNG toàn cầu đạt khoảng 422 triệu tấn năm 2025 và có thể tiến sát 700 triệu tấn vào năm 2050. Shell dự báo Nam Á và Đông Nam Á chiếm khoảng 40% nhập khẩu toàn cầu khi đó. Đây là triển vọng dài hạn, không phải khối lượng mua đã được các chính phủ cam kết; khoảng cách giữa hai điều này đang ngày càng quan trọng.
Bốn nền kinh tế, bốn cách tính lại
Thái Lan là ví dụ rõ nét. Khí đóng vai trò chủ lực trong phát điện, song bản dự thảo định hướng năng lượng mới đặt trọng tâm vào năng lượng tái tạo để giảm sự lệ thuộc vào những chuyến LNG giao ngay đắt đỏ, dễ biến động.
Bộ trưởng Năng lượng Akanat Promphan nhấn mạnh nhu cầu hạn chế nhập khẩu có chi phí cao. Mục tiêu tăng tỷ lệ điện tái tạo lên khoảng một nửa trong thập kỷ tới vẫn là kế hoạch, phụ thuộc đầu tư lưới điện và lưu trữ.
Bangladesh chịu áp lực tài chính bởi giá nhiên liệu nhập khẩu. Chính phủ nói đến điện mặt trời và khai thác bổ sung khí trong nước, song Reuters ngày 1/10 cho thấy điện than đã vượt điện khí trong một tháng giữa năm 2026: đó là lời nhắc rằng tìm kiếm phương án rẻ hơn chưa đồng nghĩa chuyển đổi ngay sang năng lượng sạch. Philippines xem khí như nguồn điều chỉnh khi điện gió, điện mặt trời biến đổi. Việt Nam phải cân bằng nhu cầu điện ổn định với rủi ro của cam kết mua điện LNG kéo dài nhiều thập kỷ.
Khoảng cách giữa dự báo và quyết định đầu tư
Những tính toán thay đổi đặc biệt sau biến động tại eo biển Hormuz. Shell ghi nhận gián đoạn hàng hải đã ảnh hưởng tới xấp xỉ một phần năm nguồn cung LNG hằng tháng của thế giới trong một giai đoạn của cuộc khủng hoảng. Giá giao ngay tăng khiến những nhà nhập khẩu không có đủ hợp đồng dài hạn dễ tổn thương. Trong bối cảnh đó, điện mặt trời đi cùng pin lưu trữ trở thành đối thủ nghiêm túc hơn, dù hiệu quả kinh tế phụ thuộc địa điểm, vốn vay, phụ tải và khả năng nâng cấp lưới.
Tuy nhiên, tuyên bố LNG đã mất tương lai cũng là kết luận vội vàng. Shell và các đối tác vừa thông qua mở rộng LNG Canada, đưa công suất dự kiến lên 28 triệu tấn mỗi năm: một khoản đặt cược lớn rằng nhu cầu toàn cầu vẫn tồn tại. Malaysia cũng đang nghiên cứu cơ sở nhập khẩu mới phục vụ nhu cầu vùng phía bắc. Những dự án này cho thấy thị trường phân hóa giữa các nước, giữa ngành điện và công nghiệp, thay vì đồng loạt từ bỏ nhiên liệu khí.
Một vai trò mới cho khí đốt trong chuyển dịch năng lượng
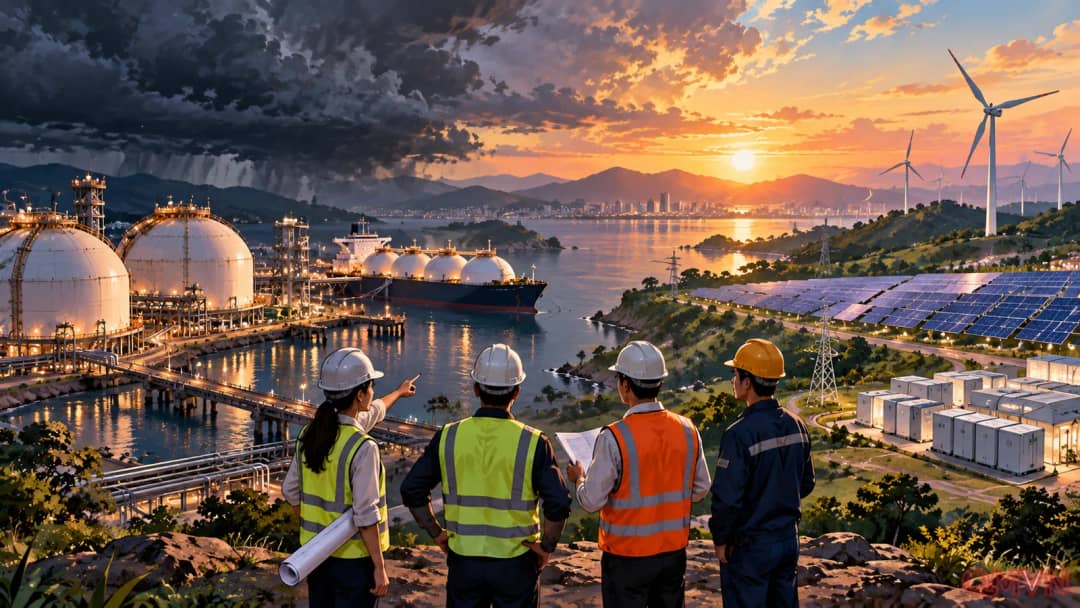
Bài toán không dừng ở việc chọn giữa một tàu LNG và một cánh đồng pin mặt trời. Các nhà máy hiện hữu có thể cung cấp nguồn điện điều chỉnh linh hoạt vào giờ cao điểm và lúc thiếu nắng, gió. Khí cũng còn chức năng làm nguyên liệu cho phân bón, hóa dầu hoặc cung cấp nhiệt công nghiệp khó điện khí hóa. Nhưng một nhà máy mới cần được tính đủ chi phí hạ tầng cảng, hợp đồng nhiên liệu, nợ vay và nguy cơ tài sản không được sử dụng hết công suất.
Cách tiếp cận bền vững hơn là đánh giá từng dự án trên cơ sở tổng chi phí hệ thống, an ninh nguồn cung và nghĩa vụ tài chính dài hạn, đồng thời đầu tư lưới truyền tải, lưu trữ và hiệu quả năng lượng. Điều châu Á đang chất vấn không phải mọi ứng dụng của LNG, mà là quan niệm coi nhập khẩu khí là đáp án mặc định cho mỗi megawatt nhu cầu mới. Trong cuộc chuyển đổi ấy, khả năng thích nghi đáng giá không kém quy mô.