Tham vọng kiểm soát một phần tư thị trường LNG toàn cầu
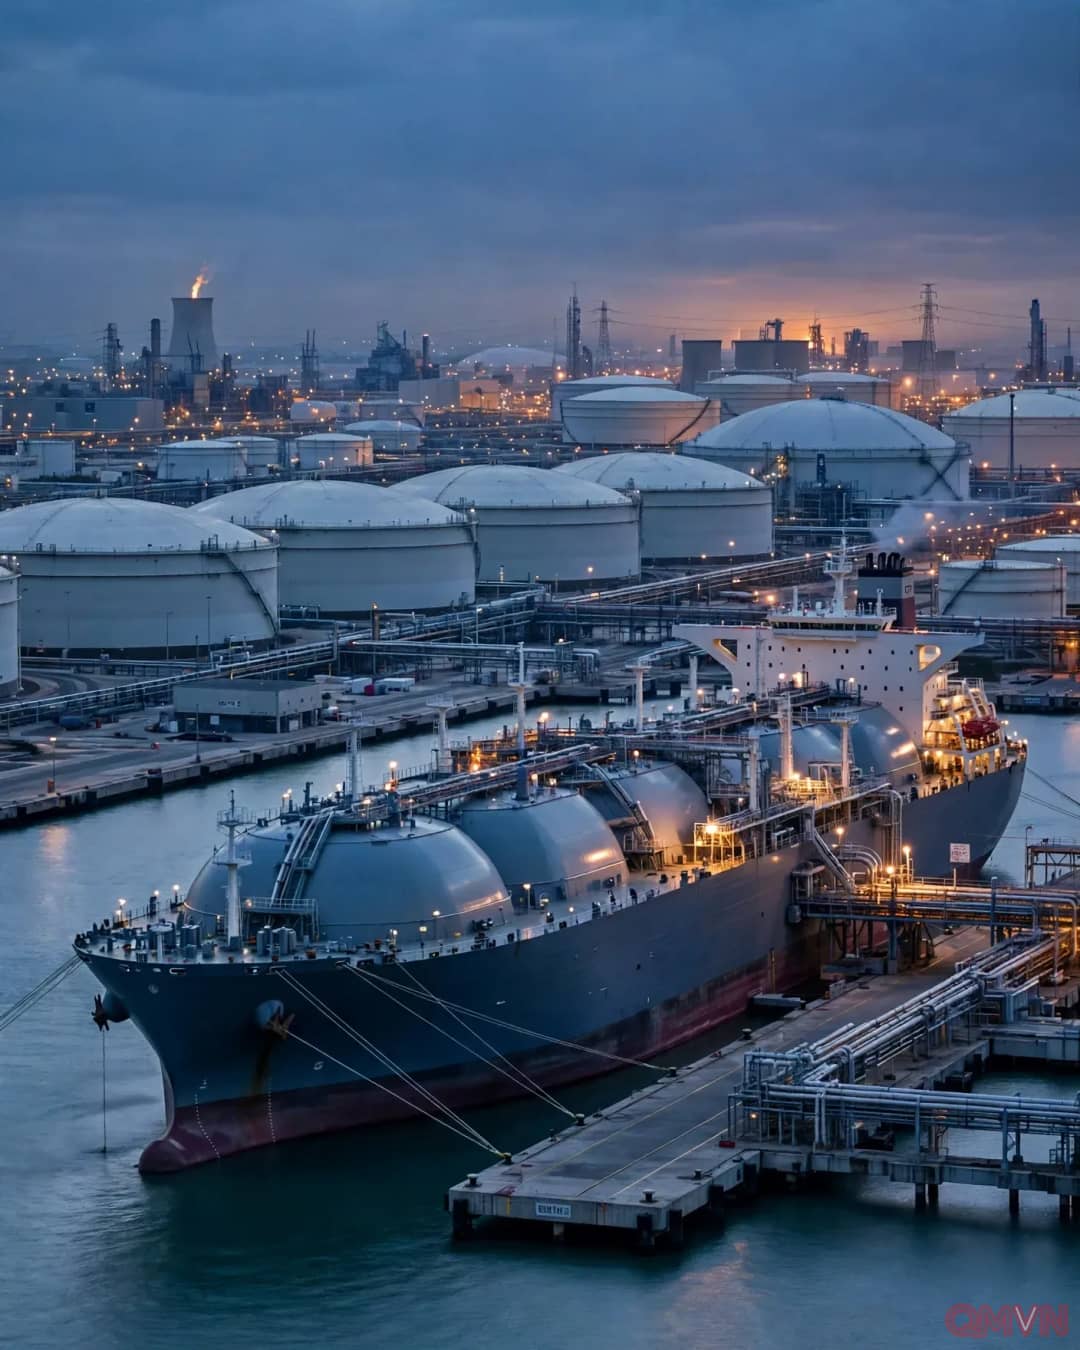
Theo phân tích được hãng tin Reuters tổng hợp từ London, Houston và Singapore ngày 18 tháng 11 năm 2026, chiến lược phòng ngừa rủi ro sau cuộc chiến tại Trung Đông đang đưa QatarEnergy tiến tới vị thế thống trị chưa từng có trên bản đồ khí tự nhiên hóa lỏng thế giới. Ông Seb Kennedy, nhà sáng lập nền tảng phân tích Energy Flux, ước tính nếu hoàn thành mục tiêu nâng công suất trong nước từ 77 triệu tấn lên 142 triệu tấn mỗi năm và bổ sung nguồn cung từ Mỹ — bao gồm dự án xuất khẩu Golden Pass cùng các hợp đồng dài hạn — QatarEnergy sẽ kiểm soát từ 175 đến 185 triệu tấn mỗi năm vào đầu thập niên 2030.
Quy mô này lớn gấp đôi danh mục hiện tại của Shell — tập đoàn giao dịch LNG lớn nhất thế giới với doanh số khoảng 73 triệu tấn trong năm 2025 — và vượt xa mức 44 triệu tấn của TotalEnergies. Tuy nhiên, không giống các tập đoàn năng lượng châu Âu sở hữu nguồn cung phân tán tại hơn 10 quốc gia, danh mục tương lai của QatarEnergy vẫn tập trung chủ yếu ở hai đầu mối là Qatar và Mỹ, đồng thời phải đối mặt với khoản phí hóa lỏng cố định ước tính lên tới 4 tỷ USD mỗi năm cho khoảng 30 triệu tấn nguồn cung từ Mỹ bất kể tàu có nhận hàng hay không.
"Đúng là danh mục đó sẽ lớn hơn của Shell, nhưng không được phòng ngừa rủi ro tốt hơn." Seb Kennedy.
Lá chắn tài chính trước nguy cơ phong tỏa eo biển Hormuz
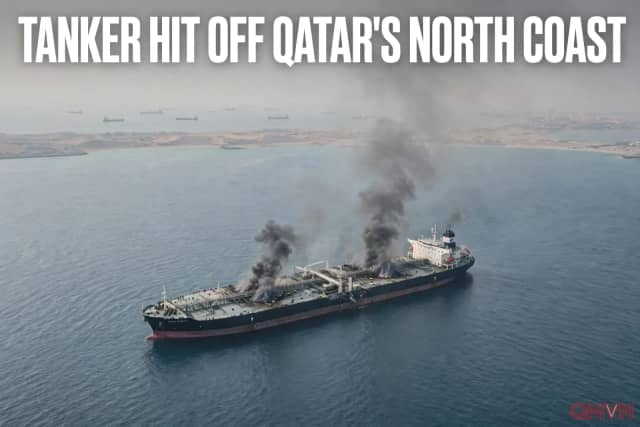
Động lực thúc đẩy làn sóng ký kết hợp đồng mua LNG tại Mỹ bắt nguồn từ cú sốc hồi tháng 3 năm 2026, khi một cuộc tấn công của Iran làm gián đoạn hoạt động vận chuyển qua eo biển Hormuz và buộc QatarEnergy phải tuyên bố tình trạng bất khả kháng. Giám đốc điều hành Saad al-Kaabi giải thích với Reuters rằng các thỏa thuận với Cheniere Energy và Woodside Energy đóng vai trò như một công cụ phòng ngừa tài chính hơn là nguồn cung dự phòng vật lý thuần túy.
Trong kịch bản eo biển Hormuz tiếp tục bị đóng cửa trong tương lai, giá khí đốt toàn cầu tăng vọt sẽ cho phép bộ phận kinh doanh thương mại và đội tàu vận tải của QatarEnergy thu về khoản lợi nhuận lớn từ nguồn LNG xuất xứ tại Mỹ. Chuyên gia cấp cao Alex Froley tại ICIS nhận định định hướng trở thành nhà giao dịch LNG lớn nhất thế giới vốn đã được ông Kaabi vạch ra từ năm 2022, và xung đột khu vực chính là chất xúc tác đẩy nhanh tiến trình này.
Nỗi lo tập trung thị trường và bài toán quyền lực đàm phán tại châu Á
Sự bành trướng đồng thời cả về sản lượng khai thác lẫn quy mô giao dịch thương mại của QatarEnergy đang làm mờ ranh giới cạnh tranh giữa các nguồn cung đối thủ. Chuyên gia phân tích chính Go Katayama tại Kpler lưu ý rằng đối với các khách hàng châu Á, rủi ro lớn nhất nằm ở việc ngày càng phụ thuộc vào một nhà cung cấp duy nhất ngay cả khi nguồn hàng vật lý đến từ nhiều quốc gia khác nhau.
Đồng quan điểm này, nghiên cứu sinh cao cấp Ira Joseph tại Trung tâm Chính sách Năng lượng Toàn cầu thuộc Đại học Columbia cảnh báo sự kết hợp giữa mở rộng nội địa và thu mua LNG Mỹ sẽ làm gia tăng đáng kể rủi ro tập trung thị trường. Dù vậy, giới phân tích như ông Saul Kavonic tại MST Marquee nhận định Doha chấp nhận rủi ro dư thừa nguồn cung trong thời bình để bảo vệ vị thế địa chính trị và sức ảnh hưởng kinh tế then chốt trên thị trường năng lượng toàn cầu.
"Rủi ro nắm giữ quá nhiều LNG trong dài hạn vẫn nhỏ hơn nhiều so với rủi ro đánh mất vị thế ảnh hưởng trên thị trường LNG và những hệ lụy kinh tế lẫn địa chính trị nghiêm trọng đi kèm." Saul Kavonic.