Trung Quốc giữ chìa khóa của thương vụ đồng
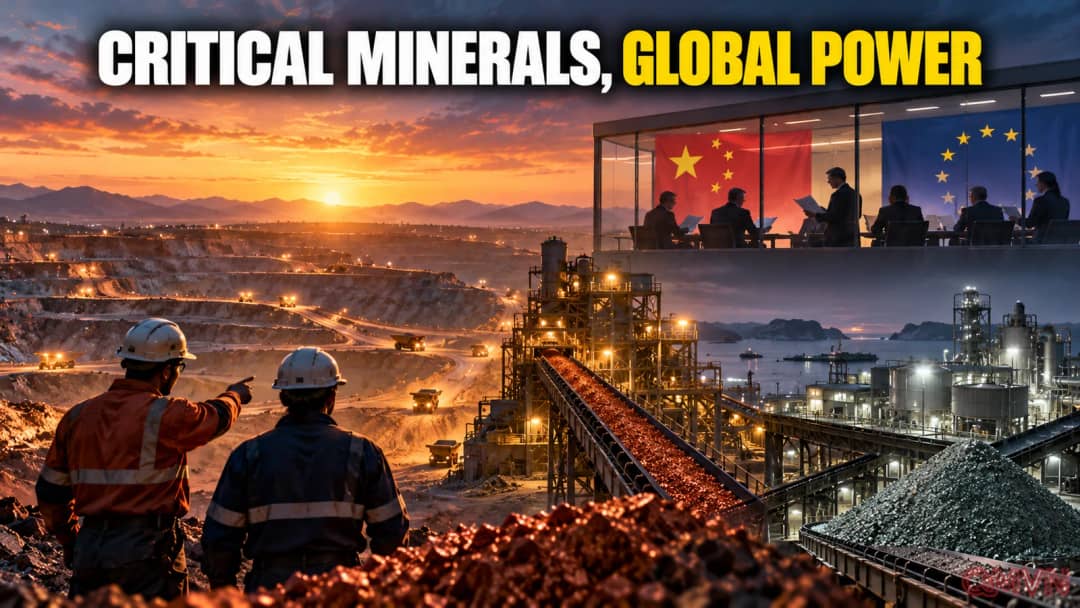
Theo thông tin Reuters, Anglo American và Teck Resources đã nhận được chấp thuận tại những nước liên quan khác, nhưng vẫn phải chờ Trung Quốc. Hai doanh nghiệp dự kiến hoàn tất thương vụ trước tháng 3/2027. Nếu diễn ra, sự kết hợp sẽ mở rộng mạnh danh mục mỏ đồng của Anglo và đưa công ty hợp nhất vào nhóm năm nhà sản xuất đồng lớn nhất thế giới.
Vấn đề vượt khỏi quy mô giao dịch. Trung Quốc sở hữu ngành luyện đồng khổng lồ, phụ thuộc vào dòng quặng tinh ổn định từ thị trường quốc tế. Reuters dẫn những người hiểu cuộc đàm phán cho biết cơ quan chống độc quyền Trung Quốc đã đề nghị cam kết duy trì nguồn cung đồng tinh quặng như một điều kiện để phê duyệt. Đây là thông tin từ nguồn tin, chưa phải một quyết định công khai cuối cùng.
Đồng cần thiết cho lưới điện, ô tô điện, trung tâm dữ liệu và nhiều thiết bị công nghiệp. Trong bối cảnh nguyên liệu đầu vào thiếu hụt, một quốc gia tiêu thụ lớn có thể coi quyền tiếp cận khoáng sản là vấn đề an ninh kinh tế, ngay cả khi mức tập trung thị trường sau sáp nhập không đặc biệt cao.
Châu Âu lo ngại dòng nickel đổi hướng
Tại phía bên kia, Anglo American muốn bán hoạt động nickel ở Brazil cho MMG, công ty niêm yết tại Hong Kong có liên hệ sở hữu với doanh nghiệp nhà nước Trung Quốc. Ủy ban châu Âu đã bày tỏ lo ngại rằng chủ sở hữu mới có thể chuyển một phần nguồn cung ferro-nickel sang khách hàng liên kết tại Trung Quốc.
Nếu điều đó xảy ra, các nhà sản xuất thép không gỉ ở châu Âu có thể phải đối mặt với ít lựa chọn mua hàng hơn và chi phí đầu vào cao hơn. Đây là nguy cơ do cơ quan quản lý nêu ra, không phải bằng chứng rằng MMG đã có hành vi chuyển hướng nguồn cung. Doanh nghiệp phản đối cách đánh giá và cho rằng giao dịch có thể bảo đảm hoạt động khai thác liên tục.
Theo Reuters, phía Anglo cảnh báo một lệnh chặn có thể khiến cơ sở ở Brazil phải dừng hoạt động nếu không tìm được người mua phù hợp. Điều đó tạo ra thế khó cho Brussels: bảo vệ khách hàng công nghiệp trong khu vực nhưng cũng phải cân nhắc tác động tới việc làm, sản xuất và khả năng duy trì nguồn cung trên thị trường.
Một tập đoàn đang tái cấu trúc sâu rộng
Tại hội nghị khai khoáng ở Johannesburg, ông Wanblad cho rằng cả hai hồ sơ khiến doanh nghiệp đi vào vùng chưa có tiền lệ rõ ràng về thủ tục phê duyệt. Ông nhìn nhận bản chất chống độc quyền của các giao dịch không đáng gây trở ngại lớn, nhưng thực tế cho thấy các cơ quan quản lý đang cân nhắc nhiều hệ quả chiến lược hơn.
Anglo đồng thời tiếp tục thu gọn danh mục. Công ty nhất trí bán các mỏ than luyện thép ở Australia cho Dhilmar với giá trị có thể lên tới 3,88 tỷ USD và hy vọng hoàn tất quá trình bán De Beers trước cuối năm 2026. Những bước này phục vụ mục tiêu tập trung nguồn lực cho đồng và quặng sắt.
Chiến lược đó có lý do kinh tế rõ ràng: nhu cầu điện khí hóa gia tăng, trong khi phát triển mỏ mới thường mất nhiều năm. Tuy nhiên, một doanh nghiệp càng tập trung vào khoáng sản quan trọng càng phải đối diện với sự can thiệp của nhiều chính phủ muốn chắc chắn rằng lợi ích quốc gia không bị suy giảm.
Luật cạnh tranh bước vào thời kỳ mới
Luật cạnh tranh truyền thống thường xem xét thị phần, khả năng chi phối giá và quyền lựa chọn của khách hàng. Trong chuỗi khoáng sản hiện nay, các nhà chức trách còn quan tâm liệu nguyên liệu có tiếp tục đến được nhà máy nội địa khi quan hệ chính trị thay đổi. Những câu hỏi đó làm cho ranh giới giữa đánh giá cạnh tranh và chính sách công nghiệp trở nên mờ hơn.
Các nước nhập khẩu muốn tránh phụ thuộc vào một nguồn cung; nhà đầu tư cần quy tắc nhất quán để có thể huy động vốn dài hạn. Nếu điều kiện phê duyệt thiếu minh bạch hoặc thay đổi khó dự đoán, những dự án mở rộng năng lực khai thác có nguy cơ chậm lại đúng lúc thị trường cần thêm nguyên liệu.
Điểm mấu chốt là chưa thể khẳng định Trung Quốc sẽ chấp thuận Anglo–Teck hoặc EU sẽ đồng ý để MMG mua mảng nickel. Kết quả thương lượng, các cam kết cung ứng cụ thể và quyết định chính thức của từng cơ quan mới xác định hướng đi của hai thương vụ. Những gì đang diễn ra là tín hiệu: khoáng sản chiến lược nay là chuyện của cả doanh nghiệp lẫn ngoại giao.