Từ mục tiêu xa vời đến ngưỡng có thể đạt được
Trong nhiều năm, mục tiêu lạm phát 2% của BOJ từng giống một đích đến rất xa. Nay, các tín hiệu về tiền lương, kỳ vọng giá và khả năng doanh nghiệp chuyển chi phí sang người tiêu dùng cho thấy một thay đổi cấu trúc đang diễn ra. Tài liệu cuộc họp tháng 9 của BOJ cho thấy một số thành viên cho rằng lạm phát cơ bản đã khá sát 2%, thậm chí có ý kiến nhận định mức này nhìn chung đã đạt được. Sự khác biệt trong cách diễn đạt phản ánh chính xác tâm thế của ngân hàng trung ương: mục tiêu có thể ở trong tầm tay, nhưng chưa phải là lúc tuyên bố chiến thắng tuyệt đối.
Khái niệm “lạm phát cơ bản” mà BOJ theo dõi rộng hơn chỉ số CPI thông thường. Ngân hàng xem xét nhiều thước đo đã loại trừ yếu tố tạm thời, kỳ vọng lạm phát trung và dài hạn, diễn biến tiền lương, khoảng cách sản lượng và tình trạng thiếu lao động. Cách tiếp cận này nhằm phân biệt giữa mức giá tăng do dầu mỏ, tỷ giá hay trợ cấp thay đổi với một vòng quay bền vững hơn trong đó tiền lương và giá cả cùng tăng vừa phải.
Nếu BOJ chính thức nói rằng lạm phát cơ bản đã chạm quanh 2%, ý nghĩa lớn nhất sẽ nằm ở thông điệp: nền kinh tế Nhật Bản có thể đã rời xa thời kỳ giá cả trì trệ kéo dài. Nhưng một mốc thống kê chỉ trở thành thành tựu chính sách khi nó có thể duy trì mà không cần những cú sốc bên ngoài. Vì vậy, câu hỏi mới không còn đơn giản là “đã đạt 2% chưa”, mà là “2% có bám rễ được hay không”.
Lãi suất, đồng yen và bài toán không siết quá tay
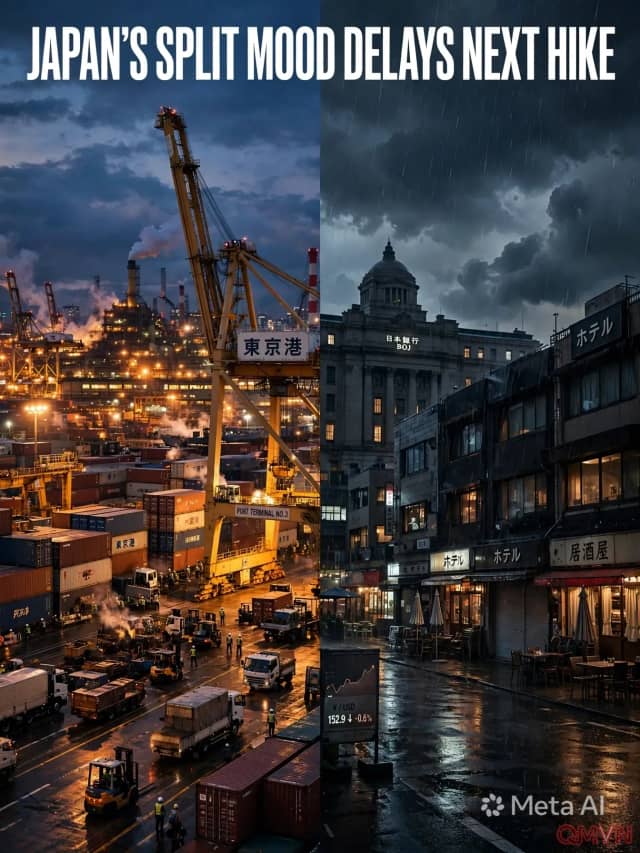
Việc lạm phát cơ bản tiến sát mục tiêu làm tăng khả năng BOJ tiếp tục nâng lãi suất. Sau các bước điều chỉnh gần đây, giới đầu tư đang tập trung vào cuộc họp cuối tháng 10 và những tín hiệu về nhịp độ thắt chặt tiếp theo.
Một chính sách quá chậm có thể để áp lực giá lan rộng, đặc biệt nếu đồng yen suy yếu và chi phí nhập khẩu năng lượng tăng. Ngược lại, tăng lãi suất quá nhanh có thể gây sức ép lên tiêu dùng, đầu tư và một nền kinh tế vốn đã quen với chi phí vốn rất thấp.
Thống đốc Kazuo Ueda nhấn mạnh rằng BOJ sẽ không chỉ nhìn vào một chỉ số. Ngân hàng phải cân bằng giữa rủi ro lạm phát tăng cao và rủi ro tăng trưởng suy yếu, đồng thời đánh giá mức độ truyền dẫn của các đợt tăng lãi suất trước đó. Đây là lý do ngay cả khi thừa nhận lạm phát cơ bản quanh 2%, BOJ vẫn có thể chọn cách nâng lãi suất từng bước thay vì phát tín hiệu cứng nhắc về một chu kỳ tăng nhanh.
Lạm phát cơ bản đang ít nhiều tiến tới 2%.” — Kazuo Ueda
Điều người dân và thị trường thực sự quan tâm
Đối với hộ gia đình Nhật Bản, tranh luận kỹ thuật về “lạm phát cơ bản” chỉ có ý nghĩa khi thu nhập thực tế theo kịp giá cả. Giá thực phẩm, năng lượng và dịch vụ tác động trực tiếp đến cảm nhận về đời sống. Nếu lương danh nghĩa tăng nhưng chi phí sinh hoạt tăng nhanh hơn, việc BOJ nói rằng mục tiêu 2% đã đạt được sẽ khó tạo cảm giác tích cực. Bởi vậy, độ bền của tăng lương vẫn là một mắt xích quan trọng trong toàn bộ câu chuyện.
Với doanh nghiệp, một môi trường lạm phát ổn định quanh 2% có thể giúp việc định giá, đầu tư và thương lượng tiền lương trở nên dự đoán được hơn. Nhưng lãi suất cao hơn cũng làm tăng chi phí tài chính, đặc biệt với các công ty phụ thuộc nhiều vào vay nợ. Những doanh nghiệp nhỏ và lĩnh vực dịch vụ vì thế có thể phản ứng khác với các tập đoàn xuất khẩu lớn vốn hưởng lợi từ cầu toàn cầu và đôi khi từ đồng yen yếu.
Thị trường trái phiếu và ngoại hối sẽ đọc từng câu chữ trong báo cáo ngày 30/10. Một thay đổi nhỏ trong đánh giá của BOJ có thể tác động đến kỳ vọng lãi suất, lợi suất trái phiếu chính phủ và tỷ giá yen. Chính sách tiền tệ của Nhật Bản vì vậy đã bước sang giai đoạn mà nghệ thuật truyền thông gần như quan trọng ngang với chính quyết định về lãi suất.