Một tỷ lệ nợ lớn và những giới hạn cần hiểu
Bài tham khảo của The Wall Street Journal dẫn dữ liệu BIS cho biết tín dụng khu vực phi tài chính Trung Quốc vượt 300% GDP năm 2025, tăng khoảng 60 điểm phần trăm so với cuối năm 2019. Chỉ tiêu này bao gồm vay của doanh nghiệp, chính phủ và hộ gia đình; không thể gọi toàn bộ là nợ của chính quyền trung ương. GDP đo dòng sản phẩm và thu nhập trong một năm, còn nợ là lượng nghĩa vụ tích lũy, nên tỷ lệ cao không có nghĩa mọi khoản phải trả ngay cùng lúc.
WSJ cũng nêu nợ chính phủ theo phạm vi mở rộng, gồm nghĩa vụ địa phương và các công ty tài chính liên quan, được IMF ước tính khoảng 127% GDP năm 2025, so với 98% năm 2020. Các thước đo không được cộng cơ học vì phạm vi có thể chồng lấn. Điều đáng quan tâm là nợ có tạo ra dòng tiền đủ trả lãi và gốc hay không. Bắc Kinh khẳng định rủi ro nằm trong kiểm soát, nhưng số liệu chỉ riêng trung ương không phản ánh đầy đủ gánh nặng địa phương.
Địa phương mắc kẹt giữa phát triển và nguồn thu
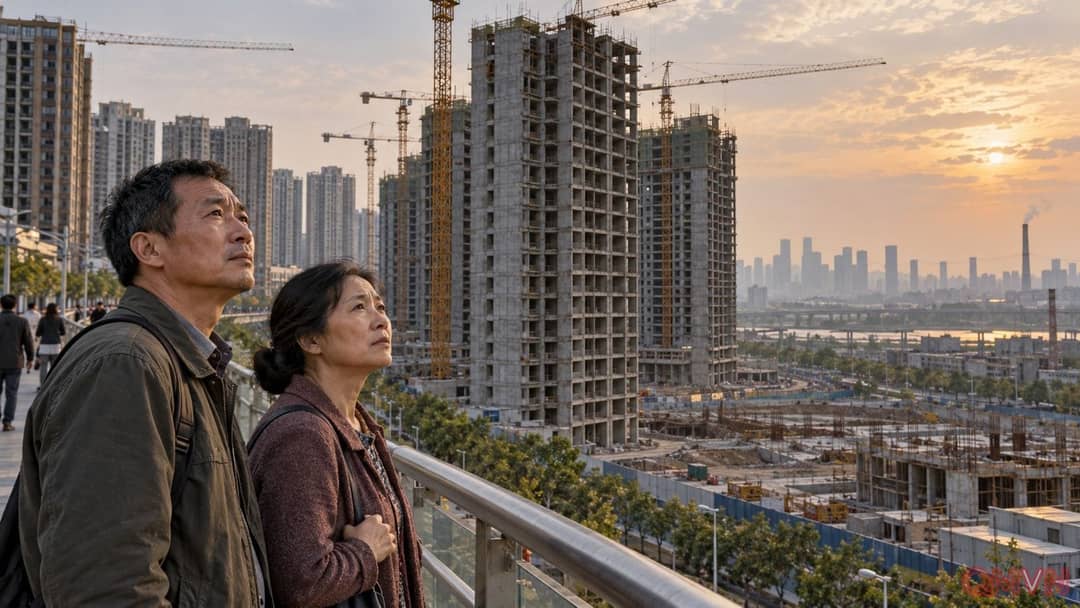
Các công ty tài chính của chính quyền địa phương, thường gọi là LGFV, giúp huy động vốn cho hạ tầng, phát triển đô thị và các hoạt động liên quan đất đai. Theo WSJ, nhiều đơn vị vay thêm để đạt mục tiêu tăng trưởng và giữ việc làm. Khi bất động sản suy giảm kéo dài, những hoạt động từng được kỳ vọng tạo doanh thu trở nên khó khăn. Nghĩa vụ trả nợ vẫn tồn tại ngay cả khi dự án bán chậm hoặc nguồn thu không đạt kế hoạch.