Gói trợ cấp lãi vay mới của Bắc Kinh
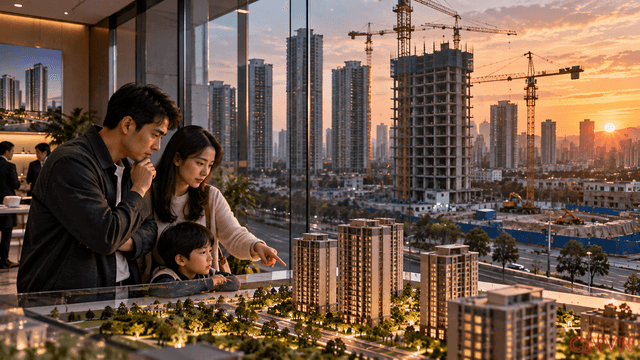
Chương trình mới nhắm vào người mua nhà lần đầu, hỗ trợ một điểm phần trăm lãi suất các khoản vay ngân hàng trong tối đa 5 năm, với điều kiện khoản vay được ký trong 12 tháng tới. Ông Zhang cho rằng ưu đãi này có thể kéo một số giao dịch về sớm hơn, nhưng sẽ không mang lại sự phục hồi bền vững mà Bắc Kinh mong muốn.
Lý do nằm ở tâm lý người dân. Dù lãi suất cho vay mua nhà đã nhiều lần được hạ, các hộ gia đình vẫn kiên quyết giảm nợ. Tính đến cuối tháng 6, dư nợ vay mua nhà của hộ gia đình đã giảm so với cùng kỳ năm trước trong 13 quý liên tiếp, khi tốc độ trả nợ vượt xa tốc độ vay mới.
Muốn có nhà nhưng không muốn mang nợ
Giá nhà đã giảm liên tục kể từ khi thị trường đạt đỉnh năm 2021, có nơi được cho là giảm tới một nửa. Ngay cả với những người vẫn mua, vay tiền để sở hữu một tài sản đang mất giá ngày càng khó biện minh. Những dữ liệu được ông Zhang dẫn ra cho thấy rõ xu hướng này:
- Tại Quảng Châu, tỷ lệ giao dịch mua nhà dùng vốn vay được cho là giảm từ 45,1% xuống 35,6% trong giai đoạn từ tháng 6 đến tháng 8.
- Tại Thâm Quyến, hơn một phần tư giao dịch nhà cũ trong nửa đầu năm được thanh toán hoàn toàn bằng tiền mặt, tăng 6,3 điểm phần trăm so với một năm trước.
- Những người không đủ tiền trả một lần chọn đặt cọc nhiều hơn để giảm chi phí lãi trong tương lai.
“Các hộ gia đình Trung Quốc ngày càng muốn có nhà mà không có nợ.” — David Tingxuan Zhang
Phép tính đã đảo chiều. Trong thời kỳ bùng nổ, vay để mua là hợp lý vì giữ được giá hôm nay, còn mức tăng giá ngày mai đủ bù tiền lãi. Khi giá giảm, chờ đợi lại hứa hẹn món hời hơn, còn vay mua nhà đồng nghĩa với việc chốt khoản lỗ và trả thêm tiền cho ngân hàng.
Khi trợ cấp giống như đẩy một sợi dây
Cách làm này lặp lại các nỗ lực kích cầu khác của Bắc Kinh. Hơn hai năm qua, chính phủ liên tục trợ cấp để người dân đổi ô tô, đồ gia dụng và thiết bị điện tử với hiệu quả giảm dần. Từ tháng 9 năm ngoái, lãi vay tiêu dùng cá nhân cũng được hỗ trợ, nhưng dư nợ vay tiêu dùng ngắn hạn và trung, dài hạn vẫn giảm tổng cộng hơn 1.000 tỷ nhân dân tệ (khoảng 149,4 tỷ USD) trong nửa đầu năm nay.
Ông Zhang ghi nhận Bắc Kinh đã sẵn sàng chi tiền cho thị trường nhà ở, điều mà trước đây họ ngần ngại. Nhưng một ngôi nhà không giống chiếc tủ lạnh: đó là khoản đầu tư lớn nhất đời của nhiều gia đình, đòi hỏi niềm tin vào thu nhập suốt nhiều thập kỷ. Lãi suất vay mua nhà mới đã giảm từ khoảng 5,4% năm 2020 xuống khoảng 3% năm nay, điều kiện đặt cọc được nới, kỳ hạn vay kéo dài, vậy mà theo khảo sát của Viện Chỉ số Trung Quốc, chỉ 9% người được hỏi trong tháng 8 kỳ vọng giá nhà tăng, giảm từ 13% một năm trước.
Lời giải được đề xuất: nhà nước bước vào làm người mua
Theo ông Zhang, thay vì dùng thêm ưu đãi tín dụng để thúc người dân vay, Bắc Kinh nên dồn nguồn lực tài khóa có hạn để hấp thụ lượng nhà dư thừa, nguyên nhân mang tính cấu trúc khiến giá liên tục chịu áp lực giảm. Các chương trình thu mua nhà của chính quyền địa phương đã triển khai từ năm 2024, nhưng bị hạn chế bởi ngân sách địa phương eo hẹp.
Nguồn vốn trung ương có thể giúp các chương trình này tăng tốc, đưa cung cầu về trạng thái cân bằng sớm hơn. Khi bước vào thị trường với tư cách người mua, Bắc Kinh sẽ gửi đi tín hiệu niềm tin được bảo chứng bằng chính tiền của mình, điều mà các hộ gia đình đang chờ đợi để tin rằng giá nhà đã chạm đáy.