Dự báo thận trọng cho mùa mua sắm quan trọng
Ross Stores, chuỗi bán lẻ chuyên bán quần áo, phụ kiện và đồ gia dụng với giá thấp hơn giá niêm yết, đã giữ nguyên dự báo tăng trưởng doanh số cho quý lễ hội, thay vì nâng lên như một số nhà đầu tư kỳ vọng. Công ty dự kiến doanh số các cửa hàng hiện hữu tăng 4–5% trong quý IV, so với mức tăng ấn tượng 9% cùng kỳ năm trước.
Theo Reuters, các nhà bán lẻ Mỹ đang đưa ra những dự báo trái chiều cho mùa mua sắm cuối năm, khi người tiêu dùng phải đối mặt với giá xăng cao hơn và lạm phát dai dẳng.
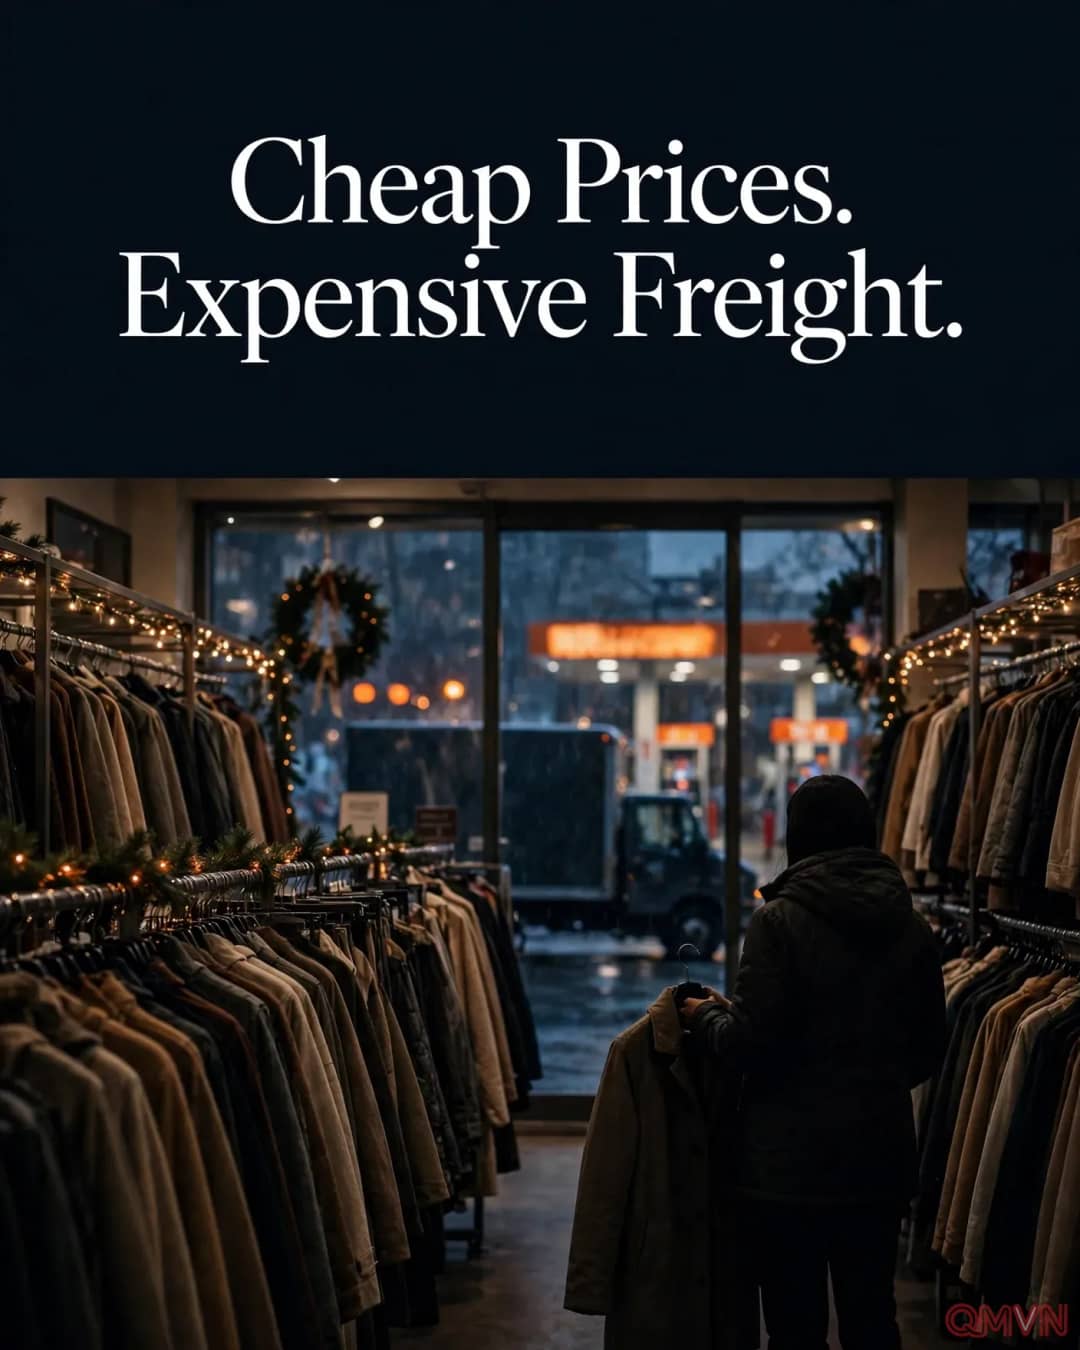
Chi phí vận chuyển đè nặng biên lợi nhuận
Theo Reuters, chi phí vận chuyển đã tăng ở nhiều ngành khi cuộc chiến của Mỹ với Iran đẩy giá nhiên liệu đi lên. Trong cuộc họp sau khi công bố kết quả kinh doanh, ban lãnh đạo Ross cho biết chi phí vận chuyển nội địa tăng đang gây sức ép lên biên lợi nhuận.
Một ngày trước đó, Walmart, doanh nghiệp được coi là thước đo của ngành bán lẻ, cũng cảnh báo về vấn đề tương tự.
Dù vậy, Ross chọn cách hấp thụ chi phí thay vì chuyển sang khách hàng.
Chúng tôi muốn giữ giá thấp cho khách hàng, đặc biệt trong môi trường hiện nay.
Lợi thế của mô hình giá rẻ và thách thức cạnh tranh
Ross hưởng lợi khi người tiêu dùng tìm kiếm sản phẩm giá trị. Các nhà phân tích của Telsey Advisory Group kỳ vọng kênh bán lẻ giá rẻ tiếp tục tăng trưởng, khi người tiêu dùng thu nhập thấp và trung bình tìm hàng hợp túi tiền, còn nhóm thu nhập cao chuyển sang các sản phẩm phải chăng hơn.
Tuy nhiên, cạnh tranh đang gia tăng khi nhiều nhà bán lẻ giảm giá mạnh để thu hút nhu cầu. Hãng nghiên cứu Bernstein đưa ra nhận định cân bằng về triển vọng của Ross.
Hoạt động kinh doanh vẫn tăng trưởng với đà tốt, nhưng giờ đây phải đối mặt với mức so sánh khó hơn và chi phí leo thang.
Cổ phiếu Ross đã tăng 22% từ đầu năm và đang trên đà ghi nhận năm tăng thứ năm liên tiếp.