Áp lực giảm lưu lượng khách hàng và thất bại tạm thời của các gói kích cầu giá trị
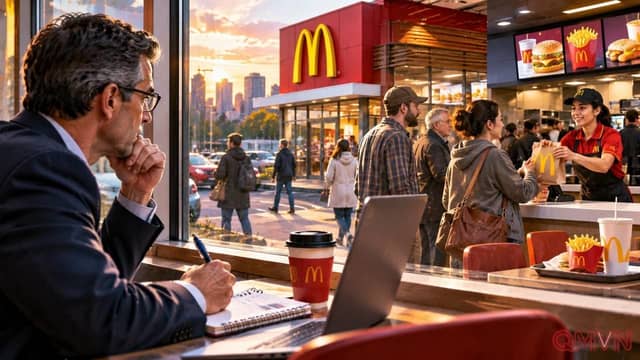
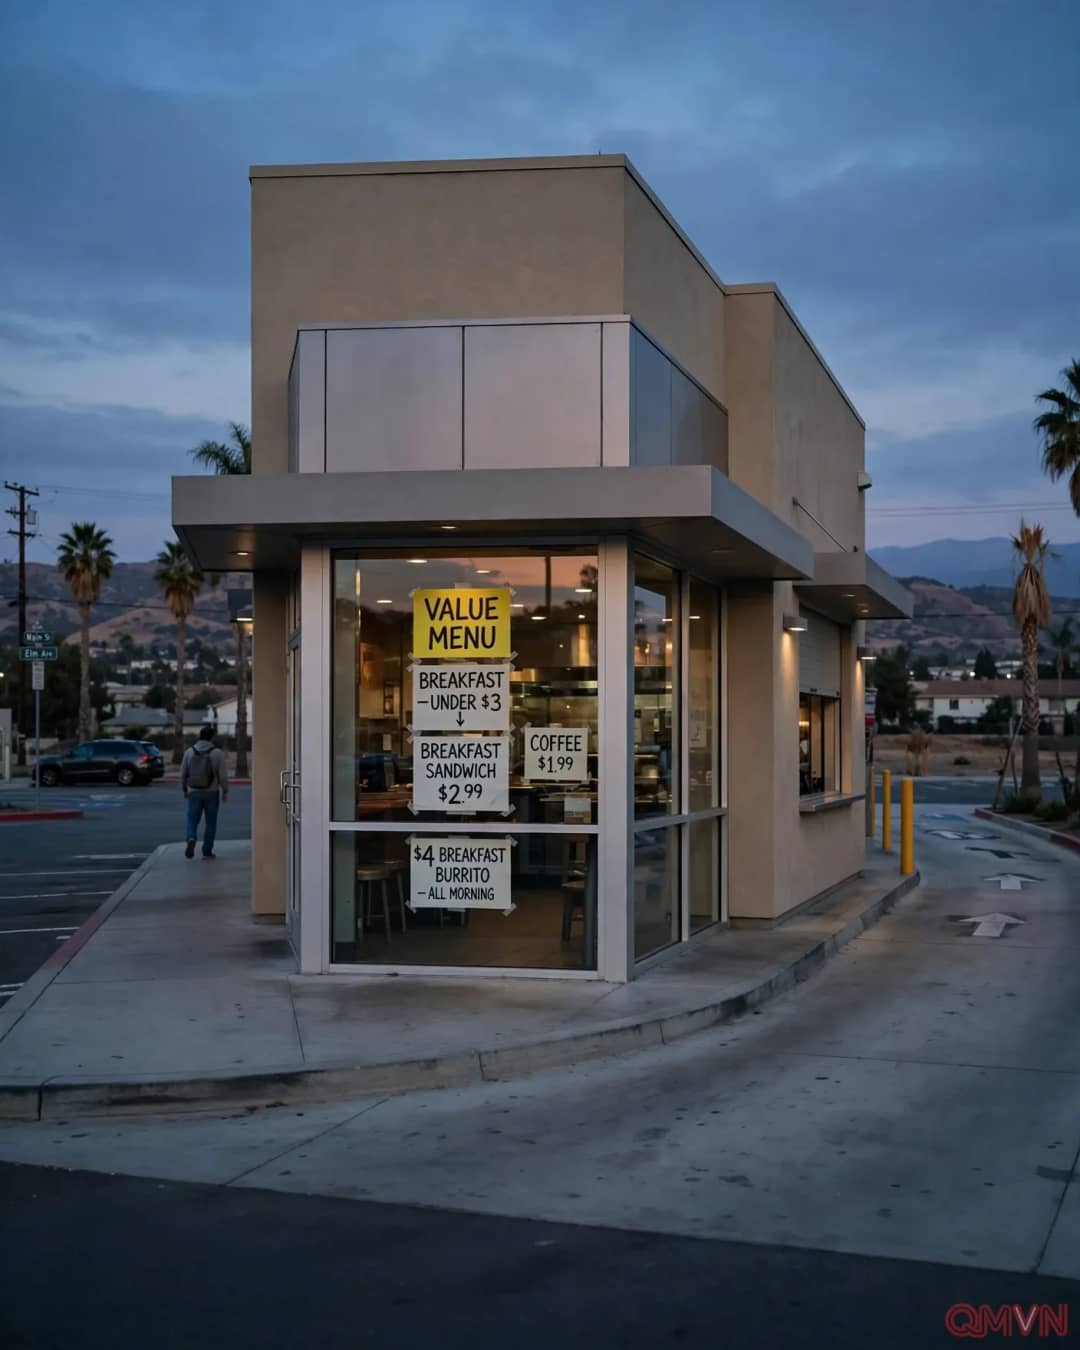
Trong suốt hai năm qua, McDonald’s đã liên tục tung ra hàng loạt chương trình khuyến mãi giá rẻ như thực đơn dưới 3 USD và combo bữa sáng 4 USD để thu hút nhóm thực khách có thu nhập thấp.
Dù vậy, người tiêu dùng Mỹ vẫn gia tăng xu hướng tự nấu ăn tại nhà hoặc tìm đến các lựa chọn thay thế giá rẻ hơn từ cửa hàng tiện lợi và đối thủ cạnh tranh.
*"Chúng tôi được khích lệ bởi sự cải thiện rõ rệt khi quý 3 dần khép lại, đặc biệt sau những can thiệp quyết liệt của chúng tôi vào các gói thực đơn giá trị." — Chris Kempczinski, Tổng Giám đốc Điều hành McDonald’s*
Dữ liệu từ công ty phân tích thị trường Placer.ai cho thấy lượng khách ghé thăm các nhà hàng McDonald’s tại Mỹ đã giảm 4,6% trong quý 3 và tiếp tục thấp hơn cùng kỳ năm ngoái trong tháng 10, bất chấp sự trở lại của chương trình khuyến mãi Monopoly và xô đựng đồ ăn chủ đề Halloween Boo Buckets. Doanh số so sánh nội địa giảm 0,2%, trượt khỏi mức dự báo giảm 0,1% của các chuyên gia phân tích tổng hợp bởi LSEG.
• Doanh số so sánh tại Mỹ của McDonald’s giảm 0,2% trong quý 3, lần sụt giảm đầu tiên sau 5 quý tăng trưởng.
• Lưu lượng khách ghé thăm nhà hàng giảm 4,6% theo dữ liệu Placer.ai và tiếp tục ảm đạm trong tháng 10.
• Các gói khuyến mãi như thực đơn dưới 3 USD hay combo sáng 4 USD chưa đủ sức đảo ngược xu hướng thắt chặt chi tiêu.
Cắt giảm chi phí cứu vãn lợi nhuận và chiến lược chuyển đổi NEXT
Bất chấp sự suy yếu của thị trường Mỹ, doanh số so sánh toàn cầu của hãng vẫn ghi nhận mức tăng trưởng 1,5%, đạt đúng kỳ vọng chung của giới phân tích. Lợi nhuận điều chỉnh trên mỗi cổ phiếu (EPS) tăng mạnh lên 3,57 USD so với mức 3,22 USD cùng kỳ năm trước, vượt ước tính 3,38 USD của Phố Wall.
*"Chiến lược NEXT tập trung vào đơn giản hóa vận hành, hiện đại hóa thiết kế nhà hàng và đào tạo nhân sự nhằm cải thiện hiệu quả biên lợi nhuận thêm 250 điểm cơ bản." — Báo cáo Chiến lược Kinh doanh và Vận hành Toàn cầu McDonald’s*
Kết quả kinh doanh vượt dự báo lợi nhuận đến từ việc cắt giảm khoảng 4% chi phí vận hành chung và việc triển khai chiến lược bước ngoặt "NEXT" công bố hồi tháng 6. Kế hoạch này ước tính sẽ tạo ra thêm khoảng 100.000 USD dòng tiền hoạt động hàng năm cho mỗi cửa hàng nhượng quyền tiêu chuẩn tại Mỹ, giúp cổ phiếu hãng bật tăng 2,4% trong phiên tiền thị trường.
• Lợi nhuận điều chỉnh đạt 3,57 USD/cổ phiếu, vượt ước tính của Phố Wall nhờ chi phí vận hành giảm 4%.
• Doanh số so sánh toàn cầu tăng 1,5%, phản ánh sự bù đắp từ các thị trường quốc tế đối với sự sụt giảm tại Mỹ.
• Chiến lược tái cơ cấu NEXT hướng tới tạo ra thêm 100.000 USD dòng tiền hàng năm cho mỗi nhà hàng tại Mỹ.