Tăng trưởng mạnh không xóa được sức ép chi phí
Hindustan Unilever (HUL), công ty hàng tiêu dùng lớn tại Ấn Độ thuộc tập đoàn Unilever, ghi nhận doanh thu theo công bố chính thức đạt 18.071 crore rupee trong quý kết thúc ngày 30/9/2026. Tăng trưởng doanh thu cơ bản 15% là tốc độ cao nhất trong 14 quý; tăng trưởng sản lượng cơ bản đạt 7%. Các chỉ số cho thấy người tiêu dùng vẫn mua thêm hàng hóa, thay vì toàn bộ mức tăng chỉ đến từ điều chỉnh giá.
Tuy nhiên, EBITDA tăng 8% lên 4.089 crore rupee, chậm hơn tăng trưởng doanh thu. Biên EBITDA giảm từ khoảng 24% xuống 22,6%, tương ứng 140 điểm cơ bản. Tổng chi phí tăng mạnh, khiến thị trường chú ý đến khả năng chuyển chi phí sang giá bán. Theo Reuters, cổ phiếu có lúc giảm khoảng 3% trong phiên 28/10. Biến động ngắn hạn không phủ nhận sức cầu, nhưng phản ánh lo ngại lợi nhuận tương lai.
Các cách trình bày lợi nhuận cũng cần phân biệt: báo cáo HUL cho biết lợi nhuận sau thuế trước các khoản bất thường tăng 9%, còn lợi nhuận sau thuế báo cáo từ hoạt động tiếp tục gần như đi ngang do nền so sánh có lợi ích thuế một lần. Vì thế, một tiêu đề nói “lợi nhuận tăng” chưa đủ để giải thích toàn bộ hiệu quả kinh doanh.
Giá bán và khối lượng: bài toán hai vế
Giám đốc tài chính Niranjan Gupta cho biết công ty đã điều chỉnh giá có tính toán khi giá nguyên liệu biến động. Điều này khác với việc đồng loạt đẩy giá mọi nhãn hàng: doanh nghiệp phải tính độ nhạy của từng phân khúc, từ gói dầu gội nhỏ đến sản phẩm chăm sóc da cao cấp.
Giữ được số lượng sản phẩm bán ra là ưu tiên dài hạn vì sự hiện diện đều đặn trong giỏ hàng xây dựng lòng trung thành với thương hiệu.
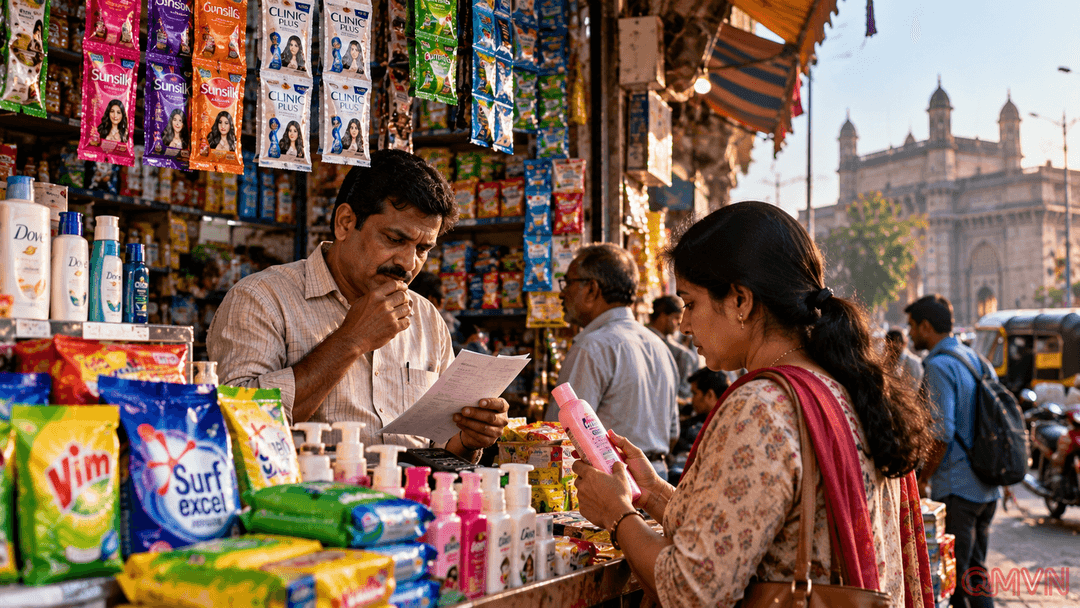
Giám đốc điều hành Priya Nair nhấn mạnh chiến lược tăng trưởng dựa trên sản lượng, đổi mới sản phẩm và mạng lưới phân phối. Mặt hàng chăm sóc nhà cửa đạt tăng trưởng doanh thu cơ bản 22%, trong khi nhóm làm đẹp và chăm sóc sức khỏe cũng đóng góp đáng kể. Những thương hiệu quen thuộc như Vim, Surf Excel, Dove và Sunsilk có lợi thế về nhận biết, nhưng vẫn cạnh tranh quyết liệt với nhà sản xuất trong nước và nhãn hàng giá thấp.
Giá bán tăng giúp bù đắp hóa đơn đầu vào trước mắt, song nếu kéo dài có thể khiến khách hàng chuyển sang quy cách nhỏ hơn hoặc sản phẩm thay thế. Vì thế HUL kết hợp tiết kiệm trong mua hàng, vận hành chuỗi cung ứng và sản phẩm có giá trị sử dụng rõ ràng. Kết quả quý này là một bước tiến, chưa phải bảo đảm rằng áp lực giá đã kết thúc.
Từ quầy hàng Ấn Độ đến chuỗi cung ứng thế giới
Biến động dầu thô tác động đến bao bì nhựa, hóa chất, năng lượng và vận tải; giá dầu thực vật ảnh hưởng một số nguyên liệu sản xuất xà phòng. Khi gián đoạn thương mại quốc tế kéo dài, doanh nghiệp tiêu dùng khó duy trì mức giá cũ. Nestlé India, Procter & Gamble và Reckitt cũng phát đi tín hiệu thận trọng về chi phí, cho thấy vấn đề không chỉ nằm ở một doanh nghiệp.
Ấn Độ là thị trường đa dạng về thu nhập và điều kiện bán lẻ. Ở đô thị, khách hàng có thể lựa chọn sản phẩm cao cấp; tại các cửa hàng khu dân cư, những gói nhỏ lại giúp người mua kiểm soát chi tiêu hằng ngày. Tăng trưởng sản lượng 7% vì thế đặc biệt đáng chú ý, dù không thể suy diễn rằng mọi nhóm hộ gia đình đều phục hồi đồng đều.
HUL dự kiến kết quả tài khóa 2027 cải thiện so với năm trước, nhưng cảnh báo lạm phát hàng hóa vẫn ở mức cao trong ngắn hạn. Đối với nhà đầu tư, yếu tố cần theo dõi không chỉ là tăng trưởng doanh thu mà còn là biên lợi nhuận, sức mua thực tế và khả năng duy trì doanh số sau những đợt tăng giá.