Mục tiêu đi ngược hướng
Một năm trước, quỹ Elliott mua khoảng 4 tỷ USD cổ phần PepsiCo. Sau các cuộc thảo luận với Elliott, hồi tháng 12, công ty đặt mục tiêu tăng biên lợi nhuận hoạt động cốt lõi thêm 1 điểm phần trăm trong ba năm. Tuy nhiên, dù đạt mức tiết kiệm năng suất kỷ lục và giảm giá tới 15% cho các sản phẩm như Lay's và Doritos hồi tháng 2, biên lợi nhuận nửa đầu năm lại giảm 0,15 điểm phần trăm xuống 16,3% doanh thu.
Họ chưa xác định được một con đường phục hồi rõ ràng trước những ‘thay đổi’ đã thực hiện. Họ đơn giản là đã quá muộn, và giờ lại phải đối mặt với mối đe dọa từ GLP-1.
Bà Stephanie Link, chiến lược gia đầu tư trưởng tại Hightower Advisors, một cổ đông của PepsiCo, cho rằng công ty đã chậm chân trong việc thích ứng. Elliott và PepsiCo chưa phản hồi đề nghị bình luận.
Mối đe dọa từ thuốc giảm cân
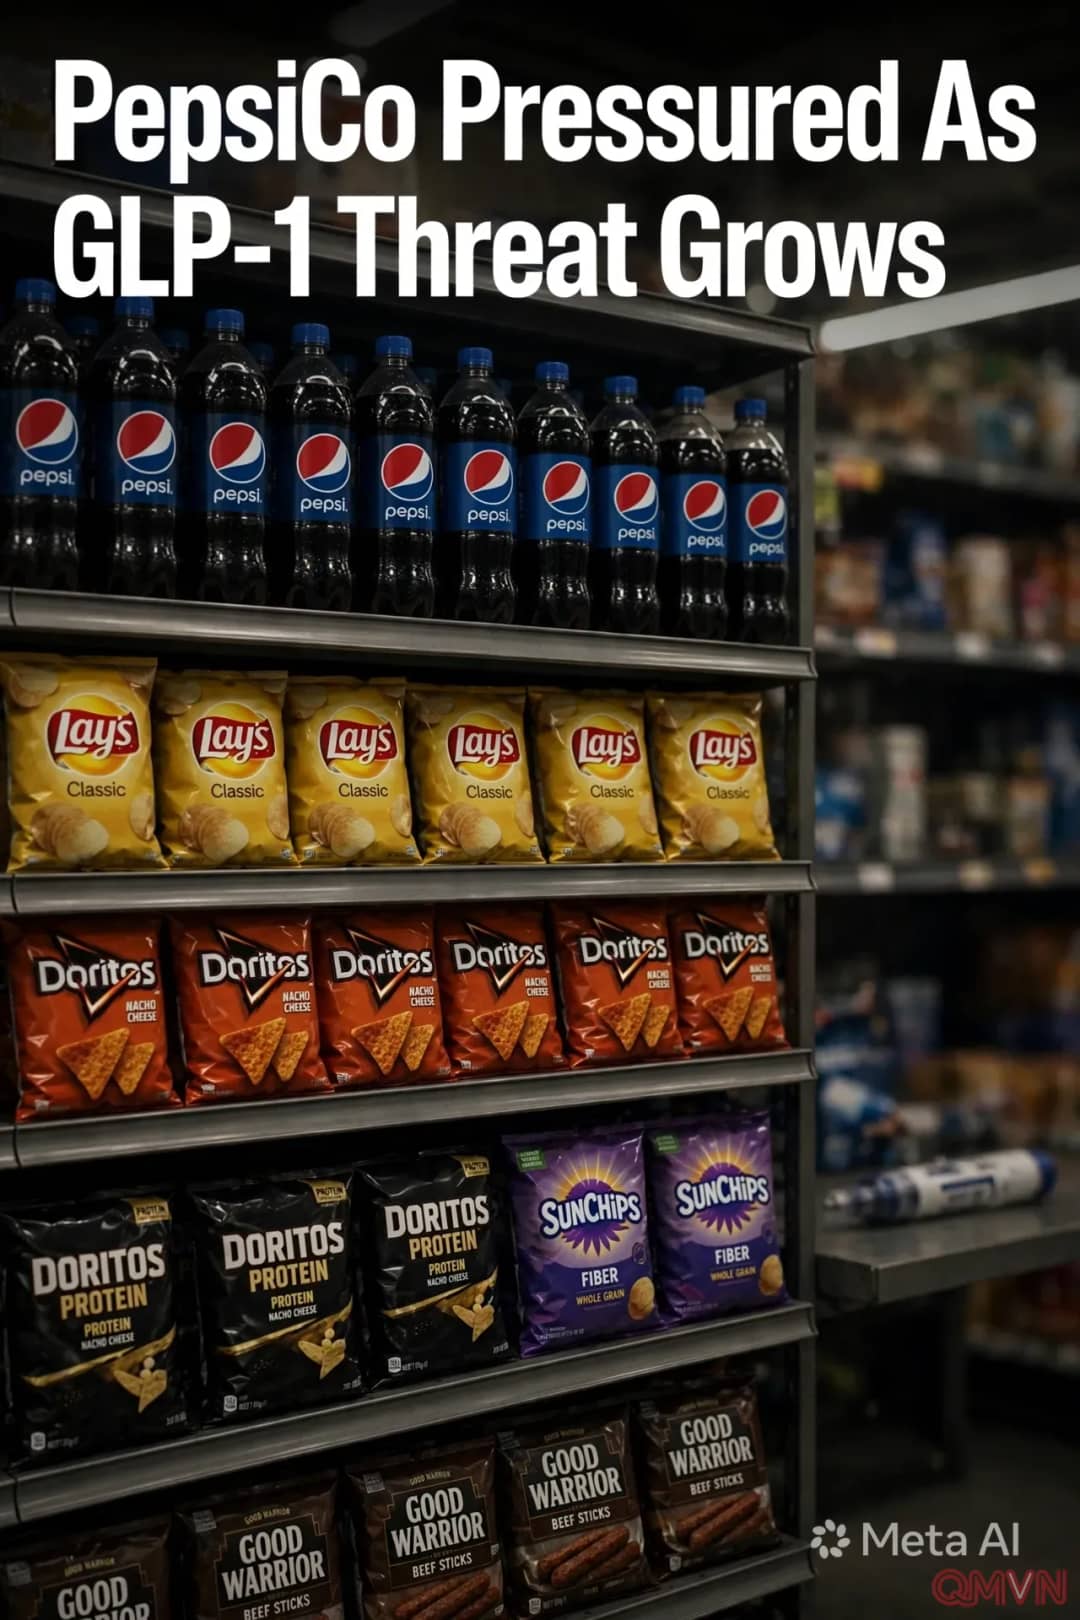
Các loại thuốc giảm cân GLP-1 đã buộc nhiều nhà sản xuất thực phẩm, từ Kraft Heinz đến Conagra Brands, phải tung ra sản phẩm lành mạnh hơn. PepsiCo cũng bắt kịp xu hướng với các sản phẩm như Doritos Protein, SunChips Fiber và thịt bò khô Good Warrior.
Dù vậy, mối lo về thói quen ăn uống lành mạnh hơn do GLP-1 vẫn phản ánh qua mức định giá thu hẹp của ngành. Giá trị doanh nghiệp của PepsiCo, bao gồm nợ, đã giảm xuống 10 lần EBITDA so với 18 lần vào giữa năm 2022, trong khi đối thủ Coca-Cola, với danh mục tập trung hơn vào đồ uống, đã vượt lên phía trước.
Những con số trước giờ công bố kết quả
Giới đầu tư đang chờ báo cáo quý III với nhiều kỳ vọng và lo ngại:
- Theo dữ liệu LSEG, doanh thu quý III được dự báo tăng 4,3% lên khoảng 24,96 tỷ USD, còn lợi nhuận điều chỉnh trên mỗi cổ phiếu tăng 0,21% lên khoảng 2,29 USD.
- Cổ phiếu PepsiCo đã giảm gần 12% từ đầu năm và khoảng 16% kể từ khi Elliott đầu tư.
- Theo nhà phân tích Robert Moskow của TD Cowen, dù nỗ lực rất lớn tại mảng Frito-Lay ở Mỹ, doanh số vẫn đi ngang và công ty đang mất thị phần.
Ông David Wagner của Aptus Capital Advisors cho rằng câu hỏi lớn là liệu sản lượng có thực sự quay trở lại. Theo ông, nhà đầu tư muốn thấy sức mạnh định giá đồ uống ngang với Coca-Cola và dấu hiệu sản lượng, biên lợi nhuận của mảng đồ ăn vặt Bắc Mỹ ngừng trượt dốc.
Bước ngoặt về chiến lược giá
Tháng trước, PepsiCo đã thay đổi chiến lược, tăng giá một số loại khoai tây chiên tại Mỹ theo lạm phát. Nhà phân tích Peter Grom của UBS cho rằng sự cải thiện tại Bắc Mỹ có thể sẽ diễn ra từ từ, và việc điều chỉnh giá là hợp lý.
Nếu bạn không đạt được mức tăng sản lượng từ việc giảm giá, thì tôi nghĩ việc quay lại nhịp điều chỉnh giá bình thường là hợp lý.
Lựa chọn này cho thấy PepsiCo đang phải cân bằng giữa việc giữ chân khách hàng nhạy cảm với giá và bảo vệ biên lợi nhuận trước chi phí đầu vào tăng cao. Kết quả quý III sẽ là phép thử quan trọng cho chiến lược của Tổng giám đốc Ramon Laguarta.