Một phiên tăng giá, một tuần nhiều sức ép
Theo bản tin Reuters ngày 20/11, Brent tăng 24 xu Mỹ, tương đương 0,3%, lên 92,22 USD/thùng lúc 01 giờ 18 GMT. Dầu West Texas Intermediate (WTI) giao tháng 12 tăng 19 xu lên 83,40 USD, trong khi hợp đồng tháng 1 được giao dịch sôi động hơn tăng 20 xu lên 82,64 USD. Đây là ảnh chụp thị trường ở một thời điểm, không phải giá đóng cửa của cả ngày.
Dù vậy, Brent vẫn hướng tới mức giảm khoảng 3,5% trong tuần, còn hợp đồng WTI tháng 12 có thể mất gần 6%. Nếu diễn biến này được duy trì, cả hai loại dầu chuẩn sẽ trải qua tuần giảm thứ ba liên tiếp. Áp lực xuất phát từ kỳ vọng nguồn cung có thể vượt nhu cầu, đặc biệt khi lượng dầu vận chuyển qua Hormuz được cho là đã trở lại gần mức trước chiến sự.
Vì thế, hai tín hiệu tưởng chừng trái ngược lại cùng tồn tại: tin tức về nguy cơ gián đoạn đẩy giá trong ngắn hạn, còn triển vọng tồn kho và sản lượng tạo sức kéo xuống. Đối với doanh nghiệp vận tải, nhà máy lọc dầu và hộ gia đình, tính biến động này quan trọng không kém bản thân mức giá.
Riyadh và Hormuz làm thay đổi cách định giá rủi ro
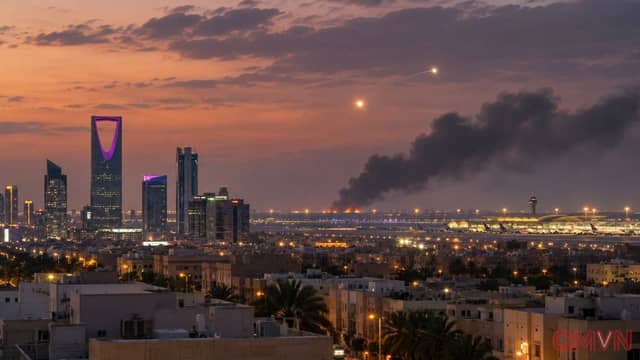
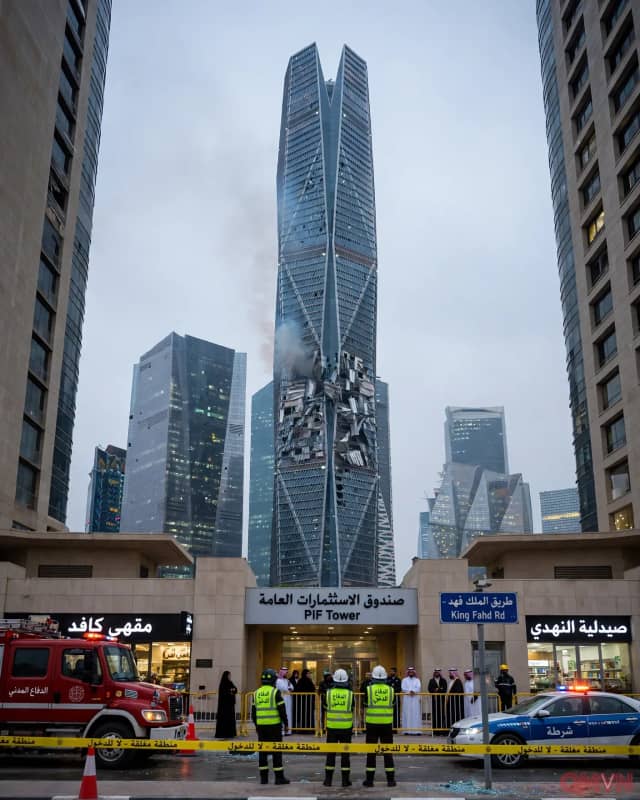
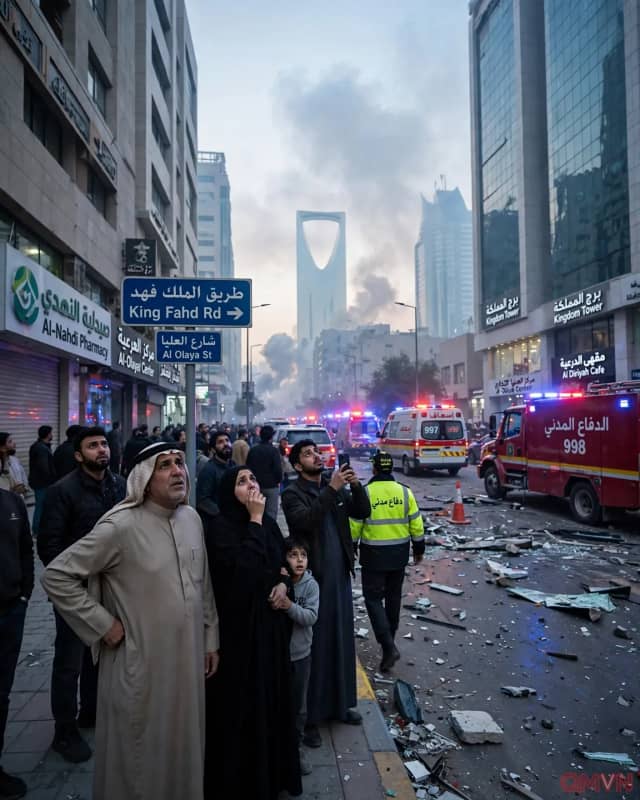
Các vụ phóng tên lửa của Houthi nhằm vào Riyadh đưa nguy cơ lan rộng của xung đột trở lại trung tâm chú ý. AP dẫn thông tin từ liên quân do Saudi Arabia dẫn đầu về mảnh vỡ rơi xuống sau cuộc tấn công; phía Houthi nói các đòn đánh nhằm đáp trả hoạt động quân sự của Saudi Arabia tại Yemen.
Những lời giải thích của các bên cần được phân biệt với các đánh giá độc lập về thiệt hại.
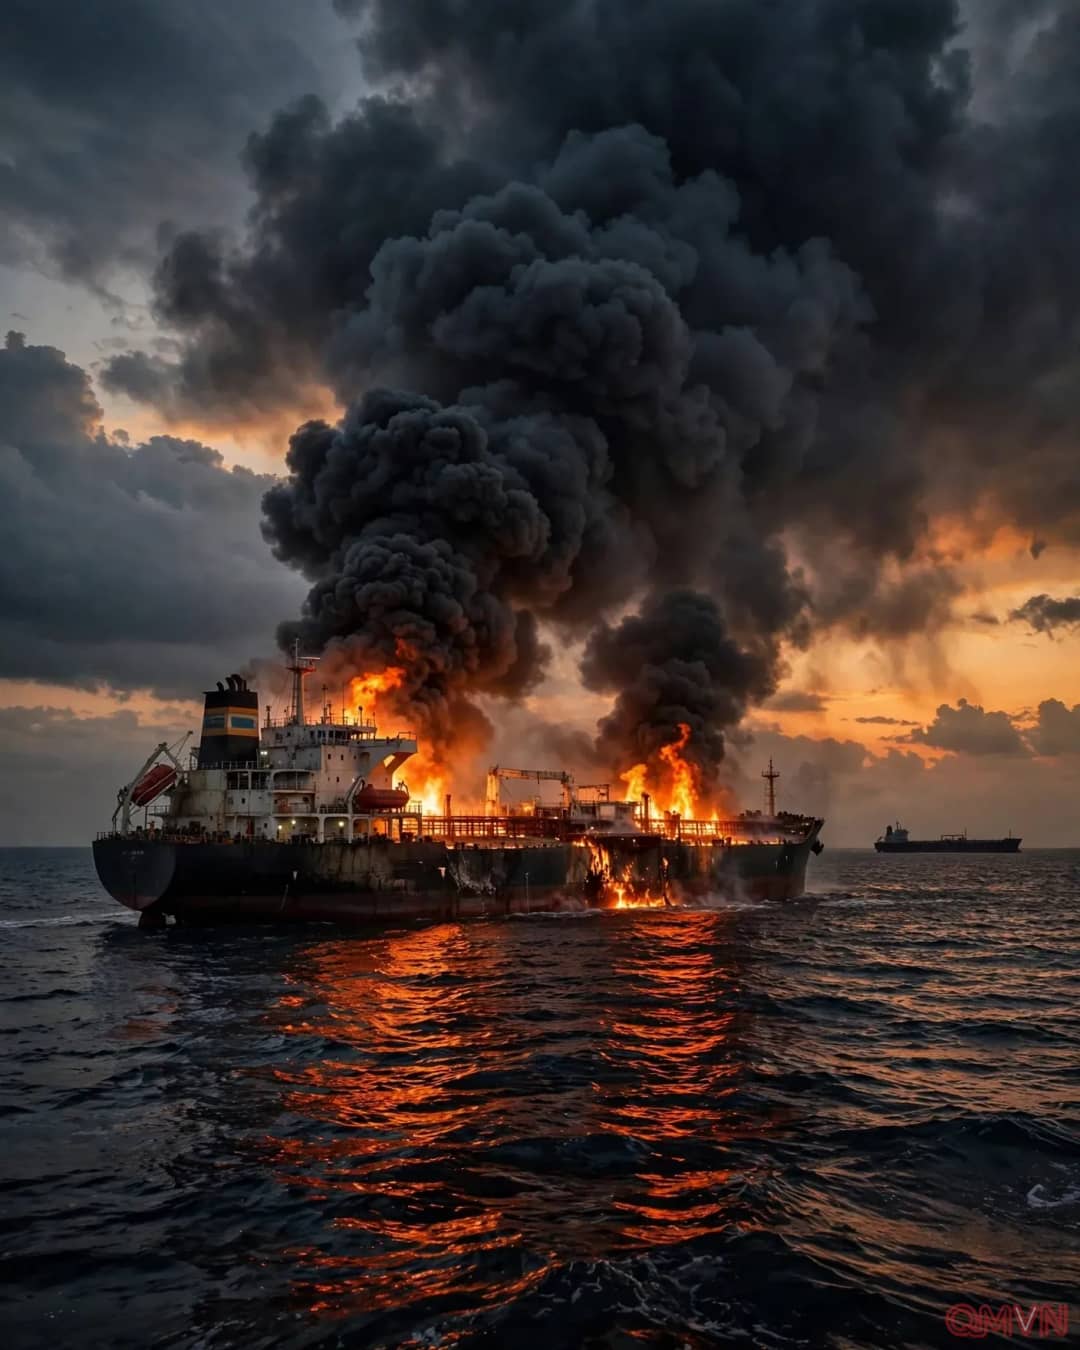
Tại eo biển Hormuz, lực lượng hải quân Vệ binh Cách mạng Iran tuyên bố hai tàu chở dầu trúng thủy lôi, phát nổ và bốc cháy vào ngày 19/11. Đây là tuyên bố của một bên liên quan; thông tin về danh tính tàu, quy mô tổn thất và hoàn cảnh cụ thể chưa được xác minh độc lập đầy đủ trong các nguồn được đối chiếu. Dù vậy, chỉ riêng nguy cơ hàng hải cũng đủ làm tăng chi phí bảo hiểm và thận trọng trong vận hành.
Hormuz là tuyến hàng hải then chốt nối Vịnh Ba Tư với thị trường toàn cầu. Khi hành trình của tàu dầu bị đe dọa, người mua không chỉ quan tâm lượng dầu có sẵn mà còn phải tính thời gian giao hàng, tuyến thay thế và khoản phí để bảo vệ con người, tàu thuyền và hàng hóa.
OPEC+ và nguồn cung Nga: hai biến số tiếp theo
Giới giao dịch đang chờ chuỗi cuộc họp của OPEC+ ngày 29/11 để tìm tín hiệu về chính sách sản lượng năm 2027. Nhóm gồm Tổ chức Các nước Xuất khẩu Dầu mỏ cùng các đối tác, trong đó có Nga. Khả năng duy trì phối hợp hạn chế sản lượng có thể tạo điểm tựa cho giá, nhưng quyết định cuối cùng vẫn chưa được công bố vào thời điểm bản tin.
Ở một hướng khác, các cuộc tấn công bằng thiết bị bay không người lái của Ukraine nhằm vào cơ sở lọc dầu và hạ tầng xuất khẩu Nga khiến thị trường đánh giá lại khả năng vận hành của chuỗi cung ứng. Reuters cho biết lượng dầu thô được các nhà máy lọc dầu Nga xử lý giảm mạnh kể từ cuối tháng 10; tuy nhiên công suất lọc dầu bị ảnh hưởng không đồng nghĩa trực tiếp với mức giảm tương ứng của sản lượng khai thác.
Diễn biến tại Nga cho thấy cú sốc năng lượng không chỉ đến từ nơi khai thác dầu. Khả năng lọc, lưu kho, bảo hiểm, tiếp vận và xuất khẩu đều là mắt xích có thể tạo ra chênh lệch giữa dầu tồn tại trên giấy tờ và dầu thực sự đến được người tiêu dùng.
Từ rủi ro trước mắt đến chuyển dịch năng lượng
Báo cáo Triển vọng Năng lượng Thế giới 2026 của IEA mô tả gián đoạn dòng chảy năng lượng qua Hormuz là cú sốc nguồn cung lịch sử. Cơ quan này cho rằng nếu các chính phủ đẩy nhanh điện khí hóa, cải thiện hiệu suất và chuyển sang nhiên liệu khác nhằm củng cố an ninh năng lượng, nhu cầu dầu toàn cầu năm 2035 có thể thấp hơn trên 4 triệu thùng/ngày so với kịch bản chính sách được nêu để so sánh.
Điều đó không có nghĩa dầu sẽ nhanh chóng mất vai trò. Trong ngắn hạn, việc dự trữ, bảo đảm tuyến vận tải và duy trì công suất dự phòng vẫn rất quan trọng. Nhưng trong dài hạn, sự bất định về cung ứng có thể khuyến khích đầu tư vào xe điện, giao thông công cộng, công nghệ tiết kiệm nhiên liệu và đa dạng hóa nguồn năng lượng.
Đây chính là nghịch lý của thị trường hiện nay: một đợt căng thẳng có thể khiến giá dầu tăng ngay hôm nay, đồng thời thúc đẩy những lựa chọn làm giảm sự phụ thuộc vào dầu trong tương lai. Nhà hoạch định chính sách cần nhìn cả hai mốc thời gian thay vì phản ứng theo từng biến động trong ngày.