Phán quyết thắng kiện chưa đồng nghĩa được hoàn tiền
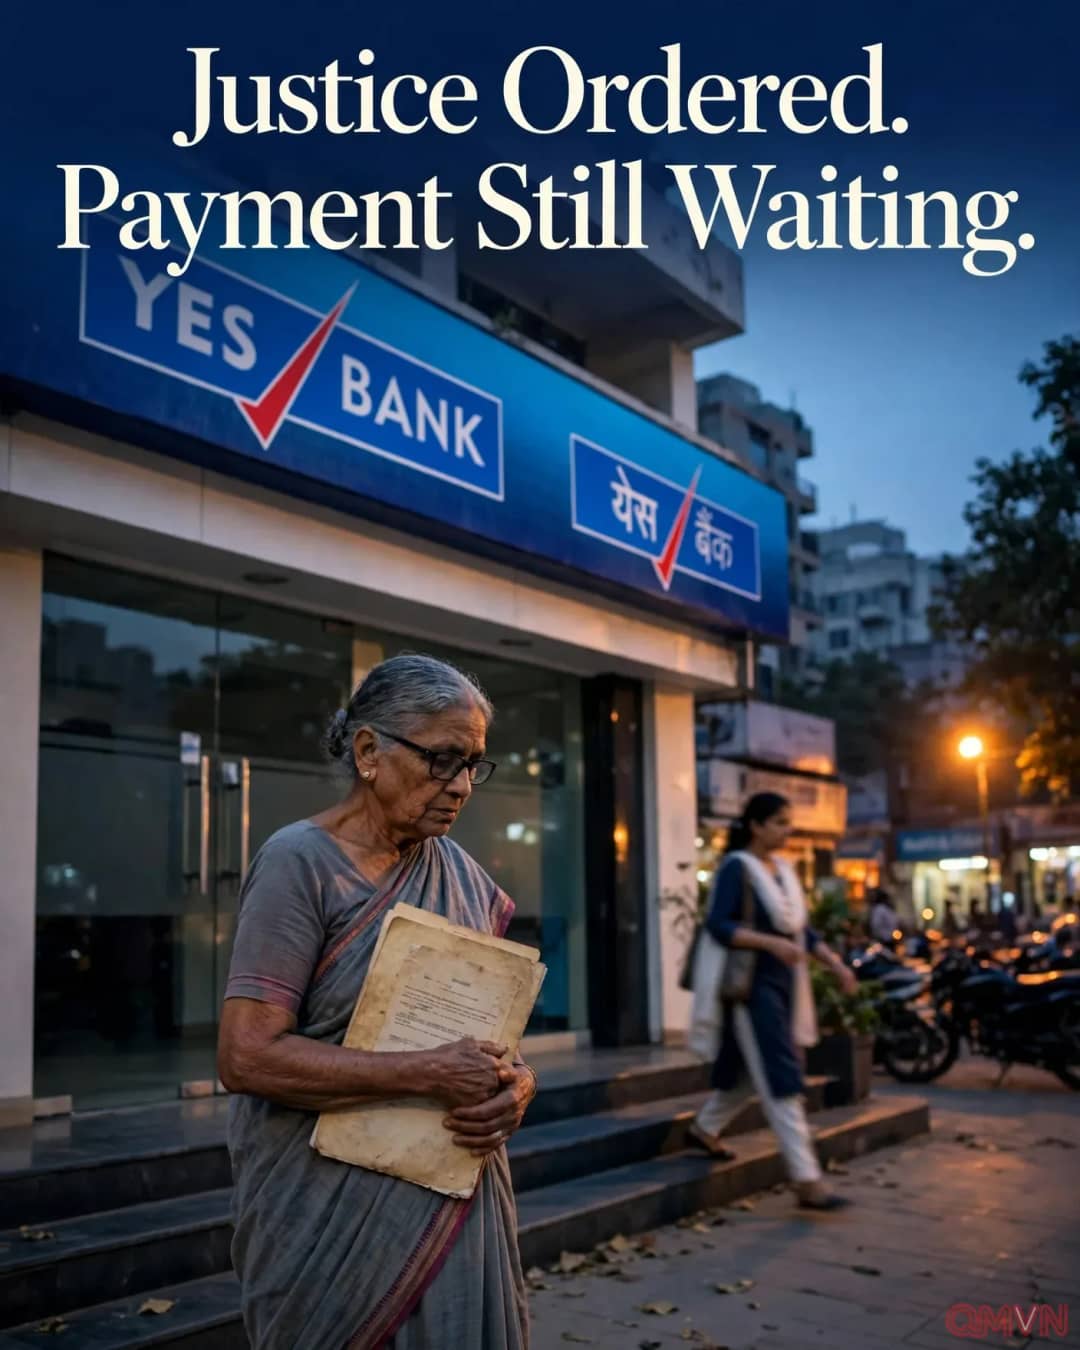
Ngày 15/10/2026, Supreme Court duy trì quyết định vô hiệu hóa việc xóa sổ trái phiếu trong đợt tái cơ cấu Yes Bank tháng 3/2020. Trọng tâm tranh chấp là thẩm quyền và trình tự thực hiện biện pháp xóa nợ. Với người đã mất toàn bộ giá trị khoản đầu tư, đây là cơ sở pháp lý quan trọng để yêu cầu khôi phục trái phiếu, chứ không phải lời bảo đảm tiền sẽ lập tức trở lại tài khoản.
Việc thực thi tiếp tục vướng các thủ tục tố tụng. Yes Bank đã nộp đơn đề nghị xem xét lại, sau đó RBI cũng yêu cầu tòa cân nhắc phán quyết. Đơn đề nghị không tự động xác định số tiền từng người sẽ được nhận hay thời điểm chi trả. Khôi phục chứng khoán, xử lý lãi trái phiếu chưa trả và giải quyết nghĩa vụ kế toán là những công đoạn riêng biệt cần được làm rõ.
Trái chủ đặt câu hỏi về vai trò của RBI
Trong thư đề ngày 18/11, các nhà đầu tư chất vấn lý do RBI tiếp tục ủng hộ việc khiếu kiện thay vì giám sát thi hành quyết định của Supreme Court. Theo Reuters, lá thư cho rằng cơ quan giám sát thiếu hiện diện trong vai trò bảo vệ công chúng đầu tư và tính liêm chính của hệ thống ngân hàng. Sự bức xúc bắt nguồn từ nhiều năm những khoản tiền bị xóa sổ chưa tìm thấy lối giải quyết cuối cùng.
Đại diện trái chủ, Axis Trustee Services, còn nộp đơn cáo buộc Yes Bank và các thành viên hội đồng quản trị coi thường quyết định của tòa. Tổ chức này nói chưa có động thái khôi phục trái phiếu rõ ràng, cũng chưa có lịch xử lý phần lãi còn tranh chấp. Đây vẫn là cáo buộc trong vụ việc chưa được phân xử, không phải kết luận vi phạm của tòa. Reuters cho biết RBI và Yes Bank chưa phản hồi ngay yêu cầu bình luận hôm 19/11.
Vì sao cơ quan quản lý lo ngại tiền lệ
Lập luận của RBI xuất phát từ đặc tính của AT1: loại trái phiếu vốn được thiết kế để hấp thụ tổn thất khi ngân hàng suy yếu. Lợi suất cao hơn thường đi kèm khả năng mất một phần hoặc toàn bộ vốn.
Trong hồ sơ được Reuters dẫn ngày 18/11, RBI cảnh báo việc đảo ngược quyết định xóa nợ có thể mâu thuẫn với khuôn khổ an toàn vốn và khiến các cuộc giải cứu ngân hàng sau này khó dự đoán.
Cơ quan quản lý còn lưu ý tới quyền lợi người gửi tiền hiện tại ở Yes Bank. Quan điểm này không tự giải quyết được câu hỏi về tính hợp pháp của trình tự xóa trái phiếu, nhưng cho thấy tranh chấp vượt ra ngoài phạm vi một ngân hàng. Để cơ chế hấp thụ thua lỗ đáng tin cậy, nhà chức trách cần chứng minh đồng thời sự cần thiết về kinh tế và thẩm quyền pháp lý để thực hiện biện pháp đó.
Khoảng mờ pháp lý làm tăng chi phí niềm tin
Con số 84,15 tỷ rupee không chỉ là quy mô khoản tranh chấp. Nó còn đặt ra câu hỏi về cách định giá rủi ro trên thị trường vốn ngân hàng Ấn Độ. Nhà đầu tư cần tài liệu phát hành nêu rõ khi nào khoản nợ có thể bị xóa; ngân hàng cần biết công cụ vốn có thực sự hấp thụ tổn thất trong khủng hoảng hay không. Sự lệch pha giữa điều khoản hợp đồng và thẩm quyền thực thi có thể làm tổn hại cả hai phía.
Theo hồ sơ của bên đại diện, người bị ảnh hưởng gồm nhà đầu tư cá nhân, quỹ hưu trí và quỹ tiết kiệm dài hạn. Điều đó nhắc rằng chữ 'trái phiếu' không khiến AT1 an toàn như tiền gửi hay trái phiếu ưu tiên cao. Kiểm tra mức độ phù hợp của sản phẩm và giải thích minh bạch nguy cơ mất vốn là yêu cầu đặc biệt quan trọng khi chứng khoán phức tạp đến tay người mua không chuyên.
Con đường tiếp theo của vụ tranh chấp
Supreme Court sẽ xem xét cách xử lý các đơn đề nghị xét lại và cáo buộc chưa tuân thủ phán quyết. Trong lúc chờ diễn biến tố tụng, cần phân biệt hiệu lực của quyết định ngày 15/10 với lịch thực thi cụ thể. Thông tin trái phiếu có thể được khôi phục không đồng nghĩa nhà đầu tư đã được thanh toán; phần lãi chưa chi trả vẫn cần cách tính và căn cứ rõ ràng.
Bài toán chính sách không đơn giản là ưu tiên người gửi tiền hay trái chủ. Một hệ thống giải cứu đáng tin cậy phải vừa bảo vệ người gửi tiền, vừa tôn trọng rủi ro mà nhà đầu tư vốn đã chấp nhận, đồng thời buộc cơ quan quản lý và người điều hành ngân hàng tuân thủ quy trình có thể kiểm chứng. Khả năng hành động nhanh chỉ bền vững khi đi cùng trách nhiệm giải trình.