Tăng trưởng mạnh không xóa được sức ép chi phí
Hindustan Unilever (HUL), công ty hàng tiêu dùng lớn tại Ấn Độ thuộc tập đoàn Unilever, ghi nhận doanh thu theo công bố chính thức đạt 18.071 crore rupee trong quý kết thúc ngày 30/9/2026. Tăng trưởng doanh thu cơ bản 15% là tốc độ cao nhất trong 14 quý; tăng trưởng sản lượng cơ bản đạt 7%. Các chỉ số cho thấy người tiêu dùng vẫn mua thêm hàng hóa, thay vì toàn bộ mức tăng chỉ đến từ điều chỉnh giá.
Tuy nhiên, EBITDA tăng 8% lên 4.089 crore rupee, chậm hơn tăng trưởng doanh thu. Biên EBITDA giảm từ khoảng 24% xuống 22,6%, tương ứng 140 điểm cơ bản. Tổng chi phí tăng mạnh, khiến thị trường chú ý đến khả năng chuyển chi phí sang giá bán. Theo Reuters, cổ phiếu có lúc giảm khoảng 3% trong phiên 28/10. Biến động ngắn hạn không phủ nhận sức cầu, nhưng phản ánh lo ngại lợi nhuận tương lai.
Các cách trình bày lợi nhuận cũng cần phân biệt: báo cáo HUL cho biết lợi nhuận sau thuế trước các khoản bất thường tăng 9%, còn lợi nhuận sau thuế báo cáo từ hoạt động tiếp tục gần như đi ngang do nền so sánh có lợi ích thuế một lần. Vì thế, một tiêu đề nói “lợi nhuận tăng” chưa đủ để giải thích toàn bộ hiệu quả kinh doanh.
Giá bán và khối lượng: bài toán hai vế
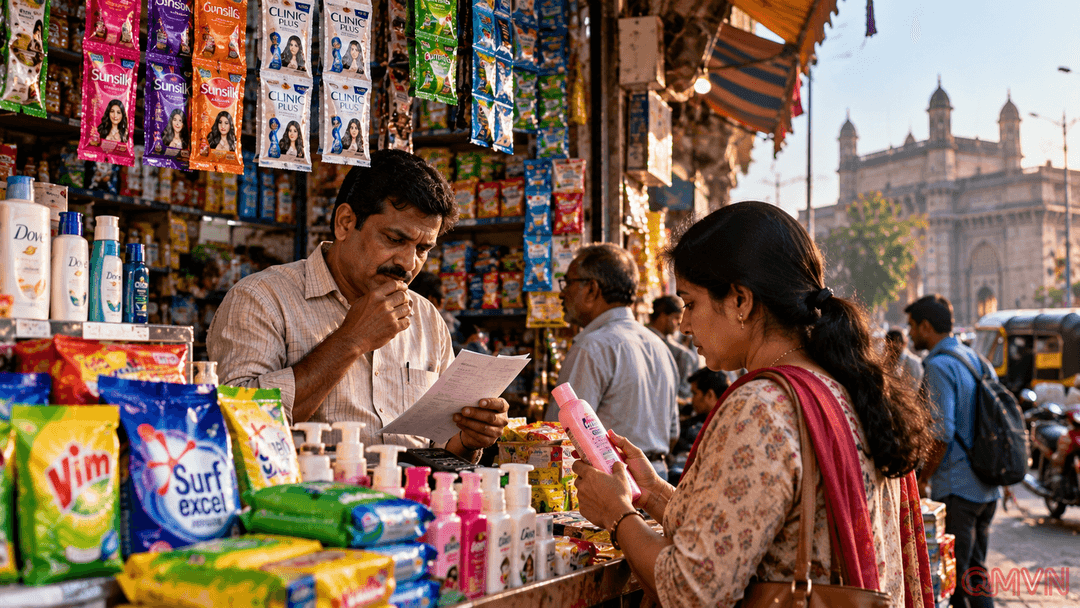
Giám đốc tài chính Niranjan Gupta cho biết công ty đã điều chỉnh giá có tính toán khi giá nguyên liệu biến động. Điều này khác với việc đồng loạt đẩy giá mọi nhãn hàng: doanh nghiệp phải tính độ nhạy của từng phân khúc, từ gói dầu gội nhỏ đến sản phẩm chăm sóc da cao cấp.