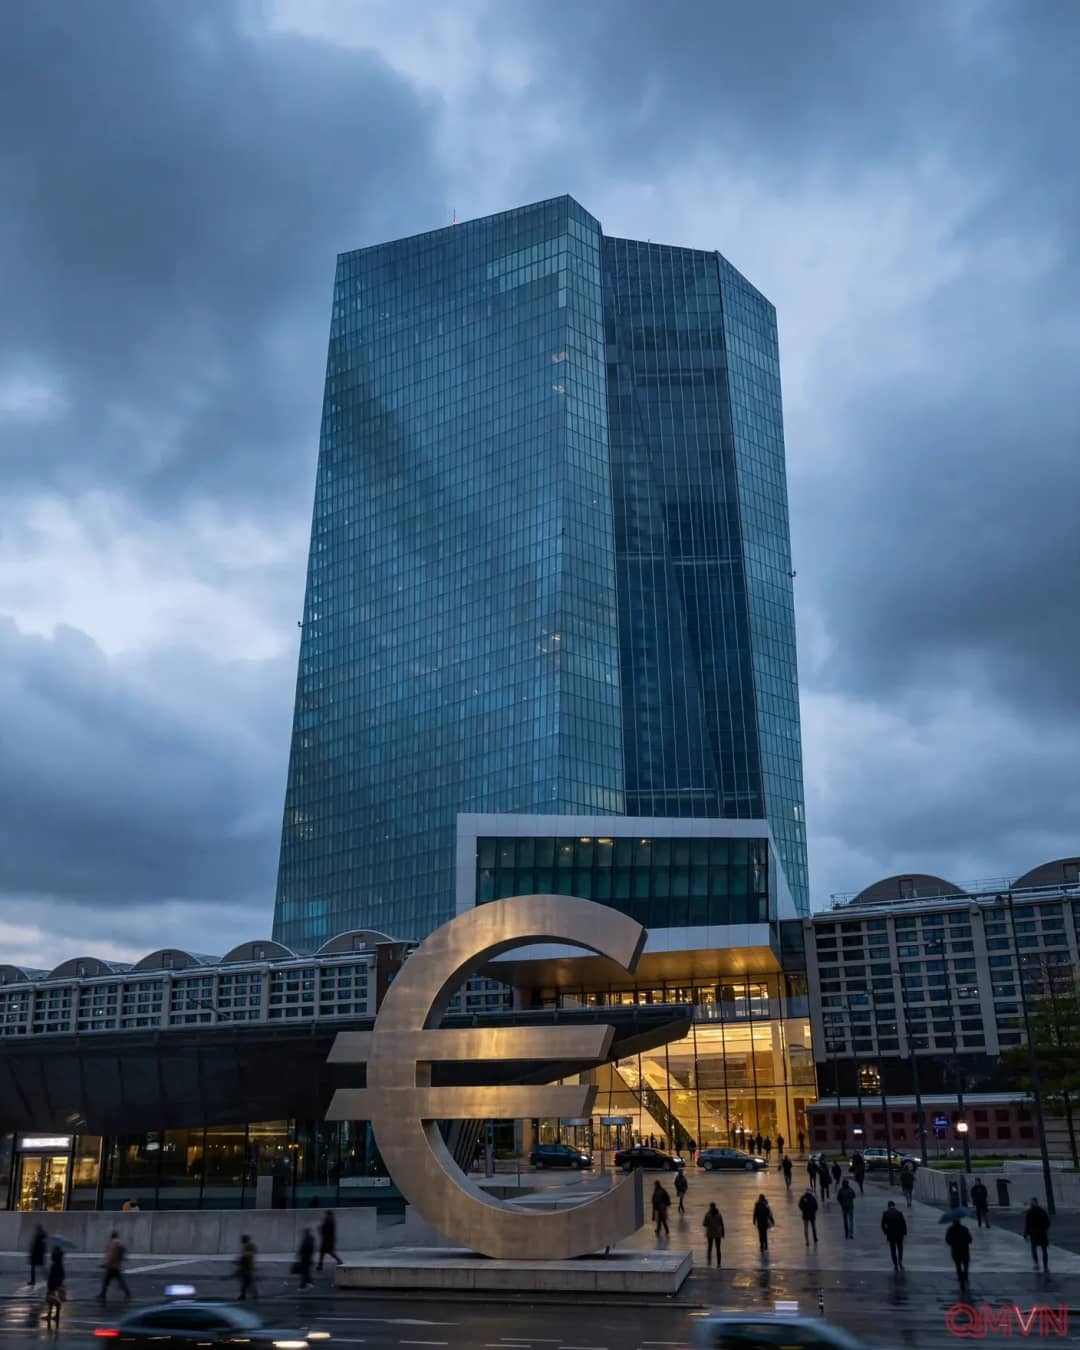
Một điểm phần trăm, khoản tiền hàng tỷ euro
Dự trữ bắt buộc là lượng tiền ngân hàng phải duy trì tại ngân hàng trung ương quốc gia, tính theo một phần nghĩa vụ nợ đủ điều kiện như tiền gửi và các khoản nợ ngắn hạn. Tăng tỷ lệ từ 1% lên 2% không có nghĩa ngân hàng mất số tiền đó; tiền vẫn nằm trong tài khoản, nhưng phần bổ sung sẽ không được hưởng lãi. Từ tháng 9/2023, ECB đã ngừng trả lãi đối với dự trữ bắt buộc, trong khi phần dự trữ vượt mức đủ điều kiện vẫn được hưởng lãi theo cơ chế tiền gửi. Vì vậy, chỉ cần thay đổi ranh giới giữa hai loại số dư, chi phí của hệ thống ngân hàng trung ương và thu nhập của ngân hàng thương mại đã chuyển dịch.
Theo Reuters, phương án này dự kiến được thảo luận ngày 25/11 và có thể chuyển sang cuộc họp chính sách ngày 17/12. Với lãi suất tiền gửi được bài báo ghi nhận ở mức 2,5%, thay đổi có thể tiết kiệm khoảng 4,4 tỷ euro mỗi năm cho ECB và 21 ngân hàng trung ương quốc gia sử dụng đồng euro. Đây là phép tính dự báo chứ không phải khoản tiết kiệm đã được thông qua. Kết quả thực tế còn phụ thuộc quy mô nghĩa vụ nợ, diễn biến lãi suất, ngày áp dụng và cách các ngân hàng điều chỉnh bảng cân đối.
Di sản của chính sách kích thích và chi phí hiện tại
Trong giai đoạn 2015–2022, chương trình mua trái phiếu quy mô lớn giúp ECB hạ chi phí vay và chống nguy cơ giảm phát, đồng thời bơm một lượng thanh khoản lớn vào hệ thống. Nhiều trái phiếu được mua khi lợi suất rất thấp hoặc âm.
Khi lãi suất chính sách tăng, chi phí trả lãi cho khoản dự trữ vượt mức cũng tăng, trong khi thu nhập từ các tài sản cũ không tăng tương ứng. Reuters cho biết Eurosystem đang chi khoảng 52,2 tỷ euro mỗi năm để trả lãi trên hơn 2.000 tỷ euro thanh khoản dư thừa, phản ánh độ chênh giữa tài sản cũ và chi phí vốn mới.
Ngân hàng trung ương được lập ra để duy trì ổn định giá cả, không phải tối đa hóa lợi nhuận. Việc ghi nhận lỗ kế toán không đồng nghĩa cơ quan này lập tức mất năng lực điều hành chính sách. Tuy nhiên, thua lỗ kéo dài có thể gây tranh cãi khi khoản chuyển lợi nhuận cho ngân sách giảm hoặc xuất hiện câu hỏi về việc cần tái cấp vốn. Vì thế, bảng cân đối của Bundesbank và các ngân hàng trung ương quốc gia khác trở thành chủ đề nhạy cảm. Nâng dự trữ bắt buộc có thể giảm hóa đơn lãi, nhưng không xóa bỏ nguồn gốc lịch sử của chi phí ấy.
Ai có thể gánh phần chi phí bị dịch chuyển?
Đối với ngân hàng thương mại, việc buộc giữ thêm tiền không hưởng lãi tạo ra chi phí cơ hội. Các tổ chức có thể chấp nhận giảm lợi nhuận, điều chỉnh lãi suất huy động, thay đổi biên lãi cho vay hoặc cơ cấu nguồn vốn. Mức tác động khác nhau tùy từng ngân hàng, bởi cấu trúc tiền gửi và lượng thanh khoản dư thừa không giống nhau. Cũng không thể kết luận rằng tỷ lệ dự trữ cao hơn lập tức khiến tín dụng giảm tương ứng: khả năng cho vay còn chịu chi phối bởi vốn tự có, nhu cầu vay và các quy định an toàn.
Người ủng hộ có thể xem biện pháp này như cách giảm chi phí cho khu vực ngân hàng trung ương và hút bớt thanh khoản dư thừa, phù hợp thời kỳ chống lạm phát. Ngược lại, người hoài nghi có thể coi đây là hình thức chuyển một phần chi phí chính sách sang các ngân hàng, từ đó ảnh hưởng đến giá tín dụng và cạnh tranh. Đó mới là những kênh tác động có thể xảy ra, chưa phải hậu quả đã đo lường. Câu hỏi quan trọng là lợi ích đối với khu vực công có cân xứng với chi phí chuyển sang khu vực tư nhân hay không.
Hai mốc họp và những vấn đề còn bỏ ngỏ
Reuters dẫn các nguồn tin cho biết đa số thống đốc hiện nghiêng về phương án tăng tỷ lệ; Phó Chủ tịch Boris Vujcic và nhà kinh tế trưởng Philip Lane được nêu là những người ủng hộ. Trước đó, ý tưởng từng gặp phản đối, trong đó có thành viên Ban Điều hành Isabel Schnabel. Đây là thông tin về trao đổi nội bộ từ nguồn tin của Reuters, không phải kết quả bỏ phiếu chính thức. Người phát ngôn ECB từ chối bình luận. Vẫn còn câu hỏi liệu biện pháp có áp dụng ngay, lùi thời gian thực hiện hay được thiết kế với lộ trình chuyển tiếp.
Giới tài chính sẽ theo dõi cuộc thảo luận ngày 25/11 và cuộc họp chính sách dự kiến ngày 17/12. Để đánh giá chính xác tác động, cần biết tỷ lệ cuối cùng, ngày có hiệu lực và các quy định vận hành. Viễn cảnh lãi suất tiếp tục tăng có thể khiến khoản tiết kiệm từ dự trữ không trả lãi trở nên lớn hơn, nhưng đó vẫn là kịch bản phụ thuộc quyết định tương lai. Ở thời điểm bài viết, tỷ lệ hiện hành vẫn là 1%; cần phân biệt rõ một đề xuất đang được xem xét với quy định đã được ban hành.