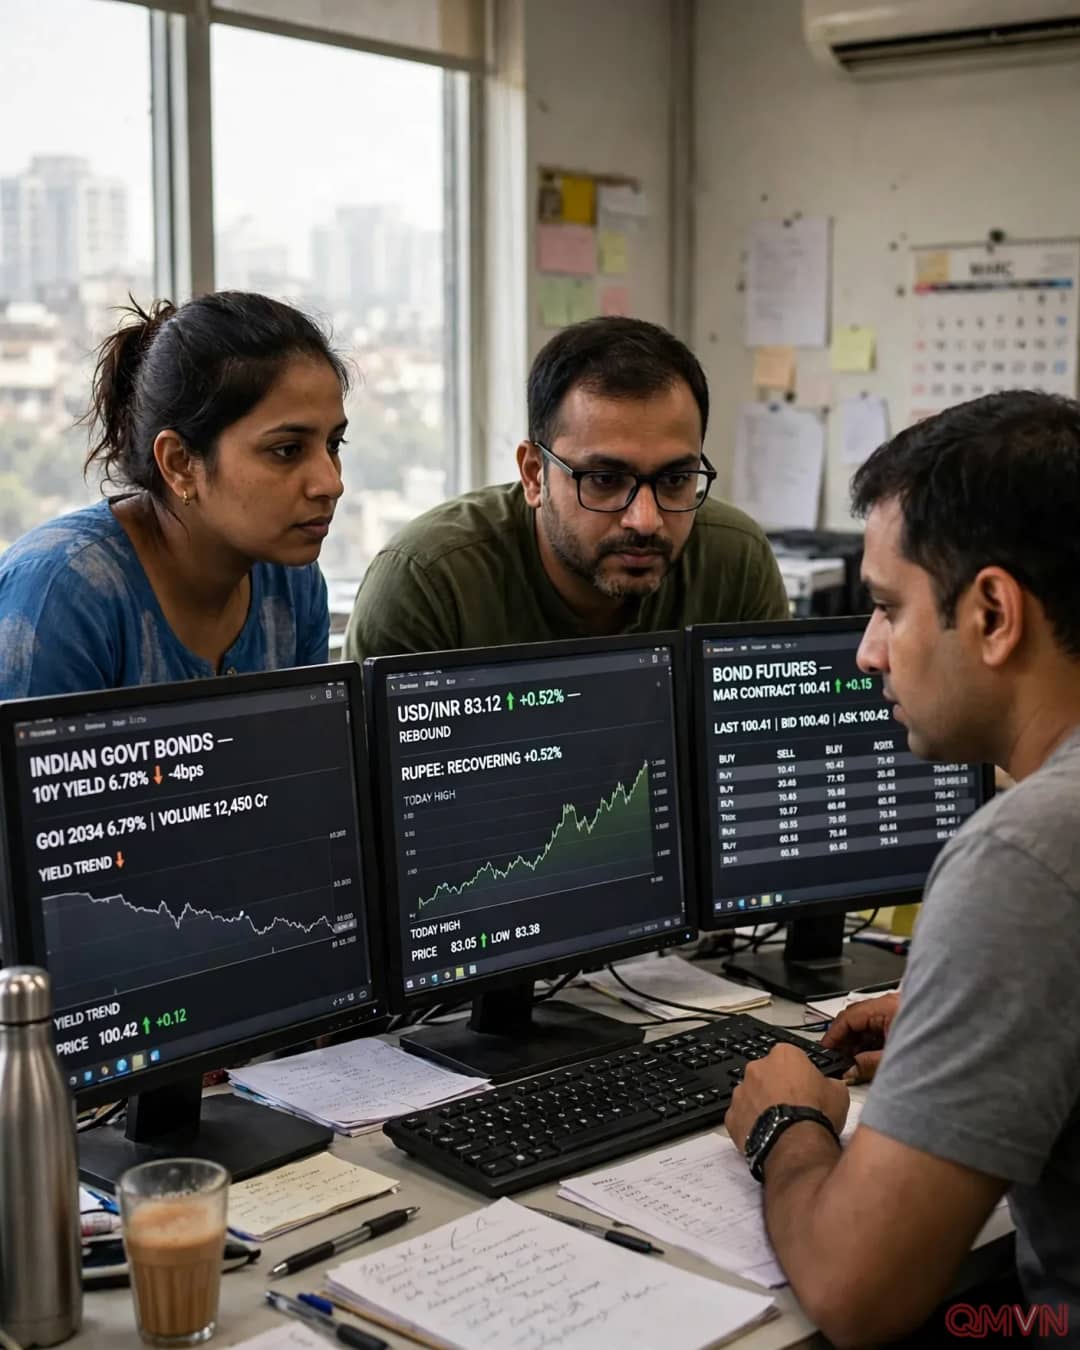
Giá dầu hạ nhiệt và đồng rupee phục hồi kích hoạt làn sóng đảo chiều vốn ngoại
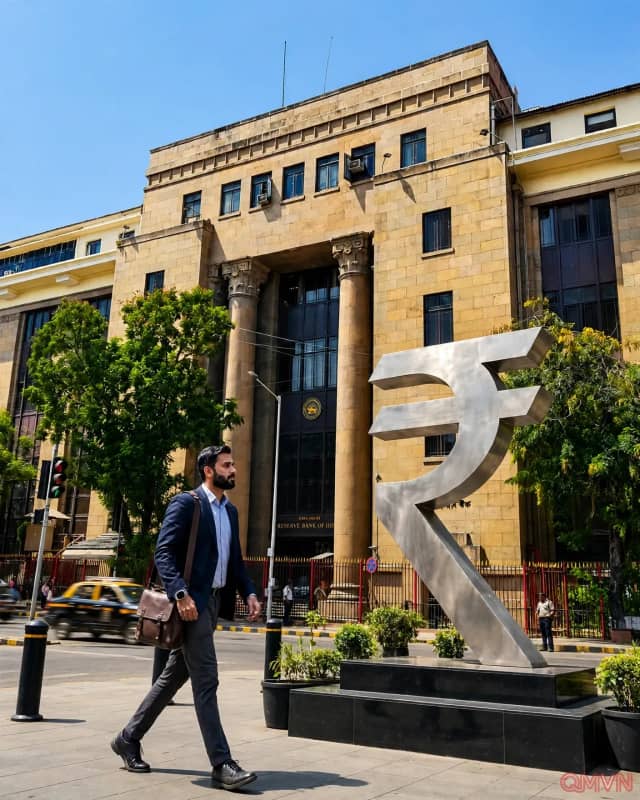
Theo thông tin được hãng tin Reuters tổng hợp từ Mumbai ngày 18 tháng 11 năm 2026, số liệu giao dịch từ Clearing Corporation of India cho thấy các nhà đầu tư nước ngoài đã mua ròng 1,1 tỷ USD trái phiếu chính phủ India kể từ đầu tháng 11, chính thức đảo ngược xu hướng rút ròng kéo dài suốt ba tháng trước đó. Đà phục hồi vững chắc của đồng rupee đang giúp xoa dịu nỗi lo biến động tỷ giá bào mòn lợi nhuận thực tế, trong khi giá dầu thô thế giới giảm sâu tiếp tục nâng đỡ đồng thời cả thị trường tiền tệ lẫn trái phiếu nội địa.
Cụ thể, giá dầu Brent hiện giao dịch quanh ngưỡng 92 USD mỗi thùng, giảm khoảng 23% so với mức đỉnh thiết lập vào cuối tháng 10 năm 2026. Là một trong những quốc gia nhập khẩu dầu thô lớn nhất thế giới, India được hưởng lợi trực tiếp khi chi phí năng lượng hạ nhiệt, qua đó cải thiện cán cân vãng lai và giảm áp lực lạm phát nhập khẩu.
"Lợi suất trái phiếu chuẩn gần đây đã vượt qua các mức từng ghi nhận vào cuối năm 2022, tỏ ra đủ hấp dẫn để các nhà đầu tư nước ngoài chuyển sang mua ròng mạnh mẽ, và dòng vốn có thể còn đổ vào nhiều hơn nữa nếu xuất hiện bất kỳ khả năng giải quyết nhanh chóng nào đối với cuộc chiến Mỹ - Iran." Pranab Sarkar.
Định giá hấp dẫn đưa nhóm trái phiếu kỳ hạn 7 đến 10 năm vào tầm ngắm
Trước đó, đợt tăng vọt của giá dầu trong suốt tháng 10 kết hợp với lập trường chính sách tiền tệ tương đối cứng rắn từ Reserve Bank of India đã đẩy lợi suất trái phiếu chính phủ kỳ hạn 10 năm lên gần mức 7,50% — ngưỡng cao nhất kể từ cuối năm 2022. Chính mức lợi suất vượt trội này đã kích hoạt lực cầu bắt đáy từ các nhà đầu tư giá trị toàn cầu, đưa lượng nắm giữ các trái phiếu thuộc rổ chỉ số quốc tế lên gần mức cao nhất trong vòng hai tháng.
Ông Norbert Ling, Giám đốc quản lý danh mục thu nhập cố định khu vực châu Á - Thái Bình Dương tại Invesco, nhận định trái phiếu chính phủ India đang mở ra cơ hội đầu tư trung hạn ngày càng cuốn hút nhờ định giá cải thiện rõ rệt. Trong khi ông Ling ưu tiên nhóm trái phiếu kỳ hạn 7 đến 8 năm để cân bằng giữa thu nhập lãi suất và biên độ tăng giá khi lợi suất giảm dần về cuối kỳ hạn, ông Pranab Sarkar tại Sun Global lại chọn tập trung vào trái phiếu 10 năm có thanh khoản cao nhất thị trường; thực tế nhóm kỳ hạn 7 và 10 năm đã chiếm hơn một nửa tổng lượng mua vào của khối ngoại trong tháng 11.
Các biến số vĩ mô chi phối triển vọng dòng tiền những tháng cuối năm
Dù tâm lý thị trường nợ tại Mumbai đang chuyển biến tích cực rõ rệt, giới quản lý quỹ lưu ý rằng quy mô giải ngân tiếp theo của khối ngoại vẫn phụ thuộc chặt chẽ vào bốn biến số cốt lõi: diễn biến lợi suất trái phiếu kho bạc Mỹ, sức mạnh của đồng USD, quỹ đạo giá dầu thô thế giới và định hướng điều hành lãi suất của Reserve Bank of India.
Theo nhận định của ông Pranab Sarkar, Giám đốc giao dịch chứng khoán tại Sun Global, nếu tình hình địa chính trị tại Trung Đông — đặc biệt là cuộc xung đột giữa Mỹ và Iran — xuất hiện tín hiệu hạ nhiệt nhanh chóng, thị trường trái phiếu India hoàn toàn có thể chứng kiến một làn sóng dòng vốn quốc tế mạnh mẽ hơn nữa trong thời gian tới.