Dự báo được nâng trên nền số liệu vững chắc
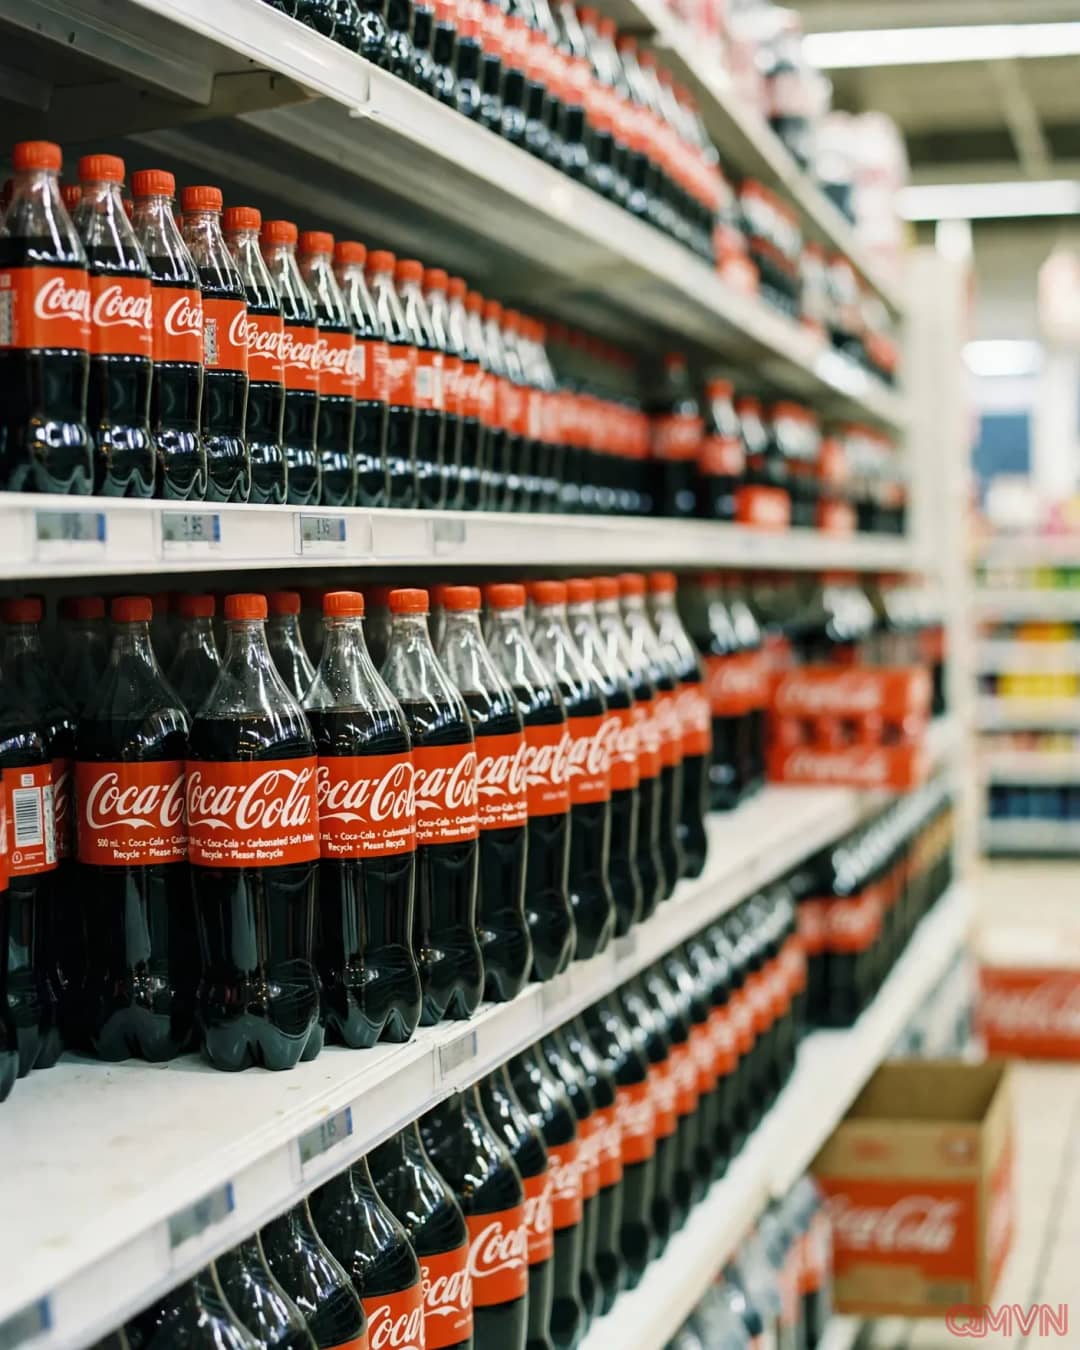
Báo cáo quý III của Coca-Cola, cho giai đoạn kết thúc ngày 2/10, đạt kết quả tốt ở hầu hết các chỉ tiêu then chốt. Những con số chính gồm:
- Doanh thu tăng 7,4% lên 13,38 tỷ USD, so với ước tính 12,92 tỷ USD của giới phân tích, theo dữ liệu LSEG.
- Lợi nhuận điều chỉnh đạt 91 cent mỗi cổ phiếu, cao hơn mức 88 cent dự kiến.
- Công ty nay dự báo EPS so sánh loại trừ biến động tiền tệ tăng ít nhất 9% năm 2026, thay vì 7% đến 8%, và doanh thu hữu cơ tăng ít nhất 5%.
Cổ phiếu gần như không đổi trong phiên giao dịch trước giờ mở cửa sau một chuỗi tăng mạnh: mã này đã tăng khoảng 33% từ đầu năm và đang hướng tới năm tăng thứ ba liên tiếp. Nhà phân tích Nik Modi của RBC Capital Markets cho rằng một số nhà đầu tư có thể đã mong mức nâng dự báo lớn hơn, nhưng sự thận trọng là dễ hiểu trong bối cảnh kinh tế hiện nay.
Tăng trưởng đến từ nước ngoài
Động lực của quý nằm xa thị trường quê nhà của Coca-Cola. Tăng trưởng tại Ấn Độ, Trung Quốc, Mexico và Brazil đẩy sản lượng toàn cầu tăng khoảng 5%, phản ánh thu nhập tăng, mạng lưới phân phối mở rộng và lớp người tiêu dùng trẻ ở các nền kinh tế mới nổi.
Những thị trường này mang lại điều mà nước Mỹ không còn có được: dư địa để nhiều người hơn mua nhiều đồ uống hơn.
Tại Bắc Mỹ, sản lượng đi ngang dù các dòng nước ngọt chủ lực vẫn tăng. Công ty đã thích ứng bằng chiến lược hai mặt: bán bao bì nhỏ hơn, rẻ hơn cho người mua tiết kiệm, đồng thời quảng bá các sản phẩm đắt tiền hơn như Coca-Cola Cherry Float, hương vị Topo Chico mới và đồ uống sữa fairlife. Doanh số cao hơn của các mặt hàng cao cấp này giúp bù đắp chi phí đầu vào tăng.
Hai số phận khác nhau trên cùng một quầy hàng
Sản lượng vững chắc của Coca-Cola trái ngược với khó khăn của PepsiCo, hãng đầu tháng này đã hạ dự báo lợi nhuận cốt lõi cả năm do chi phí cao bào mòn biên lợi nhuận và nhu cầu đồ ăn vặt tại Mỹ suy yếu. Với giới phân tích, sự phân hóa này đang trở thành một trong những câu chuyện rõ nét nhất của ngành tiêu dùng. Nhà phân tích Kaumil Gajrawala của Jefferies tóm tắt:
“Khoảng cách giữa Coke và các đối thủ đang ngày càng nới rộng.” — Kaumil Gajrawala
Ông Gajrawala nói thêm rằng khi thị trường tranh luận về việc tăng giá, những công ty vẫn bán được nhiều sản phẩm hơn sẽ vượt trội. Nhận định này quan trọng vì nhiều thương hiệu tiêu dùng đã dựa vào tăng giá để bảo vệ lợi nhuận, chiến lược có nguy cơ đẩy đi những người mua vốn đã eo hẹp ngân sách.
Chi phí tăng, biên lợi nhuận giữ vững
Giống các nhà sản xuất hàng tiêu dùng khác, Coca-Cola đang phải trả nhiều hơn cho bao bì khi cuộc chiến của Mỹ với Iran đẩy giá hàng hóa cơ bản lên. Hồi tháng 7, công ty cảnh báo chi phí nhôm và nhựa PET năm nay tăng nhiều hơn dự kiến, một áp lực đáng kể với doanh nghiệp bán ra hàng tỷ lon và chai.
Dù vậy, tăng trưởng doanh thu đã giúp biên lợi nhuận hoạt động tăng lên 33,4%, dấu hiệu của sức mạnh định giá và hiệu quả mà quy mô mang lại. Thách thức trong những tháng tới là duy trì thế cân bằng ấy nếu chi phí năng lượng và nguyên liệu tiếp tục tăng, còn người tiêu dùng, nhất là ở Mỹ, ngày càng kén chọn hơn.