Một quý vững vàng dựa trên tín dụng
Quý II năm tài khóa 2026-2027 của PNB Housing Finance khẳng định đà tăng trưởng đã nâng đỡ ngành tài chính nhà ở Ấn Độ trong những tháng gần đây. Lợi nhuận ròng tăng 6% lên 6,17 tỷ rupee, trong khi thu nhập lãi thuần, tức chênh lệch giữa lãi thu từ cho vay và lãi trả cho các khoản vay, tăng 15% lên 8,78 tỷ rupee, nhanh hơn tốc độ tăng lợi nhuận.
Biên lãi thuần của công ty tăng 17 điểm cơ bản so với quý trước lên 3,67%, dấu hiệu cho thấy chiến lược chuyển dịch sang các phân khúc lợi suất cao đang bắt đầu phát huy hiệu quả. Những con số chính của quý:
- Lợi nhuận ròng: 6,17 tỷ rupee, tăng 6% từ 5,82 tỷ rupee
- Thu nhập lãi thuần: 8,78 tỷ rupee, tăng 15%
- Tài sản cho vay tăng 19%; tài sản quản lý tăng 17%
- Giải ngân bán lẻ: kỷ lục 92,5 tỷ rupee, tăng 54%
- Nợ xấu gộp: 0,91% tổng dư nợ, giảm từ 0,95%
Giải ngân bán lẻ lập kỷ lục
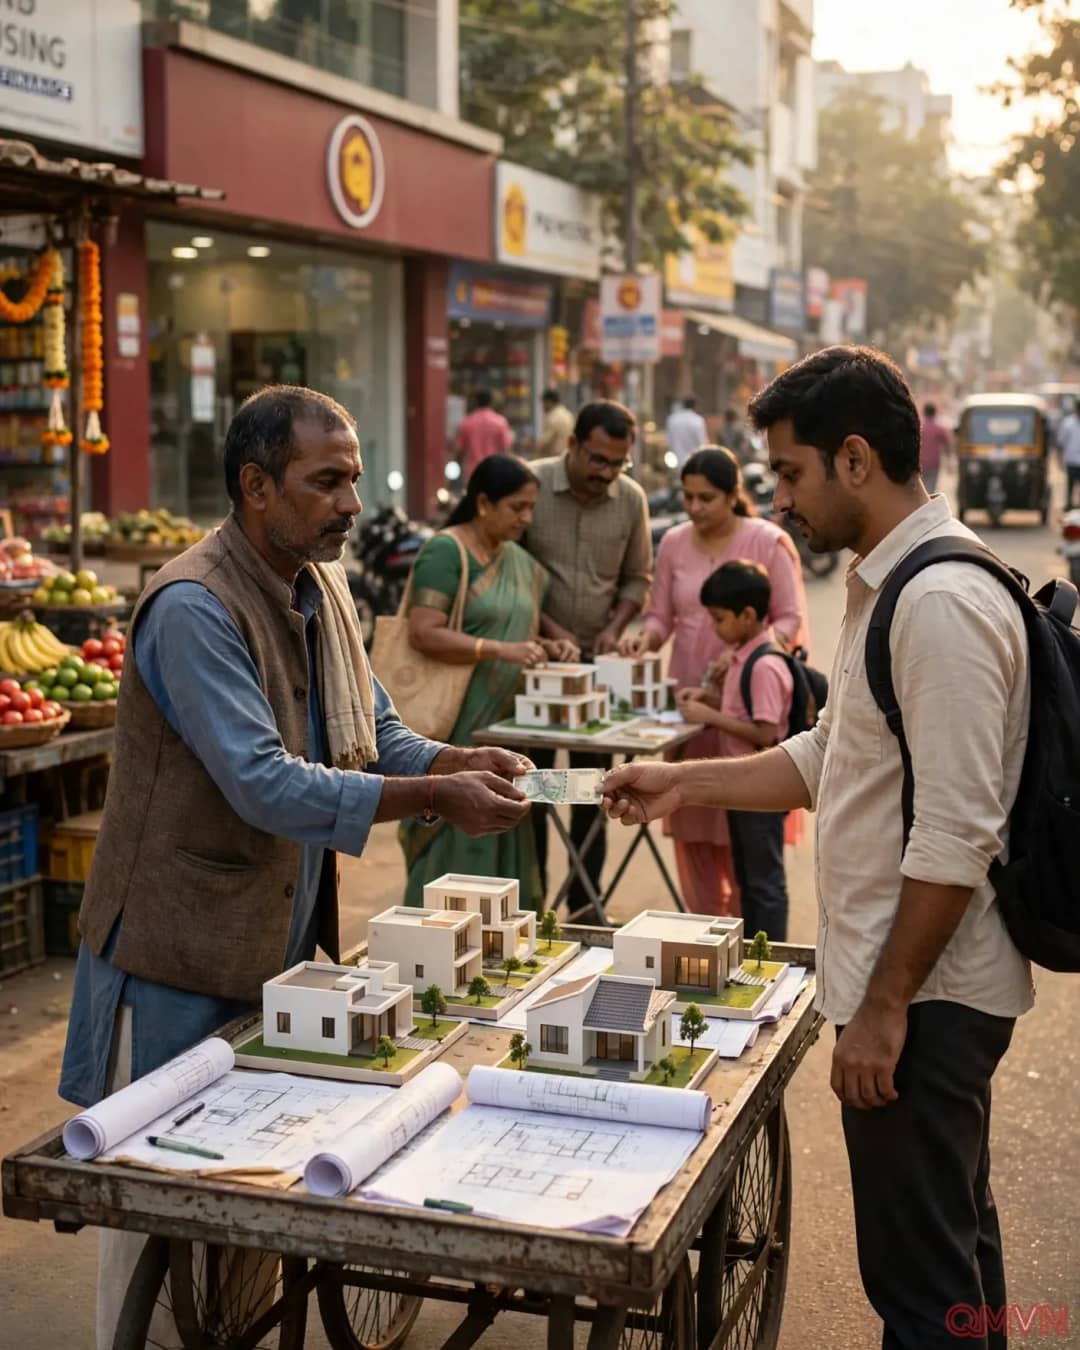
Con số nổi bật nhất là giải ngân bán lẻ, tăng vọt 54% lên mức cao nhất mọi thời đại 92,5 tỷ rupee. Công ty cho biết sẽ tiếp tục tập trung mở rộng hiện diện bán lẻ, dựa trên chiến lược chuyển hướng khỏi các khoản vay siêu cao cấp có biên lợi nhuận mỏng để hướng tới nhà ở giá rẻ và các thị trường mới nổi, nay chiếm khoảng hai phần năm hoạt động kinh doanh.
“Việc cắt giảm lãi suất là tấm đệm quan trọng giúp duy trì khả năng chi trả.” — Ajai Kumar Shukla
Tổng giám đốc kiêm giám đốc điều hành của công ty đưa ra nhận định này hồi đầu năm, khi ngân hàng trung ương Ấn Độ tiếp tục nới lỏng chính sách tiền tệ. Với người mua nhà lần đầu ở các thành phố nhỏ, nơi khoản vay khiêm tốn và khách hàng nhạy cảm với từng thay đổi lãi suất, chi phí vay rẻ hơn có thể quyết định giấc mơ sở hữu nhà có trong tầm tay hay không.
Bảng cân đối sạch hơn, nền móng vững hơn
Chất lượng tài sản tiếp tục cải thiện. Tỷ lệ nợ xấu gộp giảm xuống 0,91% tổng dư nợ vào cuối tháng Chín, từ mức 0,95% ba tháng trước.
Đây là một cú xoay chuyển đáng chú ý với một công ty mà chỉ vài năm trước còn bị đè nặng bởi rủi ro trong danh mục cho vay doanh nghiệp và tài trợ xây dựng.
Bảng cân đối lành mạnh hơn giúp PNB Housing được hưởng lợi từ xếp hạng tín nhiệm tốt hơn và chi phí huy động vốn thấp hơn. Tuy nhiên, giới phân tích lưu ý rằng mở rộng nhanh trong phân khúc nhà ở giá rẻ đòi hỏi thẩm định cẩn trọng, bởi người vay ở phân khúc này thường có thu nhập phi chính thức và lịch sử tín dụng hạn chế.
Đón làn sóng vay mua nhà của Ấn Độ
PNB Housing không đơn độc. Các công ty cho vay mua nhà khắp Ấn Độ đều hưởng lợi từ tăng trưởng tín dụng mạnh ở nhiều lĩnh vực trong quý, trong đó có nhu cầu nhà ở lành mạnh. Ngân hàng Dự trữ Ấn Độ đã cắt giảm tổng cộng 125 điểm cơ bản lãi suất repo chủ chốt trong năm 2025, xuống 5,25%, giúp khoản vay thế chấp rẻ hơn và củng cố tâm lý người mua ngay cả khi giá nhà ở các thành phố lớn tăng.
Đô thị hóa, dân số trẻ và các chương trình nhà ở cho mọi người của chính phủ tiếp tục là nền tảng cho nhu cầu dài hạn. Các thành phố nhỏ hơn, thường được gọi là thị trường hạng 2 và hạng 3, trở thành động lực tăng trưởng đặc biệt khi hạ tầng được cải thiện và việc làm lan tỏa ra ngoài các đô thị lớn nhất.
Chặng đường phía trước
Công ty đặt mục tiêu vượt mốc 1.000 tỷ rupee tài sản quản lý, cột mốc ban lãnh đạo nêu ra hồi đầu năm và có thể đưa công ty vào diện giám sát chặt chẽ hơn với tư cách một tổ chức cho vay phi ngân hàng quy mô lớn. Công ty cũng đang mở rộng mạng lưới chi nhánh và thận trọng quay lại mảng tài trợ xây dựng tại các thành phố lớn.
Thách thức vẫn còn, từ cạnh tranh với ngân hàng để giành khách hàng hạng sang đến nguy cơ tăng trưởng ở các phân khúc rủi ro hơn vượt quá khả năng kiểm soát rủi ro. Dẫu vậy, hiện tại sự kết hợp giữa tín dụng tăng, biên lợi nhuận vững hơn và bảng cân đối sạch hơn cho thấy một trong những công ty tài chính nhà ở lâu đời nhất Ấn Độ đã tìm được chỗ đứng vững vàng hơn.