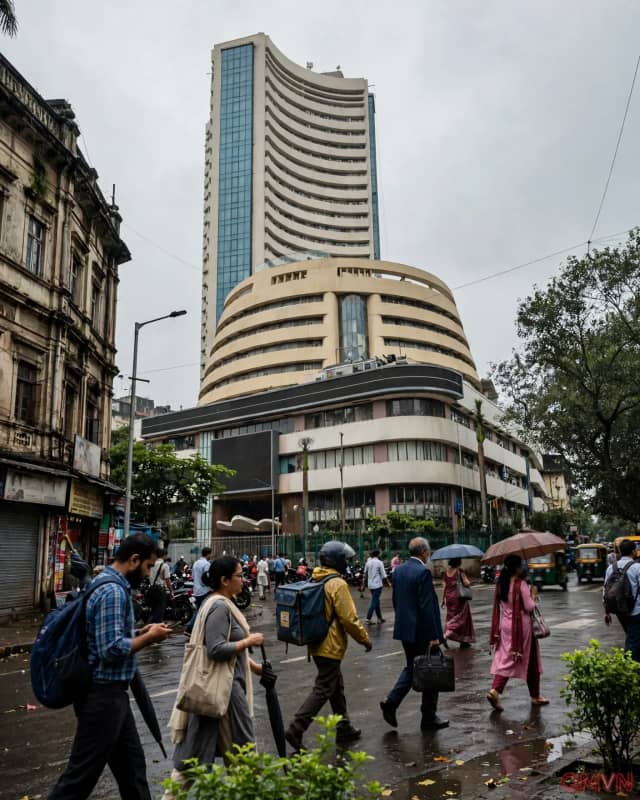
Đề xuất từ cơ quan giám sát, quyết định vẫn thuộc chính phủ
Theo hai nguồn am hiểu trực tiếp được Reuters dẫn lời, SEBI đã gửi kiến nghị bỏ thuế lãi vốn dài hạn dành cho nhà đầu tư nước ngoài trong quá trình tham vấn trước ngân sách liên bang dự kiến công bố tháng 2. Các nguồn tin đề nghị giấu tên do nội dung trao đổi chưa được công khai. SEBI và Bộ Tài chính chưa trả lời yêu cầu bình luận tại thời điểm bài báo được đăng. Vì vậy, việc diễn giải đề xuất như một chính sách đã được ban hành sẽ tạo kỳ vọng sai cho thị trường.
Theo quy định hiện hành với phần lớn giao dịch cổ phiếu niêm yết thuộc diện áp dụng, khoản lãi sau hơn 12 tháng chịu thuế 12,5%, còn giao dịch bán trước thời hạn đó có thể chịu thuế 20%. Nhà đầu tư còn trả thuế giao dịch chứng khoán và các khoản thuế liên quan tới cổ tức. Những nghĩa vụ chồng lên nhau khiến lợi nhuận ròng khác xa con số tăng giá thể hiện trên bảng điện.
Với một thị trường cạnh tranh để thu hút vốn toàn cầu, vài điểm phần trăm lợi nhuận sau thuế có thể làm thay đổi quyết định phân bổ danh mục. Tuy nhiên, một kiến nghị từ cơ quan quản lý thị trường không tự động có hiệu lực pháp lý: chính phủ và quy trình ngân sách phải quyết định thiết kế cuối cùng.
Vì sao thuế trở thành điểm nghẽn của dòng vốn
Nhà đầu tư quốc tế không chỉ nhìn vào tốc độ tăng trưởng kinh tế mà còn so sánh định giá cổ phiếu, độ ổn định tiền tệ, khả năng chuyển lợi nhuận và chi phí mua bán. Theo số liệu Reuters đưa ra, nhà đầu tư nước ngoài đã bán ròng khoảng 31 tỷ USD cổ phiếu Ấn Độ trong năm 2026 tính tới thời điểm đưa tin; Nifty 50 giảm 4,8% trong hai năm, trong khi chỉ số cổ phiếu thị trường mới nổi MSCI tăng khoảng 40%.
Sự chênh lệch này không có nghĩa thuế là nguyên nhân duy nhất. Lo ngại về định giá, sức mạnh của đồng rupee, lợi suất tại các thị trường khác và triển vọng ngành dịch vụ xuất khẩu đều có thể chi phối tâm lý. Nhà quản lý danh mục Gary Tan của Allspring Global Investments cho rằng cải cách thuế là tín hiệu tích cực nhưng không xóa đi nỗi lo AI ảnh hưởng đến lợi thế nhân công của Ấn Độ.
Công ty IIFL ước tính việc loại bỏ thuế lãi vốn có thể cải thiện tỷ suất sinh lợi của nhà đầu tư nước ngoài khoảng 2,3 điểm phần trăm. Đây là ước tính theo giả định, không phải cam kết lợi nhuận. Giá cổ phiếu vẫn phụ thuộc hiệu quả doanh nghiệp, lãi suất, rủi ro địa chính trị và niềm tin của nhà đầu tư.
Một lối thoát thuế cho nhà đầu tư quỹ trong nước
Không chỉ người mua cổ phiếu quốc tế, người góp vốn đều đặn vào quỹ tương hỗ trong nước cũng có thể hưởng lợi từ một thay đổi đang được thảo luận. Theo thông tin Reuters, SEBI muốn việc chuyển từ một quỹ sang quỹ khác sau hơn một năm nắm giữ không bị coi là giao dịch bán chịu thuế lãi vốn dài hạn. Cách tiếp cận này giúp người dân thay đổi chiến lược mà không bị phát sinh nghĩa vụ thuế ngay tại thời điểm tái phân bổ.
Ngành quỹ tương hỗ Ấn Độ hiện quản lý khoảng 82,6 nghìn tỷ rupee tài sản. Khi lợi nhuận các quỹ cổ phiếu lớn trì trệ, cơ hội tái cơ cấu danh mục ít tốn kém hơn có thể khuyến khích người dân tiếp tục ở lại thị trường thay vì rút tiền. Nhưng quy tắc chuyển đổi, điều kiện thời gian nắm giữ và khả năng chống lạm dụng vẫn cần được định nghĩa rõ.
Việc ưu đãi cho người giữ vốn dài hạn cũng đặt ra vấn đề công bằng: vì sao một nhóm nhà đầu tư được miễn mà nhóm khác vẫn trả thuế? Những lựa chọn đó không chỉ là kỹ thuật thuế, mà còn phản ánh cách chính phủ cân bằng nguồn thu, tiết kiệm hộ gia đình và nhu cầu vốn cho doanh nghiệp.
Kỳ vọng phục hồi đi cùng những câu hỏi chưa có đáp án
Nhà phân tích Samir Arora của Helios Capital Management nhận định việc sửa cách đánh thuế có thể giúp Ấn Độ hấp dẫn hơn trong mắt giới đầu tư quốc tế. Trong khi đó, các quan chức phải tính tới nguy cơ giảm thu ngân sách và sự thay đổi hành vi giao dịch nếu ưu đãi được thiết kế quá rộng. Cải cách tốt cần có quy tắc dễ hiểu, mốc chuyển tiếp rõ ràng và thời gian chuẩn bị cho hệ thống kế toán, lưu ký, quỹ.
Việc miễn thuế cho nhà đầu tư ngoại cũng không bảo đảm tiền sẽ chảy vào ngay. Dòng vốn tìm kiếm sự kết hợp giữa lợi nhuận, chất lượng quản trị doanh nghiệp, quyền cổ đông và sự dự đoán được của chính sách. Nếu những yếu tố đó không cải thiện, lợi ích thuế có thể chỉ làm dịu một phần chi phí mà nhà đầu tư cân nhắc.
Đáng chú ý nhất trong câu chuyện ngày 2/11 không phải lời hứa chứng khoán tăng giá, mà là tín hiệu SEBI đã coi cấu trúc thuế như một phần của năng lực cạnh tranh quốc gia. Những tháng chuẩn bị ngân sách sẽ cho thấy nhà chức trách muốn đi xa tới đâu, và liệu mục tiêu thu hút vốn có được cân bằng với lợi ích của người nộp thuế hay không.