Dòng vốn ngoại quay trở lại mạnh mẽ
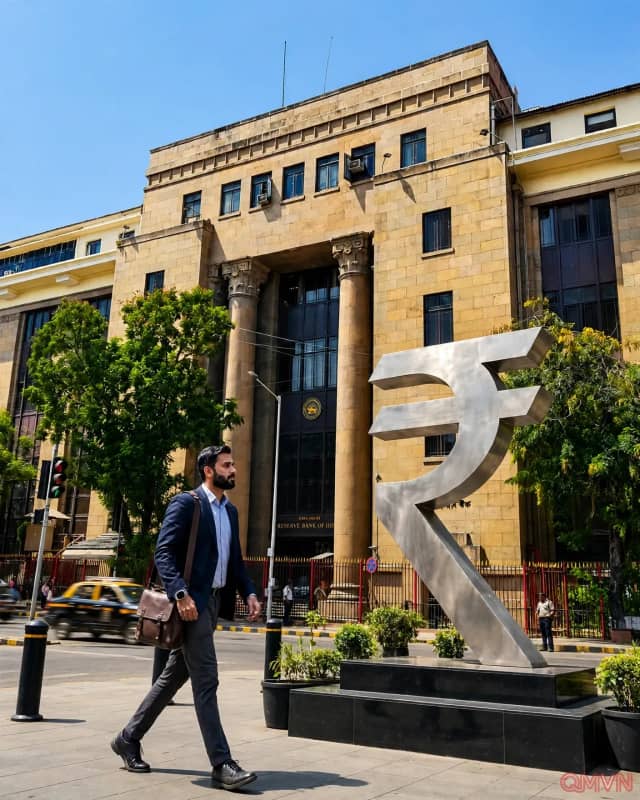
Theo CNBC, dòng tiền hơn 10 tỷ USD trong tháng 11 trái ngược hoàn toàn với hồi tháng 3, khi nhà đầu tư nước ngoài rút kỷ lục 12 tỷ USD khỏi Ấn Độ vì lo ngại cú sốc năng lượng từ cuộc chiến Iran sẽ bóp nghẹt nền kinh tế. Kể từ đó, câu chuyện tăng trưởng của Ấn Độ vẫn đứng vững, với lợi nhuận doanh nghiệp cải thiện mạnh trong hai quý gần nhất.
Giá dầu giảm và căng thẳng Mỹ – Iran dịu bớt sau kết quả bầu cử giữa kỳ tại Mỹ cũng hỗ trợ Ấn Độ, trong bối cảnh giới đầu tư tìm cách xoay vòng vốn khỏi nhóm cổ phiếu AI.
Lạm phát vượt ngưỡng an toàn
Lạm phát bán lẻ tháng 10 đạt 6,09%, chủ yếu do giá lương thực và chi phí vận tải tăng vọt – lần đầu tiên vượt ngưỡng chịu đựng của RBI theo chuỗi số liệu mới. Theo các chuyên gia, doanh nghiệp đã bắt đầu chuyển chi phí tăng thêm sang người tiêu dùng.
*“Lạm phát gia tăng sẽ bóp nghẹt thu nhập thực tế của các hộ gia đình, trong khi lãi suất cao hơn sẽ đè nặng lên đầu tư và tiêu dùng, có thể gây áp lực lên lợi nhuận doanh nghiệp.” – Alexandra Hermann Prasad, chuyên gia kinh tế trưởng tại Oxford Economics*
Các chỉ báo tần suất cao đã bắt đầu phát tín hiệu chậm lại:
- Doanh số ô tô tháng 10 giảm 14,2% so với cùng kỳ năm trước, theo Liên đoàn các Hiệp hội Đại lý Ô tô Ấn Độ.
- Hàng tồn kho tại các đại lý lên tới 45 ngày, so với mức thông thường khoảng 30 ngày.
- Lưu lượng hành khách hàng không giảm tháng thứ tư liên tiếp, trong khi giao dịch thẻ tín dụng cũng chững lại.
RBI có thể phải thắt chặt
Bà Gaura Sengupta, chuyên gia kinh tế trưởng của ngân hàng IDFC First, cho rằng áp lực lạm phát xuất phát từ cú sốc nguồn cung đang lan rộng và sẽ ảnh hưởng tới biên lợi nhuận doanh nghiệp lẫn tiêu dùng nếu kéo dài. Bà dự báo RBI sẽ tăng lãi suất 25 điểm cơ bản trong mỗi kỳ họp chính sách trong ba kỳ tới, đưa lãi suất lên 6,25% vào tháng 4 năm sau.
Giới chuyên gia cũng lo ngại việc thắt chặt tiền tệ sẽ làm chậm quá trình phục hồi của chu kỳ đầu tư tư nhân, kéo lùi triển vọng kinh tế Ấn Độ. Chính phủ được cho là đã nâng thuế xuất khẩu dầu diesel và nhiên liệu máy bay nhằm kiềm chế giá trong nước.
Chưa phải sự chuyển dịch mang tính cấu trúc
Dù dòng vốn tháng 11 rất ấn tượng, nhiều chuyên gia cảnh báo còn quá sớm để gọi đây là một sự đảo chiều mang tính cấu trúc.
*“Dòng vốn quay trở lại trong tháng 11 chủ yếu phản ánh giá dầu thấp hơn, tâm lý rủi ro toàn cầu thay đổi sau bầu cử giữa kỳ ở Mỹ và những lo ngại ngày càng lớn về tính bền vững của chu kỳ AI, hơn là một sự dịch chuyển rõ ràng mang tính cấu trúc sang tài sản Ấn Độ.” – Hanna Luchnikava-Schorsch, Giám đốc Kinh tế châu Á – Thái Bình Dương tại S&P Global Market Intelligence*
Ấn Độ nhập khẩu tới 85% nhu cầu dầu thô, và khoảng một nửa nguồn cung từng đi qua eo biển Hormuz trước cuộc chiến Iran. Theo bà Madhavi Bokil của Moody’s Ratings, điều quan trọng hơn để thu hút dòng vốn ổn định, dài hạn là liệu Ấn Độ có duy trì được quỹ đạo tăng trưởng cao hay không – và lạm phát chính là rủi ro đối với quỹ đạo đó.