Từ lời tự hào đến tuyên bố bất khả kháng
Năm 2022, khi châu Âu chật vật thay thế khoảng 40% lượng khí đốt nhập khẩu bị cắt đứt từ các đường ống của Nga, Qatar trở thành chỗ dựa đáng tin cậy. Bộ trưởng Năng lượng Qatar Saad al-Kaabi khi ấy tự hào khẳng định quốc gia vùng Vịnh này đã giữ chữ tín suốt hơn 26 năm, theo tạp chí The Economist.
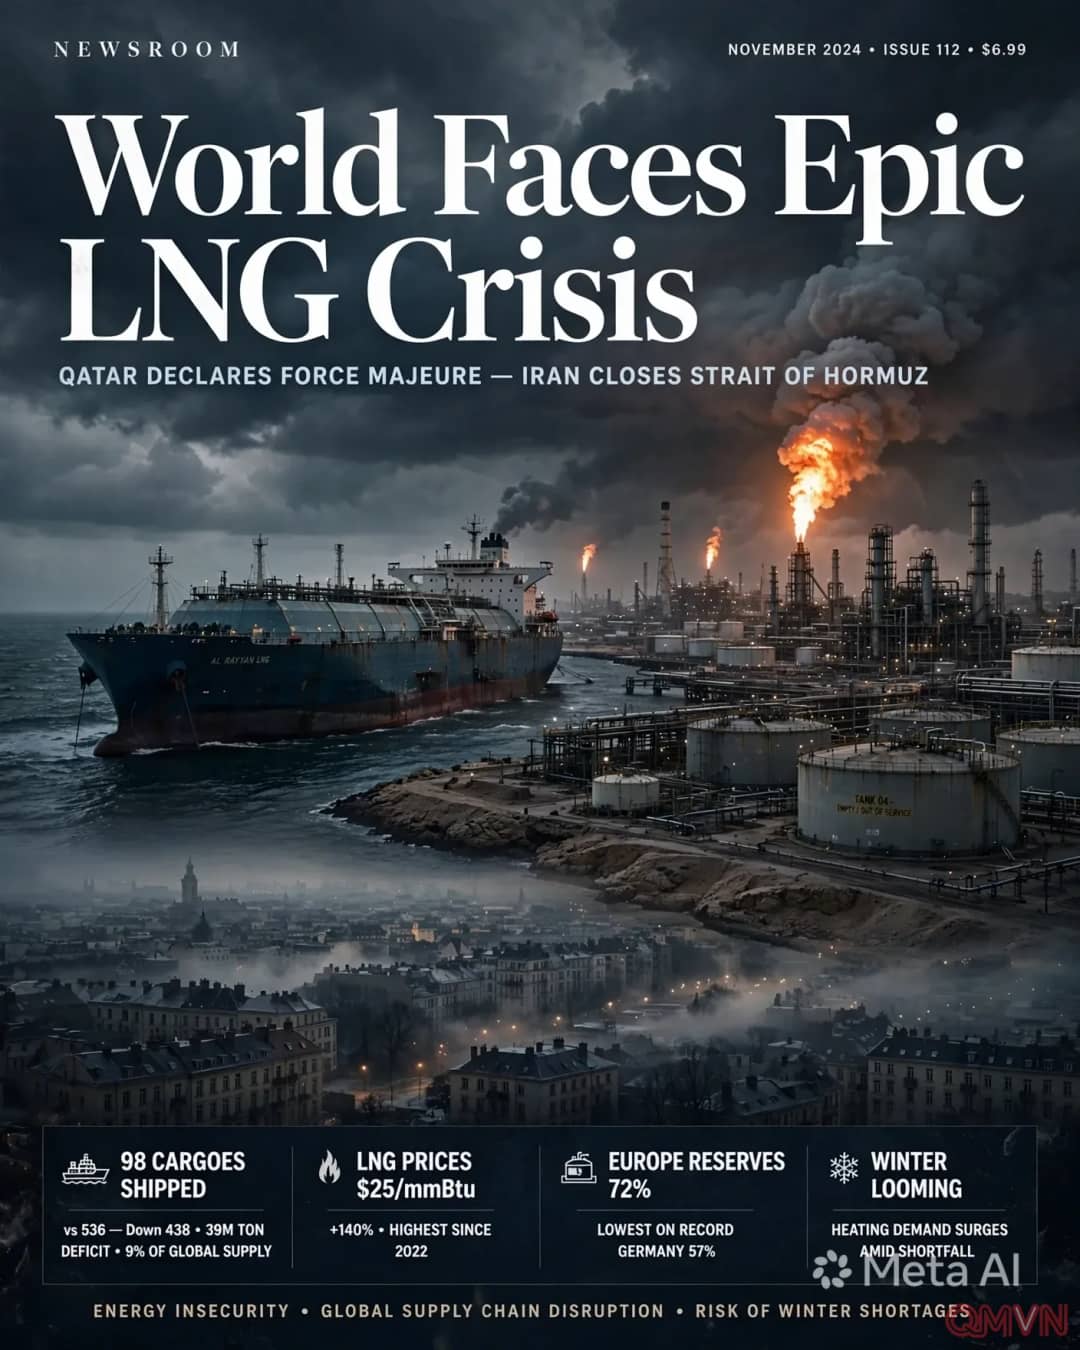
Bốn năm sau, lời khẳng định ấy trở nên lạc lõng. Từ tháng 3 đến nay, Qatar chỉ xuất được 98 chuyến hàng, ít hơn 536 chuyến so với cùng kỳ năm trước. Theo trang The National, tập đoàn QatarEnergy liên tục gia hạn tuyên bố bất khả kháng, mới nhất kéo dài tới tháng 11 với khách hàng châu Á và tháng 12 với châu Âu.
“Chúng tôi chưa bao giờ trễ một chuyến hàng nào.” — Saad al-Kaabi
Châu Á xoay xở, châu Âu đặt cược
Điều đáng ngạc nhiên là giá LNG tại châu Á, khoảng 25 USD mỗi triệu đơn vị nhiệt Anh (mmBtu), vẫn thấp xa mức đỉnh 70 USD của năm 2022, dù một phần sáu nguồn cung toàn cầu bị gián đoạn. Châu Á, nơi từng nhận hơn 80% lượng LNG của Qatar, đã nhập 193 triệu tấn từ đầu năm, chỉ ít hơn 7 triệu tấn so với cùng kỳ 2025.
Châu Âu thì chọn cách chờ đợi. Thay vì gom hàng trong mùa hè như thường lệ, nhiều công ty điện khí để châu Á mua phần lớn các chuyến hàng từ Đại Tây Dương, với hy vọng chiến tranh sớm kết thúc hoặc El Niño mang lại một mùa đông ôn hòa. Giá giao ngay cao hơn giá kỳ hạn cũng khiến việc tích trữ trở nên kém hấp dẫn.
Mùa đông, phép thử thực sự
Canh bạc của châu Âu dựa trên độ chính xác của các mô hình dự báo thời tiết. Những tín hiệu đáng lo ngại gồm:
- Kho dự trữ khí của châu Âu chỉ đạt khoảng 72%, mức thấp nhất từng ghi nhận vào thời điểm này trong năm, so với mức trung bình 90% giai đoạn 2022–2025.
- Mô phỏng của công ty Six One Commodities cho thấy trong ba trên mười mùa đông gần nhất, nếu xuất phát từ mức dự trữ hiện nay, châu Âu sẽ phải áp dụng biện pháp khẩn cấp.
- Ngày 30/9, chính phủ Đức yêu cầu một nhà nhập khẩu nhà nước bảo đảm thêm 8 terawatt giờ khí đốt, tương đương tám chuyến LNG, trước ngày 15/12.
Các nhà phân tích ước tính một tháng 11 lạnh bất thường có thể đẩy giá lên 30 đến 40 USD/mmBtu.
Theo ông Zhi Xin Chong của S&P Global, châu Âu chỉ vượt qua suôn sẻ nếu thời tiết ấm và dòng chảy từ Qatar trở lại bình thường vào tháng 12, hai giả định còn rất bấp bênh. Lãnh đạo tập đoàn JERA của Nhật Bản, nhà mua LNG lớn nhất thế giới, cũng tỏ ra bi quan.
“Chúng tôi không kỳ vọng LNG của Qatar sớm quay trở lại thị trường.” — Yukio Kani
Nghịch lý: khủng hoảng hôm nay, dư thừa ngày mai
Tại Gastech, hội chợ thường niên của ngành tổ chức ở Bangkok tháng trước, khẩu hiệu phổ biến nhất là “đa dạng hóa”. Theo ông Massimo Di Odoardo của hãng tư vấn Wood Mackenzie, kỳ vọng giá biến động kéo dài đã thúc đẩy các nhà phát triển tiếp tục những dự án từng bị coi là rủi ro. Công suất hóa lỏng của Mỹ dự kiến gần như tăng gấp đôi vào năm 2030, trong khi các thiết bị hóa lỏng dạng mô-đun mở đường cho những quốc gia như Argentina hay Senegal.
Tổng cung LNG toàn cầu có thể đạt 630 triệu tấn mỗi năm vào năm 2030, tăng gần 60% so với năm ngoái, trong khi hãng Rystad Energy dự báo nhu cầu chỉ khoảng 574 triệu tấn. Bà Aimie Parpia của Six One Commodities nhận định khủng hoảng hiện nay càng nghiêm trọng thì nguy cơ dư thừa trong tương lai càng lớn, khi giá có thể rơi xuống dưới 6 USD/mmBtu.
Ai sẽ trả giá?
Trước mắt, người tiêu dùng châu Âu và các nền kinh tế châu Á phụ thuộc nhập khẩu là những người chịu rủi ro lớn nhất nếu mùa đông khắc nghiệt. Liên minh châu Âu còn dự kiến cấm nhập khẩu LNG của Nga từ tháng 1 tới, khiến dư địa xoay xở càng thu hẹp.
Về dài hạn, chính những người đang vội vàng ký hợp đồng hôm nay có thể trở thành nạn nhân của cơn dư thừa ngày mai. Các tập đoàn như JERA của Nhật Bản hay Uniper của Đức đang mở rộng đội ngũ giao dịch và kho chứa để có thể bán lại hàng khi giá thuận lợi, nhưng một thị trường đông người bán có thể khiến không ít doanh nghiệp ôm những chuyến hàng không thể tiêu thụ.