Bản báo cáo gióng hồi chuông cảnh báo
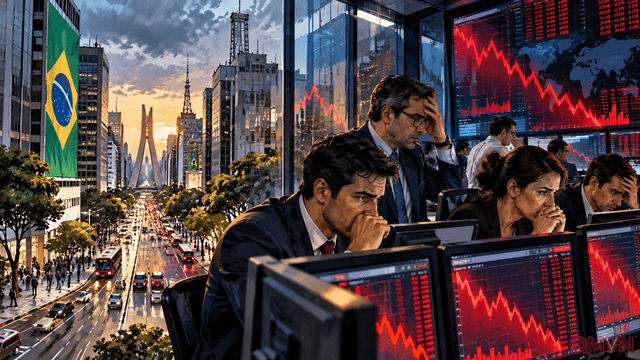
Báo cáo của ngân hàng trung ương vẽ nên bức tranh căng thẳng với cả hộ gia đình lẫn doanh nghiệp. Những phát hiện chính gồm:
- Gánh nặng nợ của hộ gia đình đã lên mức cao nhất trong 21 năm, với người vay thu nhập thấp chịu ảnh hưởng nặng nề nhất.
- Tài sản có vấn đề trong cho vay hộ gia đình tăng ở hầu hết các phân khúc tín dụng, lên mức cao nhất kể từ năm 2012, chủ yếu do nợ quá hạn.
- Rủi ro tín dụng đã tăng và nhiều khả năng còn cao trong ngắn hạn, các chỉ số vỡ nợ cho thấy sức ép tiếp diễn trong nửa cuối năm.
Các số liệu gần đây khác cũng khẳng định xu hướng này. Tỷ lệ nợ quá hạn của hộ gia đình đạt 5,8% trong tháng 7, cao nhất kể từ khi chuỗi số liệu của ngân hàng trung ương bắt đầu năm 2011, và tỷ lệ chi trả nợ trên thu nhập của hộ gia đình, không tính vay mua nhà, đạt mức kỷ lục 26,6% trong tháng 6.
Người nghèo trả giá đắt nhất
Khoảng cách giữa các nhóm thu nhập là điểm đáng chú ý nhất của báo cáo. Với người vay có thu nhập đến hai lần lương tối thiểu, gần một phần mười thu nhập dành cho các khoản vay tiêu dùng không bảo đảm như vay cá nhân, thẻ tín dụng và thấu chi, những sản phẩm ở Brazil thường có lãi suất thuộc hàng cao nhất thế giới. Với nhóm giàu nhất, tỷ lệ này chưa bằng một phần ba con số đó.
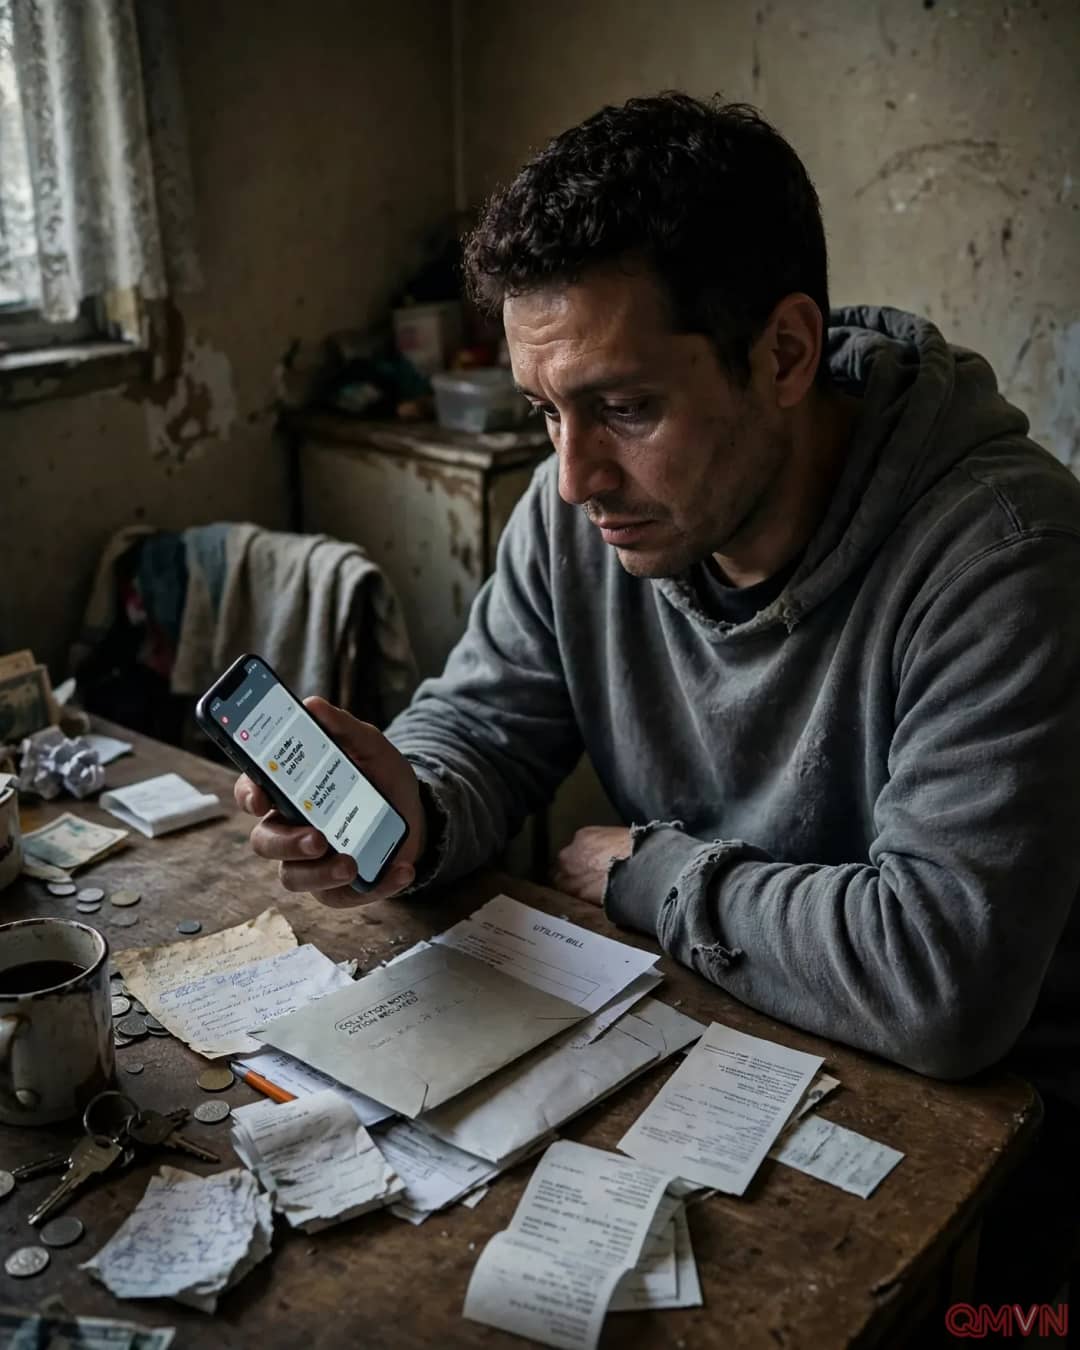
Sự mất cân đối này quan trọng vì các gia đình thu nhập thấp có rất ít dư địa để chống chịu cú sốc. Khi phần lớn hơn tiền lương dành cho lãi và trả nợ, phần còn lại cho thực phẩm, tiền nhà, đi lại và giáo dục sẽ ít đi, và chỉ một biến cố như mất việc hay đau ốm cũng có thể đẩy họ vào cảnh vỡ nợ. Theo thời gian, những bẫy nợ như vậy có thể làm sâu sắc thêm bất bình đẳng và làm suy yếu tiêu dùng, một động lực chính của kinh tế Brazil.
Tín dụng chỉ cách một lần chạm màn hình
Ngân hàng trung ương cho rằng phần lớn sự gia tăng đến từ quá trình số hóa nhanh chóng của dịch vụ tài chính. Các nền tảng fintech và ngân hàng số giúp người dân vay được tiền chỉ trong vài phút trên điện thoại, mở rộng mạnh mẽ khả năng tiếp cận cho những người lâu nay bị ngân hàng truyền thống bỏ qua. Nhưng tiếp cận dễ dàng hơn cũng kéo theo làn sóng lời mời vay đến với những người tiêu dùng vốn đã mắc nợ. Thống đốc ngân hàng trung ương Gabriel Galípolo tóm tắt thế khó này hồi tháng 8:
“Không thể vừa vui mừng trước tin tín dụng tăng trưởng, rồi lại than phiền rằng nợ nần gia tăng.” — Gabriel Galípolo
Ngành ngân hàng cũng thừa nhận phần trách nhiệm của mình. Hồi tháng 8, Liên đoàn Ngân hàng Brazil Febraban thừa nhận các tổ chức cho vay đã chào mời tín dụng quá đà, và các ngân hàng lớn như Itaú, Bradesco, Banco do Brasil và Santander Brasil từ đó đã phát tín hiệu siết tiêu chuẩn cho vay, chuyển hướng sang khoản vay có bảo đảm và khách hàng giàu có hơn.
Những biện pháp đang được nghiên cứu
Ngân hàng trung ương cho biết đang cân nhắc các biện pháp an toàn vĩ mô nhắm vào phân khúc tín dụng rủi ro cao, nhưng không nói rõ cụ thể. Hồi tháng 7, Quỹ Tiền tệ Quốc tế khuyến nghị Brazil cân nhắc giới hạn tỷ lệ thu nhập người vay được dùng để trả nợ. Tuy nhiên, theo những người nắm rõ các cuộc thảo luận, giới hoạch định chính sách muốn bắt đầu bằng các giới hạn với tổ chức cho vay hơn là áp trần trực tiếp lên từng người vay.
Mọi sự can thiệp đều đòi hỏi sự cân bằng thận trọng. Siết tín dụng quá mạnh có thể làm chậm tiêu dùng và gây tổn hại chính những gia đình phụ thuộc vào khoản vay để vượt qua những tháng khó khăn, trong khi làm quá ít lại có nguy cơ gây ra làn sóng vỡ nợ làm suy yếu cả ngân hàng lẫn fintech. Nhiều nhà kinh tế cho rằng giải pháp bền vững nhất là kết hợp tiêu chuẩn cho vay chặt chẽ hơn với minh bạch chi phí và giáo dục tài chính rộng rãi hơn.