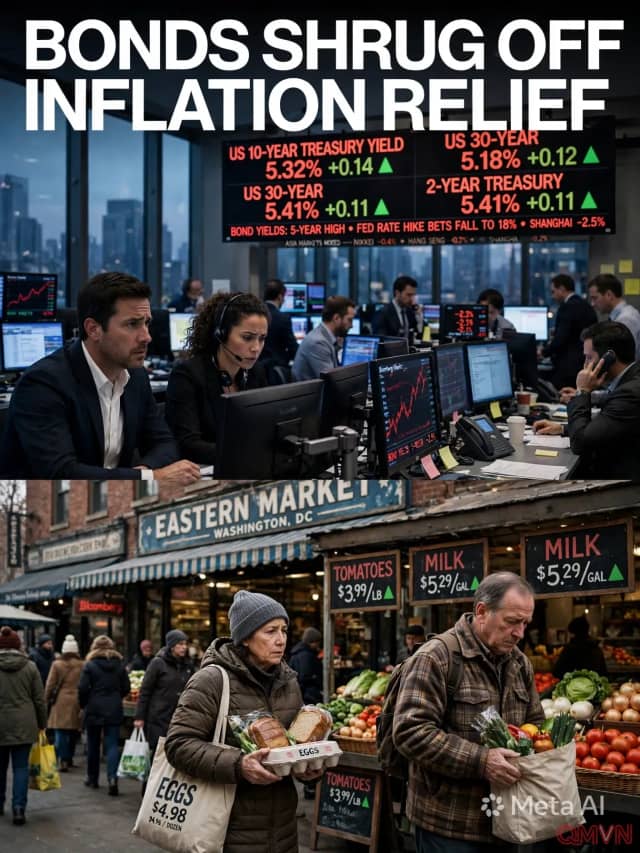
Thực trạng lợi nhuận phân hóa và những cú hụt bước hiếm hoi
Báo cáo tài chính quý 3 vừa công bố đã giáng một đòn bất ngờ vào tâm lý hưng phấn của thị trường khi ngân hàng lớn nhất nước Mỹ, JPMorgan Chase, ghi nhận quý đầu tiên không đạt kỳ vọng lợi nhuận kể từ quý 4 năm 2023 theo dữ liệu từ LSEG. Ngay sát nút, đối thủ truyền kiếp Bank of America cũng trượt mục tiêu lợi nhuận do sự suy yếu chung của thị trường vốn và phải ghi nhận khoản chi phí bất thường lên tới 1,2 tỷ USD.
Ở chiều ngược lại, bốn định chế khổng lồ còn lại gồm Goldman Sachs, Morgan Stanley, Citigroup và Wells Fargo tuy vượt qua dự báo lợi nhuận của giới phân tích nhưng giá cổ phiếu vẫn chịu áp lực điều chỉnh hoặc phản ứng thờ ơ. Giới đầu tư trên sàn New York nhận định rằng biên độ vượt kỳ vọng trong quý này đã thu hẹp đáng kể so với những quý trước, phản ánh thực tế rằng động lực tăng trưởng từ các hoạt động dịch vụ tài chính cốt lõi đang đối mặt với lực cản lớn.
Kết quả kinh doanh hàng quý từ các ngân hàng lớn ở Phố Wall tuần này cho thấy ngay cả những định chế lớn nhất và kiên cường nhất của ngành cũng dễ bị tổn thương trước chu kỳ thủy triều của thị trường vốn.
Hoạt động M&A đình trệ và sự phân hóa giữa các bàn giao dịch
Từng được kỳ vọng sẽ bước vào một năm bùng nổ kỷ lục, các chuyên gia tư vấn giao dịch Phố Wall đã phải chứng kiến đà phục hồi bị nghẽn lại kể từ mùa hè. Sự kết hợp giữa các đợt tăng lãi suất điều hành, đà tăng của lợi suất trái phiếu kho bạc Mỹ và những nghi ngại ngày càng lớn về tính bền vững của các thương vụ đầu tư công nghệ AI đã khiến các hội đồng quản trị doanh nghiệp quyết định tạm hoãn các kế hoạch niêm yết lớn và thương vụ mua lại quy mô hàng tỷ USD.
Đồng thời, bức tranh kinh doanh ghi nhận sự phân hóa sâu sắc ngay trong lòng các khối nguồn vốn: bàn giao dịch cổ phiếu (equity desks) bứt phá ngoạn mục nhờ tận dụng những biến động giá dữ dội để tối ưu hóa phí dịch vụ của khách hàng, trong khi bàn giao dịch thu nhập cố định và trái phiếu (fixed-income desks) lại suy giảm hiệu suất rõ rệt do đường cong lợi suất đảo lộn làm co hẹp biên độ sinh lời.
Tăng trưởng phí ngân hàng đầu tư chậm lại rõ rệt so với quý trước khi việc tăng lãi suất và sự trì hoãn của nhiều thương vụ IPO lớn giáng đòn vào tâm lý thị trường.
Ngân hàng bán lẻ kiên cường và điểm tựa từ thu nhập lãi thuần
Bất chấp sự suy giảm của khối ngân hàng đầu tư, trụ cột ngân hàng bán lẻ và khách hàng cá nhân tiếp tục chứng minh vai trò động cơ bền bỉ nâng đỡ bảng cân đối kế toán. Thu nhập lãi thuần (NII) – phần chênh lệch cốt lõi giữa lãi suất cho vay và chi phí huy động tiền gửi – vẫn duy trì đà tăng trưởng vững chắc nhờ hưởng lợi trực tiếp từ quyết định nâng lãi suất trong tháng 9 của Cục Dự trữ Liên bang Mỹ (Fed).
Lãnh đạo các ngân hàng khẳng định sức chi tiêu và nhu cầu vay vốn của các hộ gia đình Mỹ vẫn duy trì sức chống chịu đáng kinh ngạc, xóa tan những lo ngại trước đó rằng môi trường lạm phát dai dẳng và lãi suất neo cao sẽ bóp nghẹt ngân sách tiêu dùng. Nhu cầu vay vốn bán lẻ tiếp tục tiến bước đều đặn, tạo ra chiếc đệm tài chính sống còn giúp các ngân hàng vượt qua giai đoạn trầm lắng tạm thời của thị trường vốn doanh nghiệp.
Thu nhập lãi thuần tăng lên với kỳ vọng của các nhà phân tích về sự hỗ trợ tiếp theo từ đợt tăng lãi suất tháng 9 của Cục Dự trữ Liên bang.