Một bước đi khiêm tốn trước cơn gió ngược
Mức tăng 25 điểm cơ bản, dù đi kèm tín hiệu có thể còn những lần tăng tiếp theo, được đánh giá là quá nhỏ để xoa dịu áp lực lên đồng rupee. Giới giao dịch và phân tích cho rằng nếu RBI dùng ngôn từ cứng rắn hơn về lộ trình lãi suất và tỷ giá, đồng nội tệ đã được hỗ trợ tốt hơn. Thay vào đó, ngân hàng trung ương mô tả quyết định này là một “hình thức thắt chặt nhẹ nhàng hơn”, trong đó các lần tăng tiếp theo không được định sẵn.
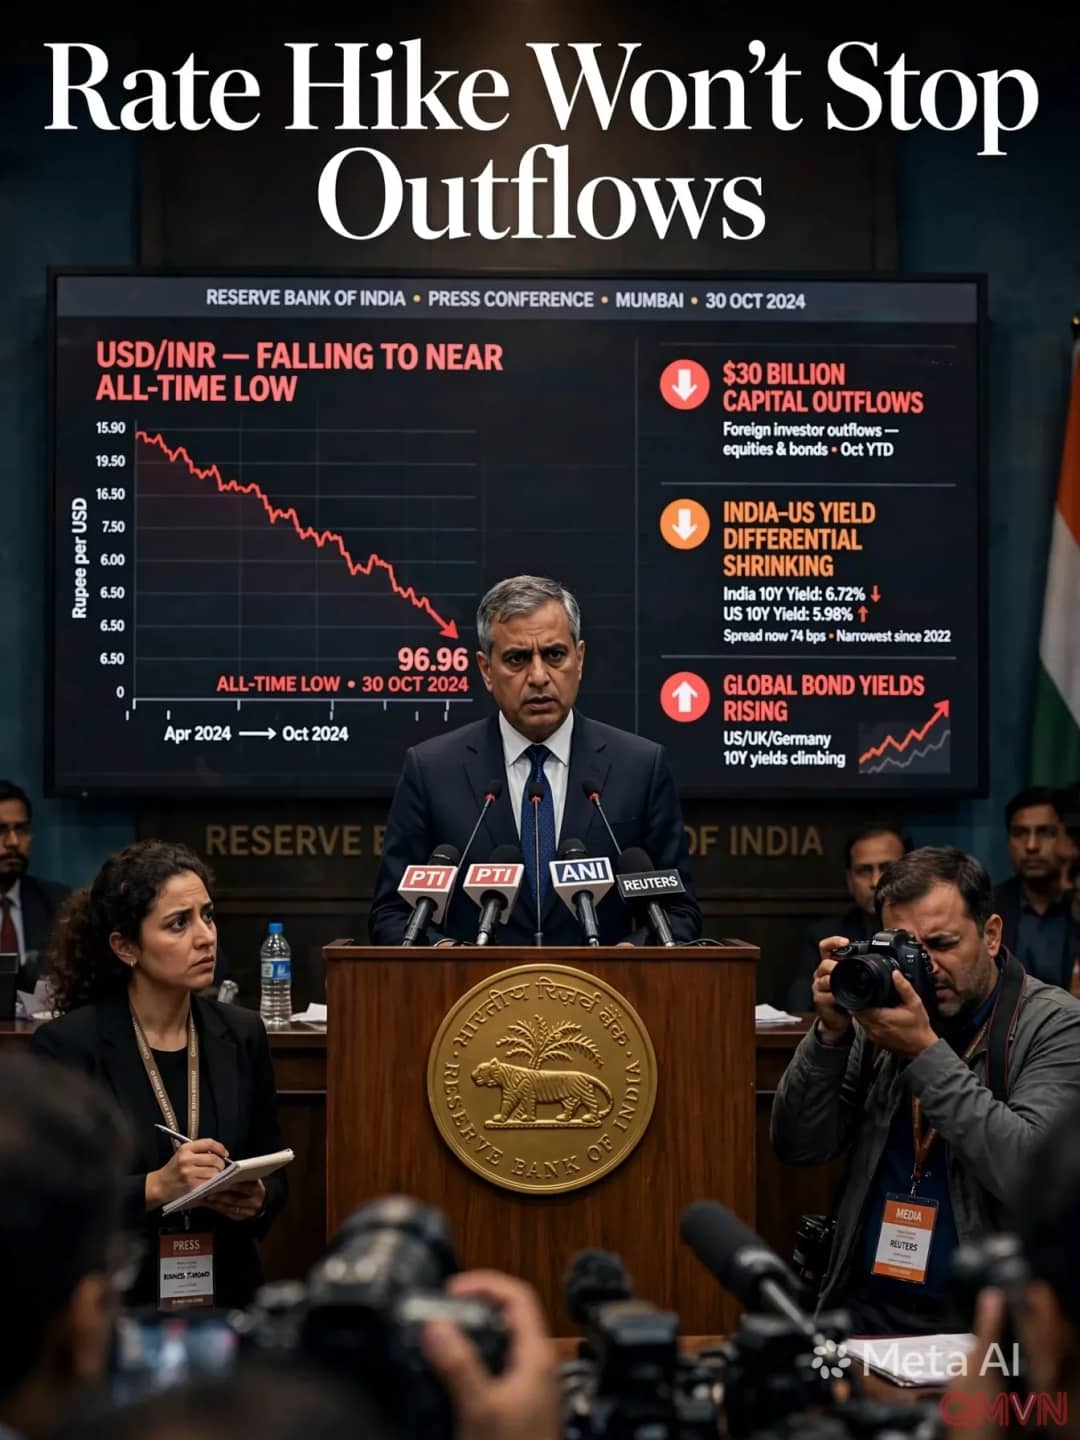
Phản ứng của thị trường cho thấy rõ sự hoài nghi. Sau quyết định hôm thứ Tư, đồng rupee tiếp tục suy yếu, chỉ còn cách mức thấp nhất mọi thời đại một khoảng ngắn. Đáng lo hơn, chi phí phòng ngừa rủi ro tỷ giá kỳ hạn một năm đã tăng vọt hơn 60 điểm cơ bản chỉ trong tuần này, phản ánh kỳ vọng rằng đồng nội tệ còn có thể mất giá thêm và bào mòn lợi nhuận của cả nhà đầu tư cổ phiếu lẫn trái phiếu.
“Đó là một khởi đầu tốt. Nhưng đã đủ chưa? Có lẽ là chưa.” — Carl Vermassen
Dòng vốn ngoại vẫn lặng lẽ rời đi
Năm nay, nhà đầu tư nước ngoài đã rút ròng kỷ lục 30 tỷ USD khỏi thị trường cổ phiếu Ấn Độ, còn dòng vốn vào trái phiếu đã đảo chiều sang âm từ đầu tháng 9. Ông Carl Vermassen, quản lý danh mục trái phiếu thị trường mới nổi tại Vontobel ở Zurich, cho rằng ngân hàng trung ương lẽ ra nên tỏ ra “diều hâu” hơn để giảm áp lực lên tiền tệ.
Ông Sat Dhura, quản lý danh mục tại Janus Henderson Investors, công ty quản lý khoảng 500 tỷ USD tài sản, nhận định hướng đi của dòng vốn sẽ tiếp tục phụ thuộc vào lợi suất trái phiếu Mỹ, đồng USD, giá dầu, lợi nhuận doanh nghiệp và mức định giá nhiều hơn là vào một lần tăng lãi suất 25 điểm cơ bản. Ông cho biết quyết định của RBI chưa khiến công ty ông chuyển sang mua cổ phiếu Ấn Độ.
“Đợt tăng lãi suất có thể làm chậm dòng vốn rút ra ở mức độ nhất định nhờ củng cố uy tín chính sách, nhưng tự nó khó có thể đảo ngược xu hướng này.” — Sat Dhura
Khoảng cách lãi suất hẹp nhất trong nhiều thập kỷ
Mối lo lớn của nhà đầu tư là chênh lệch lãi suất giữa Ấn Độ và Mỹ ngày càng thu hẹp. Mức bù lợi suất của trái phiếu chính phủ Ấn Độ kỳ hạn 10 năm so với trái phiếu kho bạc Mỹ đã xuống thấp nhất kể từ năm 2004, và so với trái phiếu Đức là thấp nhất kể từ năm 2009. Chênh lệch lãi suất điều hành giữa Ấn Độ và Mỹ cũng ở mức thấp kỷ lục, sau khi Cục Dự trữ Liên bang Mỹ gần đây tăng lãi suất 25 điểm cơ bản.
Ông Sajjid Chinoy, kinh tế trưởng phụ trách Ấn Độ của J.P. Morgan, nhận định khi RBI điều hành chính sách dựa trên điều kiện trong nước theo khuôn khổ lạm phát mục tiêu, đồng rupee có thể tiếp tục đóng vai trò “bộ giảm chấn”. Ông Ajay Marwaha, Giám đốc mảng thu nhập cố định của Nuvama Group, cho rằng việc thiếu sự ổn định của đồng rupee cùng chi phí phòng ngừa rủi ro cao sẽ khiến tài sản cổ phiếu Ấn Độ kém hấp dẫn hơn tương đối.
“Chênh lệch lãi suất quá hẹp có thể liên tục gây áp lực lên tỷ giá, và điều đó lại tác động đến triển vọng lạm phát trong nước.” — Sajjid Chinoy
Giữa bài toán trong nước và sức ép toàn cầu
Phần lớn các nhà kinh tế cho rằng quyết định của RBI phù hợp với bức tranh tăng trưởng và lạm phát trong nước, khi áp lực giá cả vẫn đến từ gián đoạn nguồn cung năng lượng và chi phí lương thực tăng. Lạm phát đang vượt mục tiêu 4% nhưng vẫn nằm trong biên độ cho phép từ 2% đến 6%. RBI lý giải rằng tác động vòng hai của giá lương thực và nhiên liệu cao vẫn còn khiêm tốn.
Dù vậy, ông Soumya Kanti Ghosh, kinh tế trưởng của State Bank of India, cho rằng RBI có thể phải tăng thêm 50 điểm cơ bản vào tháng 12, đồng thời nâng lãi suất cơ chế cho vay qua đêm MSF để cải thiện sức hút của tài sản bằng rupee. Ông cũng ủng hộ giảm thuế cho nhà đầu tư cổ phiếu nước ngoài dài hạn. Theo ông Dhura, lợi suất cao ở các nền kinh tế phát triển và đồng USD mạnh đang trói tay các ngân hàng trung ương mới nổi, có thể buộc RBI thắt chặt mạnh hơn mức mà điều kiện trong nước đòi hỏi.
“Dù có một số bằng chứng về kỳ vọng lạm phát tăng cao và lạm phát lan rộng, vẫn còn rất ít dấu hiệu cho thấy áp lực từ phía cung đang ăn sâu vào hành vi định giá.” — Ngân hàng Dự trữ Ấn Độ